企業価値担保権とは 事業承継で使えるのか
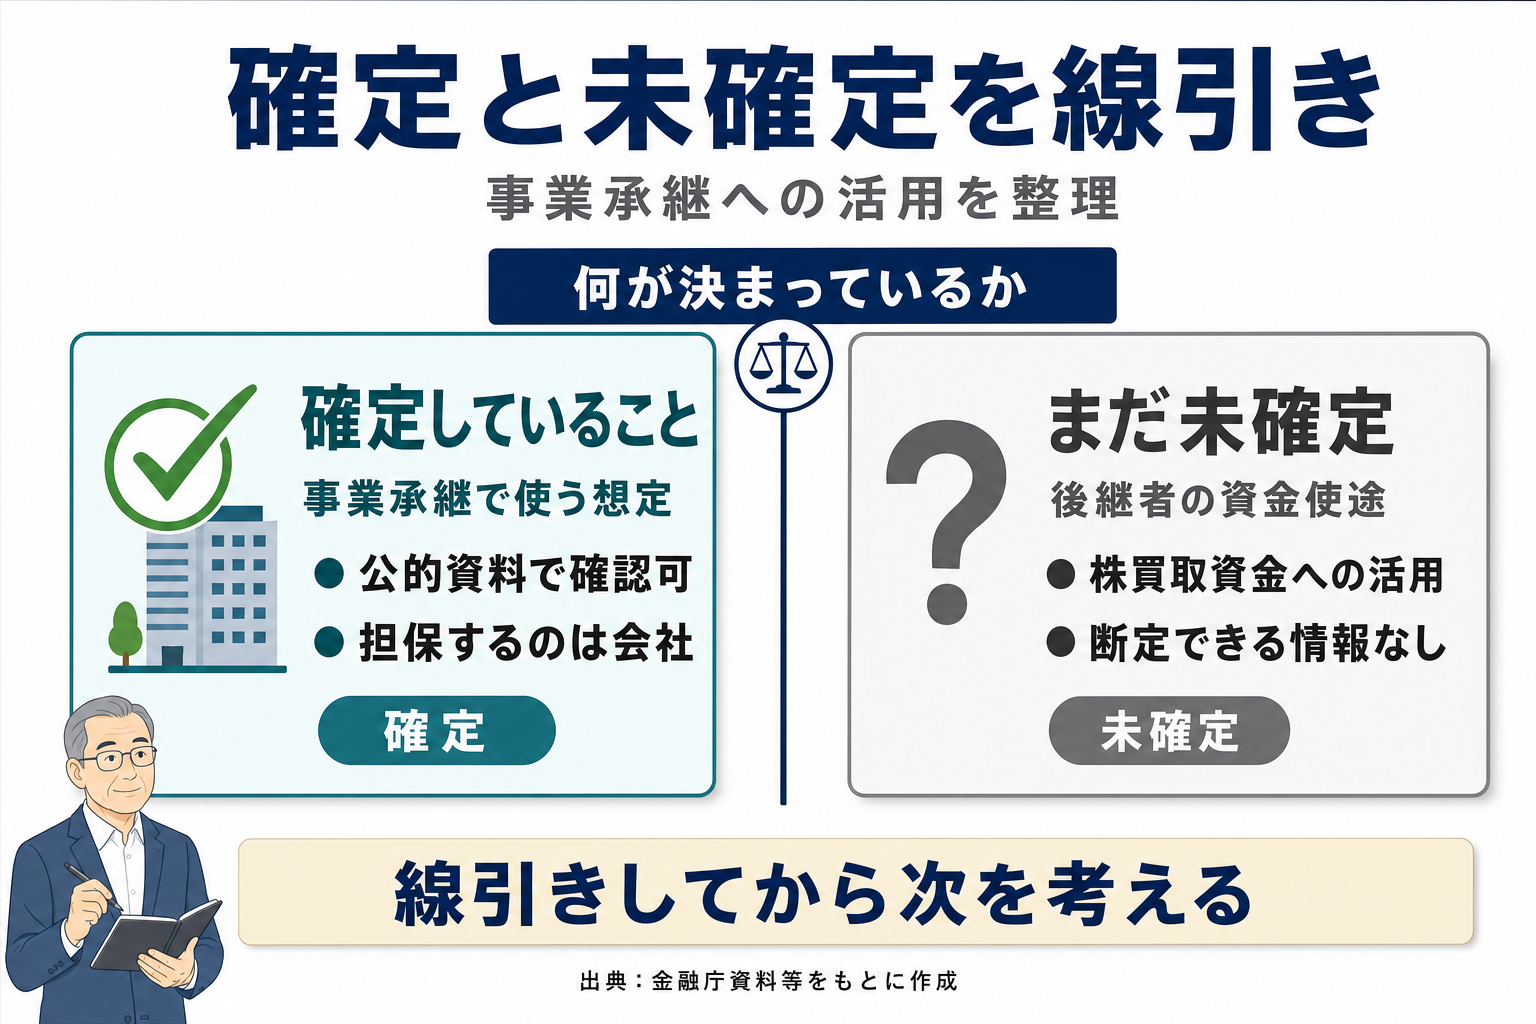
後継者に会社を渡したいが、株式の買取資金がつくれない。不動産担保もなく、個人保証も負わせたくない。2026年5月25日に始まった企業価値担保権は、この悩みに関わる新しい担保制度です。ただし担保を設定するのは会社であり、後継者個人の株式買取資金に直接使えると断定できる公的情報は、現時点でありません。
この記事では、確定していることとまだ断定できないことを切り分け、取引銀行に何を聞けばよいかまでを整理します。
経営者保証を外す条件・手順を具体的に知りたい → 事業承継で経営者保証を外す3つの条件と手順
銀行ごとの経営者保証の運用データを知りたい → 事業承継の経営者保証、銀行別データはどう読むか
事業承継全体の融資・補助金の選択肢を広く知りたい → 事業承継の融資4選と補助金活用
企業価値担保権の正体
会社をまるごと担保にする。そう聞いて、どう感じられたでしょうか。企業価値担保権(=会社の総財産をひとまとめに担保にできる新しい仕組み)は、個別の不動産や機械ではなく事業全体を担保の対象とします。2026年5月25日に運用開始(出典:金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」 制度ページ)。
担保を見る単位が変わる
第7条第1項は、担保の目的を「会社の総財産」と定めます。括弧書きで「将来において会社の財産に属するものを含む」とされ、これから手に入れる財産も枠に入ります。従来の担保と違うのは、見る単位が個別の資産ではなく事業全体に近づく点です。
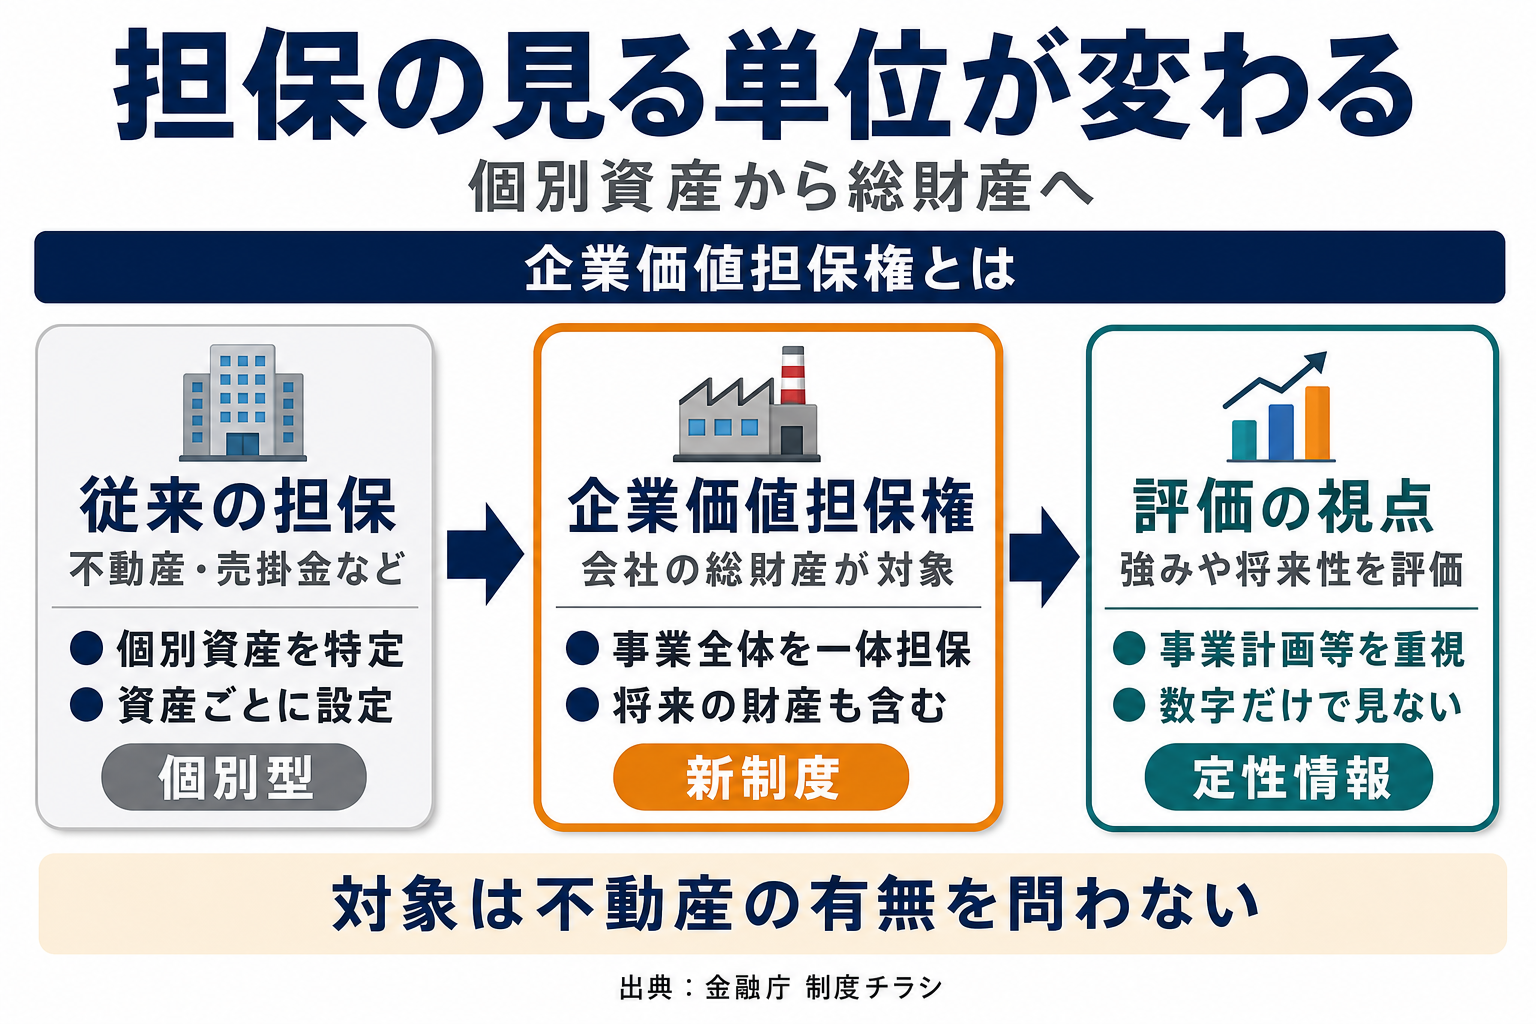
金融庁のチラシも、評価の対象を「ノウハウ等の強みを含む将来・定性情報(事業計画等)」と表現しています。
実は「信託」で組む制度です
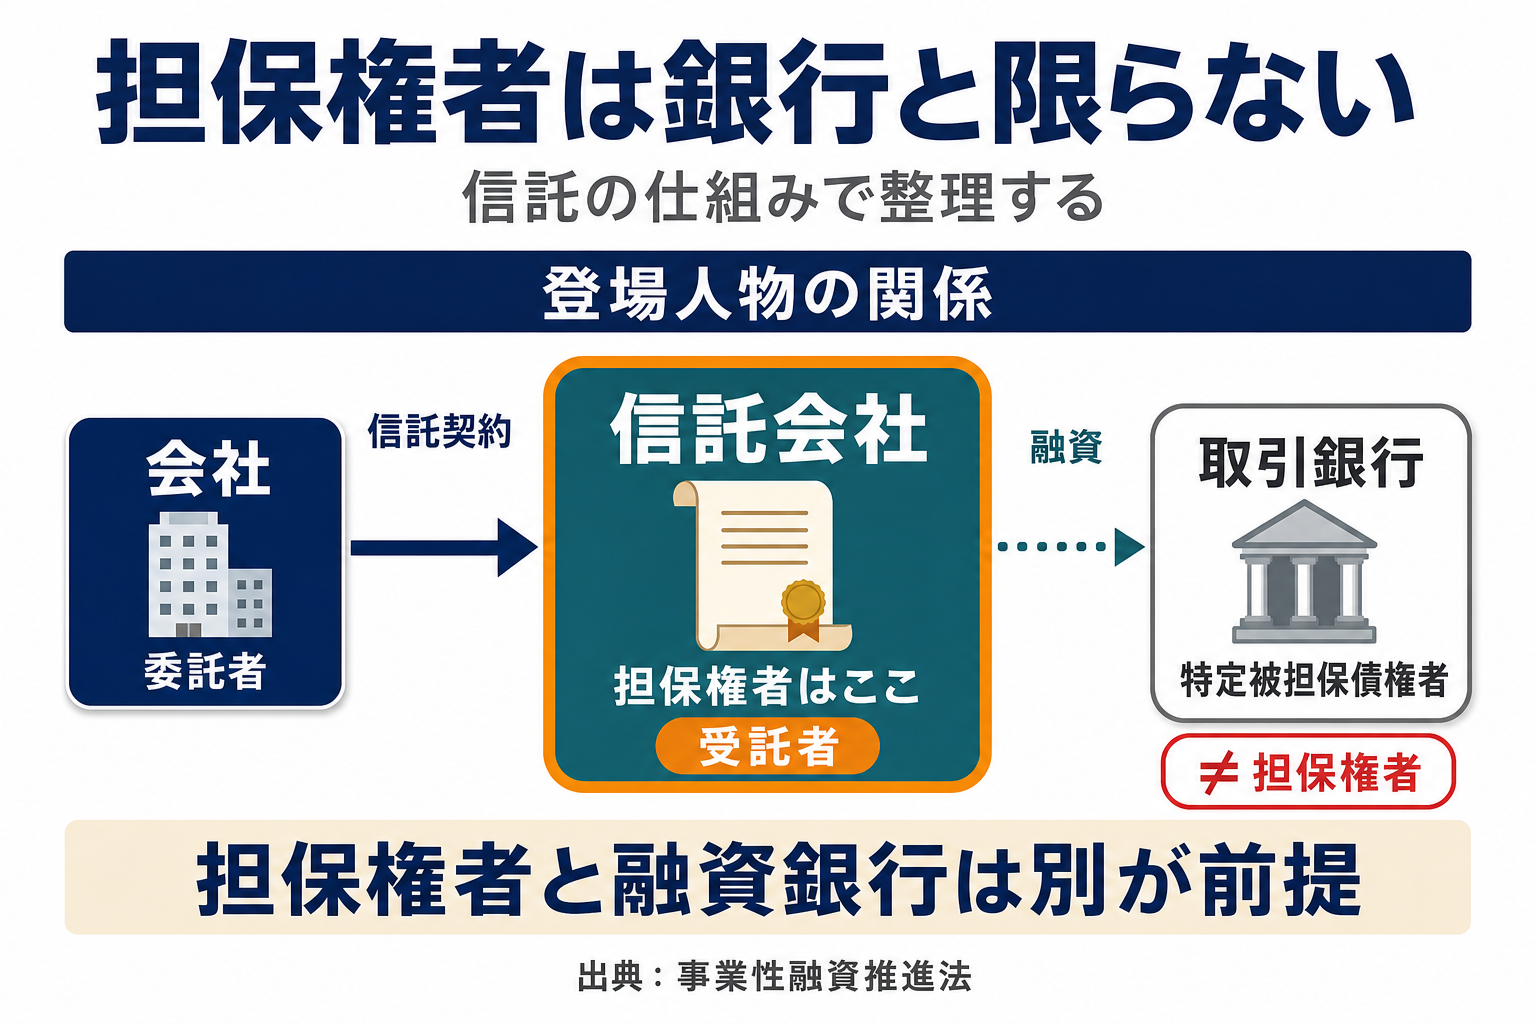
誤解されやすい点があります。この制度は必ず信託で組みます。第8条第1項は「企業価値担保権を設定しようとする場合には、企業価値担保権信託契約に従わなければならない」と定め、第6条第3項は、債務者を委託者、企業価値担保権信託会社を受託者とする信託契約だとしています。担保権者になるのは受託者で、融資する取引銀行は特定被担保債権者(=担保された借入の債権者)。両者は同じとは限りません。
いつできた法律で、誰が扱えるのか
「2026年にできた新しい法律」という説明は正確ではありません。根拠法は事業性融資の推進等に関する法律(令和6年法律第52号。以下、事業性融資推進法)。成立2024年6月7日、公布2024年6月14日、運用開始2026年5月25日という順です(出典:e-Gov法令検索 令和6年法律第52号)。
取引銀行に相談するときは「2026年5月に始まった制度」と伝えると話が早くなります。「2024年の法律」と言うと、まだ施行前だと受け取られることがあります。
扱える金融機関の範囲も押さえておきます。企業価値担保権の信託業務を営めるのは、内閣総理大臣の免許を受けた会社です(第32条)。ただし担保付社債信託法や信託業法などの免許・認可を持つ者はみなし免許となり(第33条第1項)、銀行その他内閣府令で定める者は、内閣総理大臣に届け出たときに免許を受けたものとみなされます(第33条第2項)。入口は塞がっておらず、取扱いを始めるかは金融機関ごとの経営判断です。
そして登記をして初めて担保権が発生します。第15条は、得喪および変更は債務者の本店の所在地で商業登記をしなければ効力を生じない、と定めます(一般承継、混同、特定被担保債権の消滅による場合を除く)。単なる届出ではありません。
・担保の目的は会社の総財産。将来の財産も含む(第7条第1項)
・必ず信託で組む。担保権者は受託者で、融資する銀行とは別(第8条第1項)
・銀行は届出でみなし免許(第33条第2項)。制度上の入口は塞がっていない
事業承継に使えるのか
結論は二つに分けるのが安全です。制度として事業承継を想定している点は公的資料で確認できます。ただし、後継者個人の株式買取資金にそのまま使えるかは断定できません。
確認できる点と、まだ確認できない点
期待だけで資金計画を組むと危険です。論点ごとに現状を分けます。
| 論点 | いまの状況 |
|---|---|
| 事業承継の場面で使う制度として想定されているか | 確認できる。公的資料の活用例に事業承継が挙がっている |
| 担保を設定するのは誰か | 会社。会社の総財産を一体として担保の目的とする(第7条第1項) |
| 後継者個人の株式買取資金に直接使えるか | そう読める一次情報は確認できず、断定できない |
| 経営者保証が一律に不要になるか | ならない。制限は特定の債務に限られ、例外もある(第12条) |
| 調達した資金を何に充てられるか | 融資契約に加え、会社法・税務上の制約も確認が要る |
確認できるほうからです。金融庁・中小企業庁が連名で公表した「企業価値担保権制度と信用保証制度の利用に関する留意事項」(2026年5月)は、主な活用例として「経営者保証により事業承継や思い切った事業展開を躊躇している中小企業の資金調達の円滑化」を挙げています(出典:金融庁・中小企業庁 連名資料 p.2)。
金融庁のチラシも活用例に「事業承継を考えている企業」を挙げ、「事業承継後の将来性の評価に基づき資金を調達し、経営者保証も負担減」と記しています(出典:金融庁 「資金調達のあたらしい選択肢〔企業価値担保権〕」)。制度説明の段階では、事業承継が利用場面の一つに置かれています。
設定するのが「会社」であることの意味
問題はその先です。第7条第1項が担保の目的とするのは「会社の総財産」であり、借り手も担保を差し出す主体も会社です。ところが後継者が親から株式を買い取る取引は、後継者個人と現経営者との間で起きます。当事者が違います。
ここを取り違えると、資金計画そのものが変わります。「企業価値担保権を使えば後継者が株を買える」と読める説明もありますが、そう断定できる一次情報は確認できませんでした。なお、会社が資金を出す形にする場合は会社法・税務の別の論点が生じます。税理士・弁護士への確認が要ります。
「新制度で後継者の株式買取資金が調達できる」といった説明を、そのまま受け取らないでください。担保を設定するのは会社です。個人の買取資金に使えるかどうかを判断できる公的な情報は、まだ出そろっていません。期待を前提に承継の段取りを組むと、資金計画が崩れます。
・事業承継の場面で使う制度として想定されている点は、公的資料で確認できる
・担保を設定するのは会社。後継者個人ではない
・後継者の株式買取資金に直接使えるとは、いまは断定できない
経営者保証との関係
この制度を使えば、後継者は個人保証を負わずに済むのか。条文からいうと、すべての保証が自動で消えるわけではありません。ただし特定の借入に限り、保証の行使を制限する仕組みがあります。
第12条が制限するもの
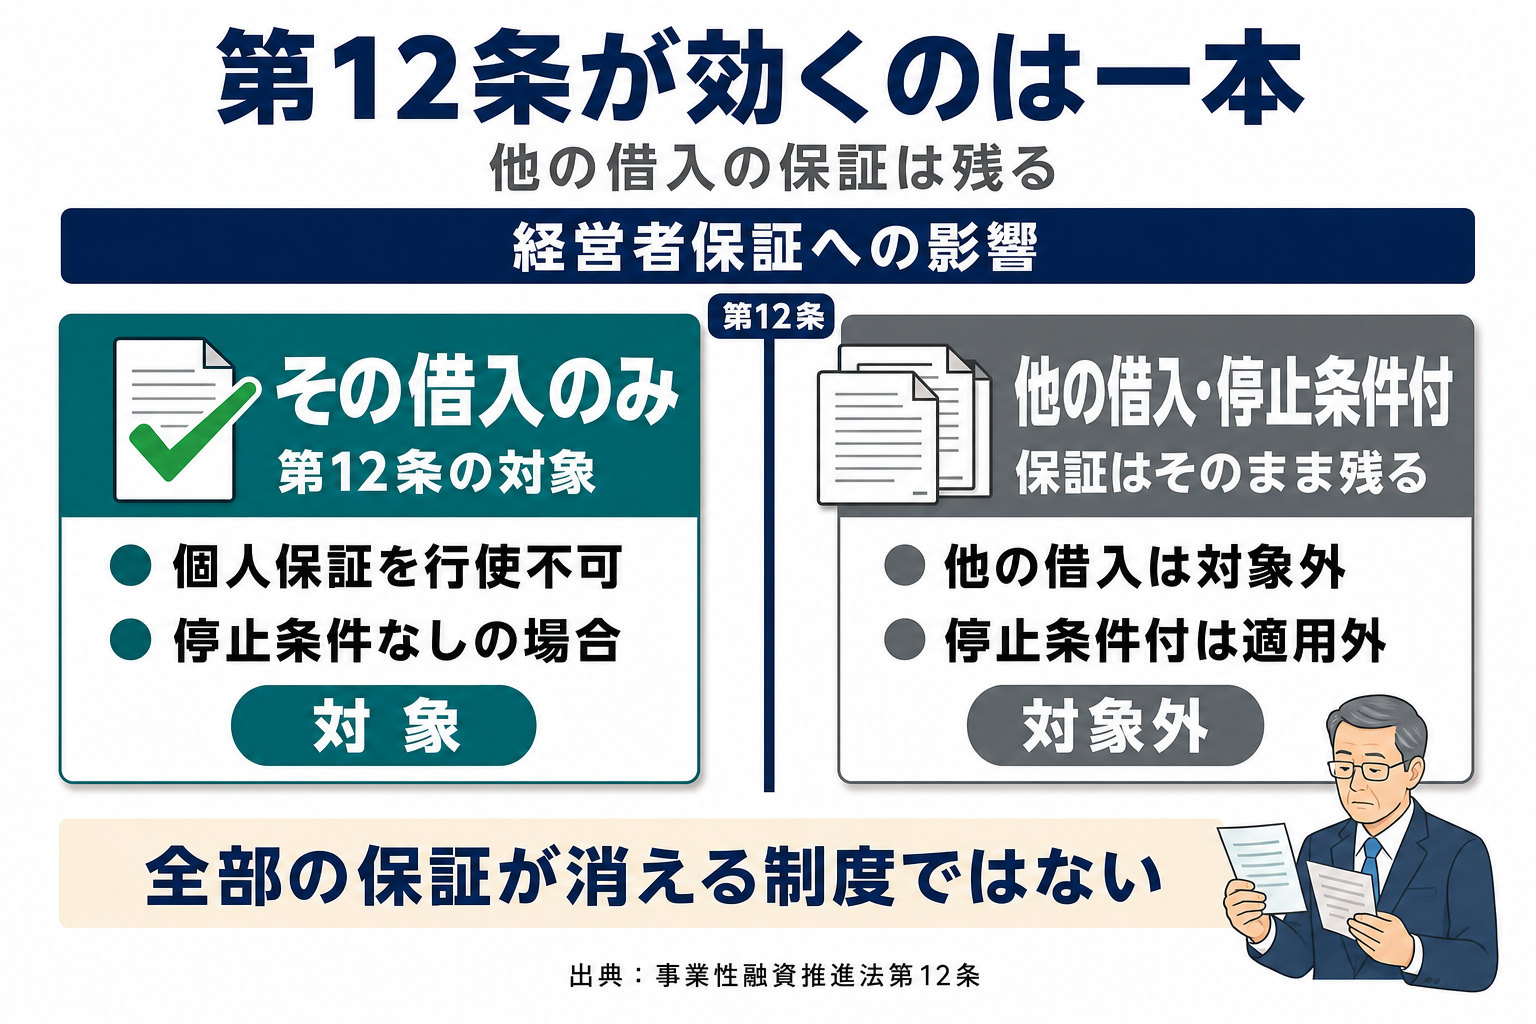
事業性融資推進法第12条は、個人保証等の制限を定めます。企業価値担保権で担保されている債務(特定被担保債権)があり、同じ債権者が代表者等の個人による保証や、その個人が生活の本拠として使う不動産への担保もあわせて取っている場合、その権利を行使できなくなる、という仕組みです。
押さえたいのは「どの借入に効くのか」。効くのはその融資だけで、他の借入に付いた経営者保証には及びません。何本も借入があれば、一本を切り替えても残りの保証は残ります。
信用保証協会(=中小企業の借入に公的な保証を付ける機関)の保証付き融資も、そのまま併用できるとは限りません。連名の留意事項が示すとおり、個別の調整が前提です。自社の借入一覧を手元に置いて相談してください。
停止条件が付いていると制限が外れる
ここが最も見落とされやすい部分です。第12条第4項は、第1項・第2項の制限を適用しない場合を定めます。債務者が事業と財産の状況を報告する義務に違反して虚偽の報告をしたことが停止条件(=その事実が起きたときに効力が生じる条件)とされている個人保証契約等が、それにあたります。
つまり停止条件付の保証を結んでいれば、企業価値担保権を付けた借入でも、虚偽報告があれば請求を受け得ます。中小企業庁も停止条件付保証を保証機能の代替手法として金融機関に検討を促しています。契約書に「停止条件」の文字がないか確かめてください。
「企業価値担保権を付けたから、この借入の個人保証はもう効かない」と早合点しないでください。停止条件付の保証を締結していれば、第12条第4項により制限は適用されません。既存の保証が自動で解除されるわけでもありません。
保証を外すルートは一つではない
保証を外すルートは企業価値担保権だけではありません。経営者保証ガイドラインの要件を満たして保証なしの融資を受ける道は、以前からあります。ガイドラインは2013年12月公表・2014年2月適用開始で、2022年12月の経営者保証改革プログラムより先です。プログラムから派生した仕組みではありません。
要件は、①資産の所有やお金のやりとりに関して法人と経営者が明確に区分・分離されていること、②財務基盤の強化、③適時適切な財務情報の開示です。役員貸付や私的経費の混入は①に直接ひびきます。ただし中小企業庁は、要件の全部または一部を満たせば解除の可能性がある、最終的な判断は金融機関にゆだねられる、法的な拘束力はない、とも明記しています(出典:中小企業庁 経営者保証のページ)。解除手順は事業承継で経営者保証を外す3つの条件と手順にまとめています。
・第12条の制限が効くのは、企業価値担保権で担保された特定の借入だけ
・停止条件付の保証には制限が適用されない(第12条第4項)
・信用保証協会との併用も、ガイドラインによる解除も、判断は金融機関次第
自社は対象になるか
制度の中身より先に確かめたいのは、そもそも自社が設定できる立場にあるか、という点です。
まず法人形態を確認する
第7条第1項の主語は「会社」です。第2条第2項はこれを会社法第2条第1号に規定する会社、つまり株式会社と持分会社に限ります。金融庁・中小企業庁の連名資料は「株式会社・有限会社・持分会社に限られ、個人事業主等は含まれない」と注記しています(特例有限会社は法律上は株式会社にあたります)。金融庁のチラシも「個人事業主や会社以外の法人は設定できません」と明記しています。
事業承継をお考えの方には、個人事業の方や医療法人・社会福祉法人の理事長も少なくありません。その場合、この制度は設定できません。早めに対象外とわかれば、別の道を探す時間が生まれます。
不動産の有無は要件ではない
不動産担保がないから縁のない話だ。そうお考えの方もいらっしゃいます。制度の狙いは不動産担保や個人保証に依存した融資慣行の是正にあり、担保に出せる不動産がない会社を後押しする面はあります。
ただし、不動産を持たないことは法的な要件ではありません。不動産を保有する会社でも、事業全体の将来性を評価する文脈なら対象になり得ます。実際に使えるかは、金融機関の取扱方針や事業性の評価が関わります。
銀行に見てもらえる会社かどうか
銀行に見られるのは、結局「この事業を続けられるか」。手元の状態で見当はつきます。
・月次試算表が毎月でき、決算を待たずに数字が見えるか
・決算書以外に、自社の強みを説明できる材料があるか(取引先との関係、技術、人材)
・期中に情報を出し続けることを負担として受け入れられるか
・後継者候補が、いま社内のどこまで把握しているか
多くが「はい」なら、相談する価値があります。月次の数字が年に一度しか出ない状態なら、まずそこを整えるのが先です。
負担と制約を見極める
では、差し出す側の負担はどうでしょうか。良い面だけで決める話ではありません。設定後に効いてくる制約が二つあります。
総財産を一体で差し出す
担保の対象が総財産である以上、別の借入で追加担保を求められたとき、差し出せる資産が残っていない場面も起こり得ます。設備投資や運転資金の予定がある会社は、ここを先に確かめてください。
重要な財産の処分に同意が要る
設定後の身動きにも制約がかかります。第20条第2項は、定款の目的および取引上の社会通念に照らして通常の事業活動の範囲を超える担保目的財産の使用・収益・処分には、全ての企業価値担保権者の同意を要する、と定めます。条文が例に挙げるのが「重要な財産の処分」と「事業の全部又は重要な一部の譲渡」。違反した債務者の行為は無効です(善意で重大な過失がない第三者には対抗できない、というただし書きが付きます。第20条第3項)。金融庁のチラシのよくあるご質問も、「通常の事業活動の範囲」を超える行為には、金融機関との事前のコミュニケーション・同意が必要だとしています。
事業譲渡で承継を進めたい会社には、ここが直接効きます。一方で第20条は担保目的財産の処分を定めた規定であり、株主が保有する株式の譲渡は同条の直接の対象ではありません。株式譲渡によるM&Aの扱いは信託契約の定めによるため、契約でどう決まっているかを個別に確認してください。
期中の情報開示という宿題
評価の対象が事業の将来性である以上、金融機関は貸した後も事業を見続けます。期中のモニタリング(=融資後も継続して業績や事業の状況を確認すること)と情報開示が事実上の前提です。決算書を年に一度出せば済んでいた会社には、仕事が一つ増えます。
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。譲渡をご検討中の経営者の方からのご相談をお待ちしています。
既存の融資との違い
では、いまある事業承継向けの融資や保証制度はどうなるのでしょうか。結論は単純で、なくなりません。
代替ではなく、選択肢が一つ増えた
不動産担保が不要になる制度ではありません。第1条が掲げるのは融資慣行の「是正」であって、既存の手法の廃止ではないからです。不動産担保も個人保証もこれまでの融資制度も残り、そこに選択肢が一つ加わったと見るのが正確です。既存の融資制度と補助金の全体像は事業承継の融資4選と補助金活用で整理しています。
どちらを先に考えるか
順番を間違えないでください。先に決めるのは、誰に会社を渡すかです。資金の手当てはその後に来ます。承継の方針が定まらないまま制度から入ると、制度に合わせて承継のかたちを歪めかねません。皆さまの会社では、この順番はいかがでしょうか。
取引銀行に何を聞くか
御社の取引銀行は、この制度の話を持ってきたでしょうか。一度も説明を受けていない方が大半だと思います。
まだ届いていない制度
東京商工リサーチが2026年8月20日に公表した調査では、企業価値担保権を「知らない」と答えた企業が76.7%、4,468社(有効回答5,819社、調査期間2026年7月31日〜8月11日)。「知っている」は大企業448社中156社(34.8%)、中小企業5,371社中1,195社(22.2%)でした(出典:東京商工リサーチ 「『企業価値担保権』企業の76%が『知らない』 農・林・漁・鉱業、製造業などで活用意欲が高い」)。
活用意向を尋ねた1,207社では、「理解を深めてから判断したい」841社(69.6%)、「活用したくない」196社(16.2%)、「活用したい」162社(13.4%)。7割近くが判断を保留しており、様子見の姿勢が目立ちます。
施行前の数字も見ます。帝国データバンクが2025年5月23日に公表した調査(有効回答10,735社)では認知度35.1%、活用意向28.6%。活用意向のある3,073社に理由を聞くと、1位「自社の事業性に着目した評価に基づき融資を受けたいため」66.4%、2位「金融機関とより緊密な関係性を構築したいため」34.4%、3位「事業承継等を見据えて、経営者保証を解除したいため」26.6%でした(出典:帝国データバンク 「企業価値担保権に対する企業の意識調査(2025年4月)」)。選択肢のなかに、後継者の株式買取資金にあたるものは置かれていません。
なお、この2つは調査会社も設問の設計も違い、認知度を並べて増減は語れません。銀行ごとの経営者保証の運用実態は事業承継の経営者保証、銀行別データはどう読むかで解説しています。取扱いを公表している金融機関もありますが、自社が使えるかを確かめる確実な方法は、直接尋ねることです。
そのまま使える7つの質問
次の7つを順番に聞いてみてください。その場で答えが出なくても構いません。持ち帰って回答が返れば、それだけで検討は一歩進みます。
-
1
御行は企業価値担保権の取扱いを始めていますか。まだであれば、その予定はありますか。
-
2
当社の事業で、担保として評価できるのはどこですか。逆に、評価が難しいのはどの部分ですか。
-
3
いま当社が差し入れている経営者保証のうち、この制度を使った場合に第12条の制限がかかるのはどの借入ですか。
-
4
その保証は停止条件付ですか。停止条件付であれば、どのような場合に請求を受けることになりますか。
-
5
信用保証協会の保証付き借入がありますが、併用する場合はどう整理することになりますか。
-
6
使うとしたら、期中にどこまでの情報開示と報告を求められますか。
-
7
後継者が私から株式を買い取る資金は、御行ではどのような調達方法が考えられますか。
3番と4番は答えが会社ごとに違います。曖昧なまま進めると、後で「保証が残っていた」と気づきかねません。そして7番こそ多くの経営者にとっての本題で、企業価値担保権で答えが出なくても別の道が示されることがあります。
聞く前に手元でそろえるもの
相談の質は持っていく資料で決まります。次の4点があれば、初回から具体的な話に入れます。
・直近3期の決算書と、直近の月次試算表
・借入一覧(借入先・残高・担保の有無・保証人の氏名・停止条件の有無)
・事業計画(数字だけでなく、自社の強みが言葉になっているもの)
・後継者候補の名前と、いつ何を任せるかの見取り図
なかでも借入一覧は話を早くします。第12条の制限がどの借入に効くかは、一本ずつ見ないと判断できないからです。手書きでも構いません。
なお、ここまでは一般的な進め方です。当社(株式会社SDアドバイザーズ)が譲受側としてどのように会社をお引き受けするかは当社の事業承継の流れで、実際の歩みは当社の実績・事例紹介でご覧いただけます(いずれも当社グループのご紹介です)。
・「知らない」が76.7%(東京商工リサーチ・2026年8月20日公表・有効回答5,819社)
・第12条の制限と停止条件の有無は、借入ごとに確認する
・後継者の株式買取資金の相談も、7番目の質問として必ず持っていく
線を引いて次へ進む
最後に、冒頭の問いへ戻ります。企業価値担保権は、事業承継で使えるのか。
確かなことと、まだ未確定のこと
事業承継の場面で使う制度として想定されている点は、公的資料で確認できます。一方で後継者個人が株式を買い取る資金に直接使えるかは断定できません。担保を設定するのが会社だからです。歯切れは悪くとも、確認できる点とできない点が分かれているほうが、次の一手は決めやすくなります。
制度の結論を待たずにできること
制度がはっきりするのを待たなくても構いません。月次の数字を整える。借入と保証の一覧をつくり、停止条件の有無まで書き出す。後継者に数字を見せ始める。どれも制度と関わりなく承継の役に立ちます。そのうえで取引銀行に、7つの質問を持っていく。
一人で抱え込まず、話を聞いてもらうだけでも見えてくるものがあります。
・金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」 制度ページ
・e-Gov法令検索「事業性融資推進法」(令和6年法律第52号/第1条・第2条・第6条・第7条・第8条・第12条・第15条・第20条・第32条・第33条) 条文
・金融庁・中小企業庁「企業価値担保権制度と信用保証制度の利用に関する留意事項」(2026年5月) PDF
・金融庁「資金調達のあたらしい選択肢〔企業価値担保権〕」(企業価値担保権のチラシ) PDF
・東京商工リサーチ「『企業価値担保権』企業の76%が『知らない』 農・林・漁・鉱業、製造業などで活用意欲が高い」(2026年8月20日公表) 調査ページ
・帝国データバンク「企業価値担保権に対する企業の意識調査(2025年4月)」(2025年5月23日公表) 調査ページ
・中小企業庁「経営者保証」(経営者保証改革プログラム・経営者保証ガイドライン) 経営者保証のページ
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲受側として活動しています。
「40人の社員がいる会社を40社つくる」という当社のビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験と実績が、このコラムの情報の裏付けとなっています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。制度の運用状況は2026年8月時点の情報に基づきます。