自社株評価の見直しで事業承継はどう変わる?
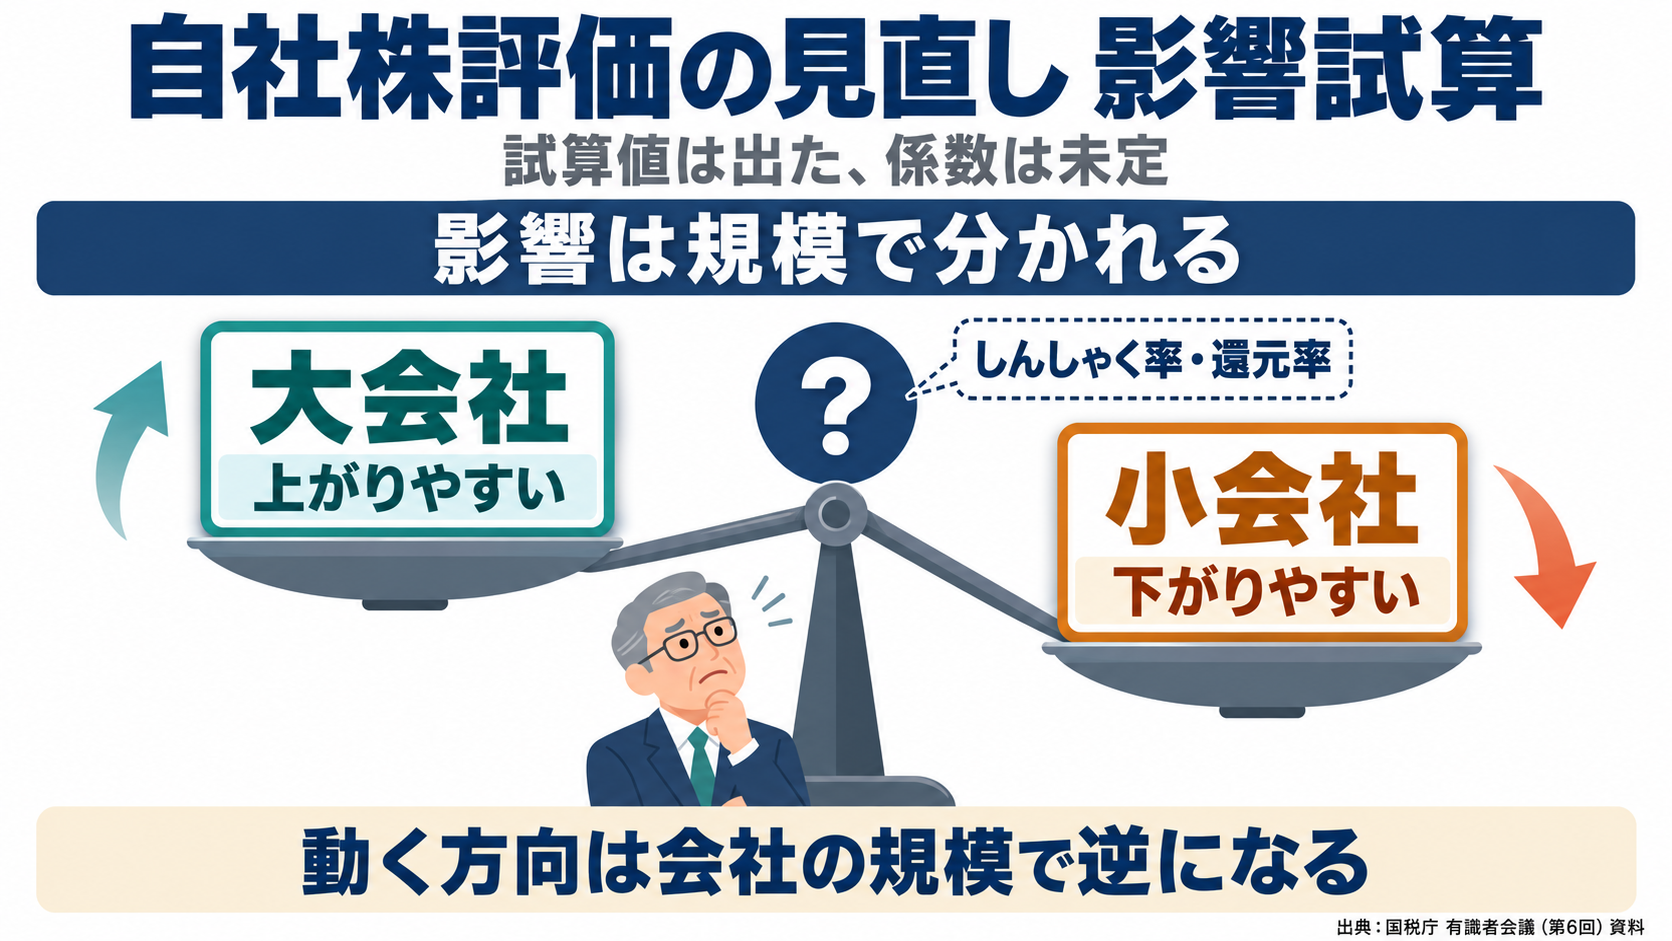
自社株の評価が見直されると聞き、わが社の株価はどうなるのかと気がかりな経営者の方は多いと思います。2026年9月16日の有識者会議で、初めて試算値が示されました。今回の試算では、動く方向は一律ではなく、大会社ほど上がりやすく、小会社ほど下がりやすい結果になっています。
ただし計算に使う2つの係数も、適用時期も、まだ決まっていません。この記事では会社規模別の増減を試算表で整理し、いま顧問税理士と確かめておきたい点をお伝えします。
そもそも類似業種比準方式は廃止されるのか、という方式論 → 類似業種比準方式は廃止か 事業承継への影響
試算が初めて出た意味
自社株の評価方法を見直す議論が、国税庁の有識者会議で続いています。2026年9月16日の第6回会議で、見直し案で試算された評価額がどう動くかという資料が示されました。国税庁の事務局が試算値を数字の形で示したのは、この回が初めてです。自社の評価がどちらへ動くのか、気がかりではないでしょうか。この章では、何が示され、何がまだなのかを確認していきます。
何が示され、何が示されていないのか
示されたのは、実際の申告データにもとづく試算です。対象は1,378社(出典:国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」)。母集団は、令和2年分から令和5年分の相続税・贈与税の申告(4年間分)から無作為に抽出された評価会社です。そのうち、類似業種比準価額と純資産価額の両方を算出している会社が集計されました。この申告データは、会計検査院及び国税庁が実施した実態把握の対象です。
一方で、計算の骨格を決める係数が2つ残っています。ひとつは還元率(=将来の利益を現在の価値に割り戻すときに使う率。高いほど評価額は小さくなります)。もうひとつがしんしゃく率(=評価額を抑える方向に働く調整率)です。
還元率は、資料の冒頭で第7回会議以降の想定論点として掲げられています。しんしゃく率も、資料の注で「次回以降の会議において還元率の考え方と併せて議論いただきたい」とされています。いずれもこれからの検討事項です。数字の枠組みは見えたものの、それを確定させる係数はまだ決まっていません。適用時期も、現時点で公表されている資料には示されていません。
そもそも現行はどう評価するのか
相続税法22条は、財産の価額を「当該財産の取得の時における時価により」と定めるだけです。非上場株式をどう計算するかまでは、法律に書かれていません。実際の計算方法を定めているのは、国税庁の法令解釈通達である財産評価基本通達です。
取引相場のない株式は、まず会社の規模を大会社・中会社・小会社に区分します(評価通達178)。そのうえで、区分ごとに用いる評価方式が決まります(同179)。規模区分が評価額を左右する、という現行の骨格がここにあります。
類似業種比準方式とは、国税庁が業種ごとに公表する類似業種の株価や財務数値に、自社の数値を比準させて計算する方法です。特定の上場企業1社と比べるものではありません。この方式では、しんしゃく率が算式上0.7と置かれています(評価通達180)。中会社は0.6、小会社は0.5に読み替えられます(同180(2))。もうひとつの純資産価額方式は、会社の資産と負債を相続税評価額に洗い替えて計算する方法で、同185に定めがあります。
今回の議論は法律の改正ではありません。見直しの対象は財産評価基本通達、つまり国税庁の内部基準です。「法律が変わった」「もう決まった」という理解で動くと、前提を取り違えます。会議は現在も継続中で、結論は出ていません。
・2026年9月16日の第6回会議で、1,378社の申告データにもとづく試算値が初めて示された
・還元率としんしゃく率は第7回以降の論点で、適用時期も資料に記載がない
・見直しの対象は法律ではなく財産評価基本通達(国税庁の内部基準)
会社規模別の増減率
ここからが本題です。残余利益方式とは、簿価純資産を出発点に、株主が通常期待する収益を上回った分(残余利益)を加算・減算する考え方です。期待を下回れば残余利益はマイナスになり、評価額は簿価純資産より下に動きます。第6回資料には、この方式で評価し直した場合の水準が会社規模別に載っています。ご自身の会社は、どの区分に入るでしょうか。
純資産価額を100としたときの水準
下の表は、第6回資料9ページの試算です。表の左の数字は、純資産価額を100としたときの各評価額の水準(中央値)です。この分母となる純資産価額は、相続税評価額に洗い替えて計算したものです。かっこ内は、現行の申告評価額の中央値を100としたときの、各評価額の中央値の増減(%)です。
注意していただきたいのは、左とかっこ内が別々に集計された中央値だという点です。左の数字を割り算しても、かっこ内の%にはなりません。二つは別の角度から同じ試算を見た数字だとお考えください。
なお、この試算では、全区分に同じしんしゃく率を当てはめた場合の水準が並べられています。現行のような規模別(0.7・0.6・0.5)の適用ではありません。1.0から0.7までの4通りは、見直し案で決まった値ではありません。係数をどこに置くかによる振れ幅を見るための仮置きです。
| 区分 | 現行 | しんしゃく率1.0 | 0.9 | 0.8 | 0.7 |
|---|---|---|---|---|---|
| 全体 n=1,378 (ROE中央値1.8%) |
58.2 | 71.6 (+28.1%) |
64.4 (+15.2%) |
57.3 (+2.3%) |
50.1 (▲10.4%) |
| 大会社 n=128 (ROE中央値3.9%) |
38.2 | 79.8 (+114.7%) |
71.8 (+93.2%) |
63.8 (+71.7%) |
55.8 (+50.3%) |
| 中会社 n=820 (ROE中央値2.1%) |
53.4 | 74.0 (+40.2%) |
66.5 (+26.1%) |
59.2 (+12.1%) |
51.7 (▲1.9%) |
| 小会社 n=430 (ROE中央値0.6%) |
63.8 | 63.2 (▲1.9%) |
56.8 (▲12.0%) |
50.5 (▲21.8%) |
44.2 (▲31.6%) |
(出典:同資料9ページ)
※ 試算の前提:残余利益方式の加算期間5年・還元率8%と仮定。各区分の中央値同士の比較であり、完全子会社株式の修正等の個別調整事項は考慮されていません。
現行と比べてどれだけ動くのか
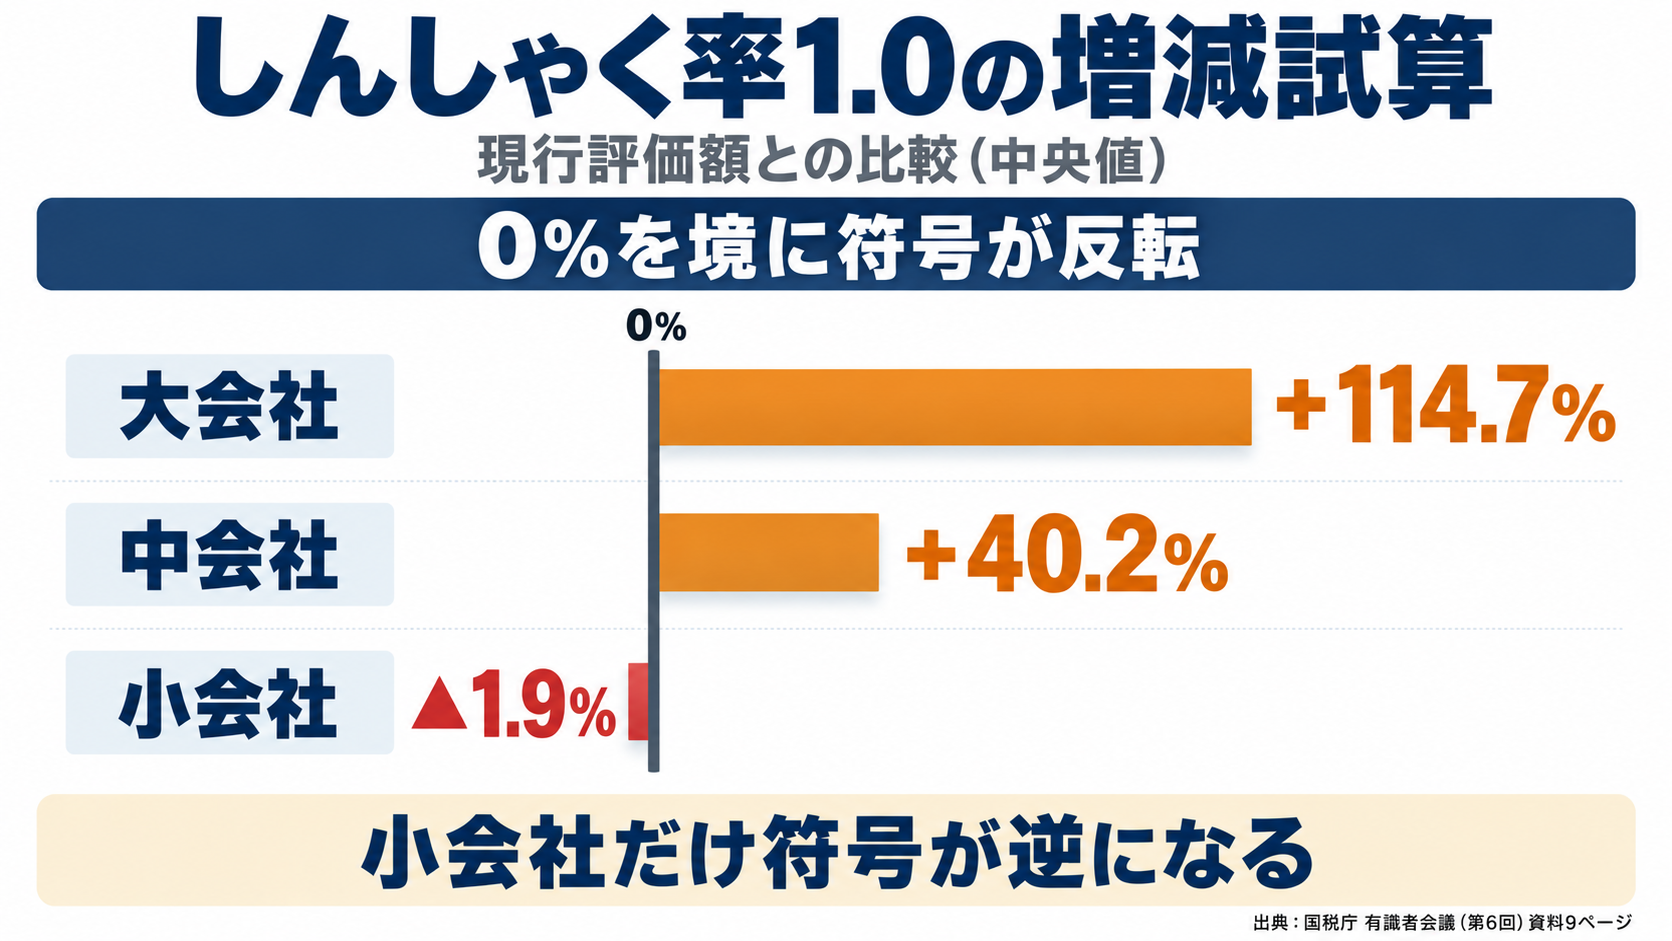
かっこ内の増減が、経営者にとって直接の関心事だと思います。大会社はしんしゃく率1.0で+114.7%、0.7まで下げても+50.3%。逆に小会社は、1.0でも▲1.9%、0.7なら▲31.6%です。同じ見直しでありながら、規模区分によって符号が反対になります。
全体(n=1,378)で見ると、1.0で+28.1%、0.8で+2.3%、0.7で▲10.4%。つまり、しんしゃく率がどこに落ち着くかで、全体の中央値すら上振れにも下振れにも転びます。この係数がまだ決まっていない、という一点が重い意味を持ちます。
・大会社は現行比で大きく上振れ(1.0で+114.7%、0.7でも+50.3%)
・小会社は下振れ(1.0で▲1.9%、0.7で▲31.6%)
・全体でもしんしゃく率次第で+28.1%〜▲10.4%と振れ幅が大きい
上がる会社と下がる会社
では、上がる会社と下がる会社を分けているものは何でしょうか。規模区分そのものではなく、その裏にある収益力の差が効いている、というのが試算表の読み方です。
分かれ目は収益力にある
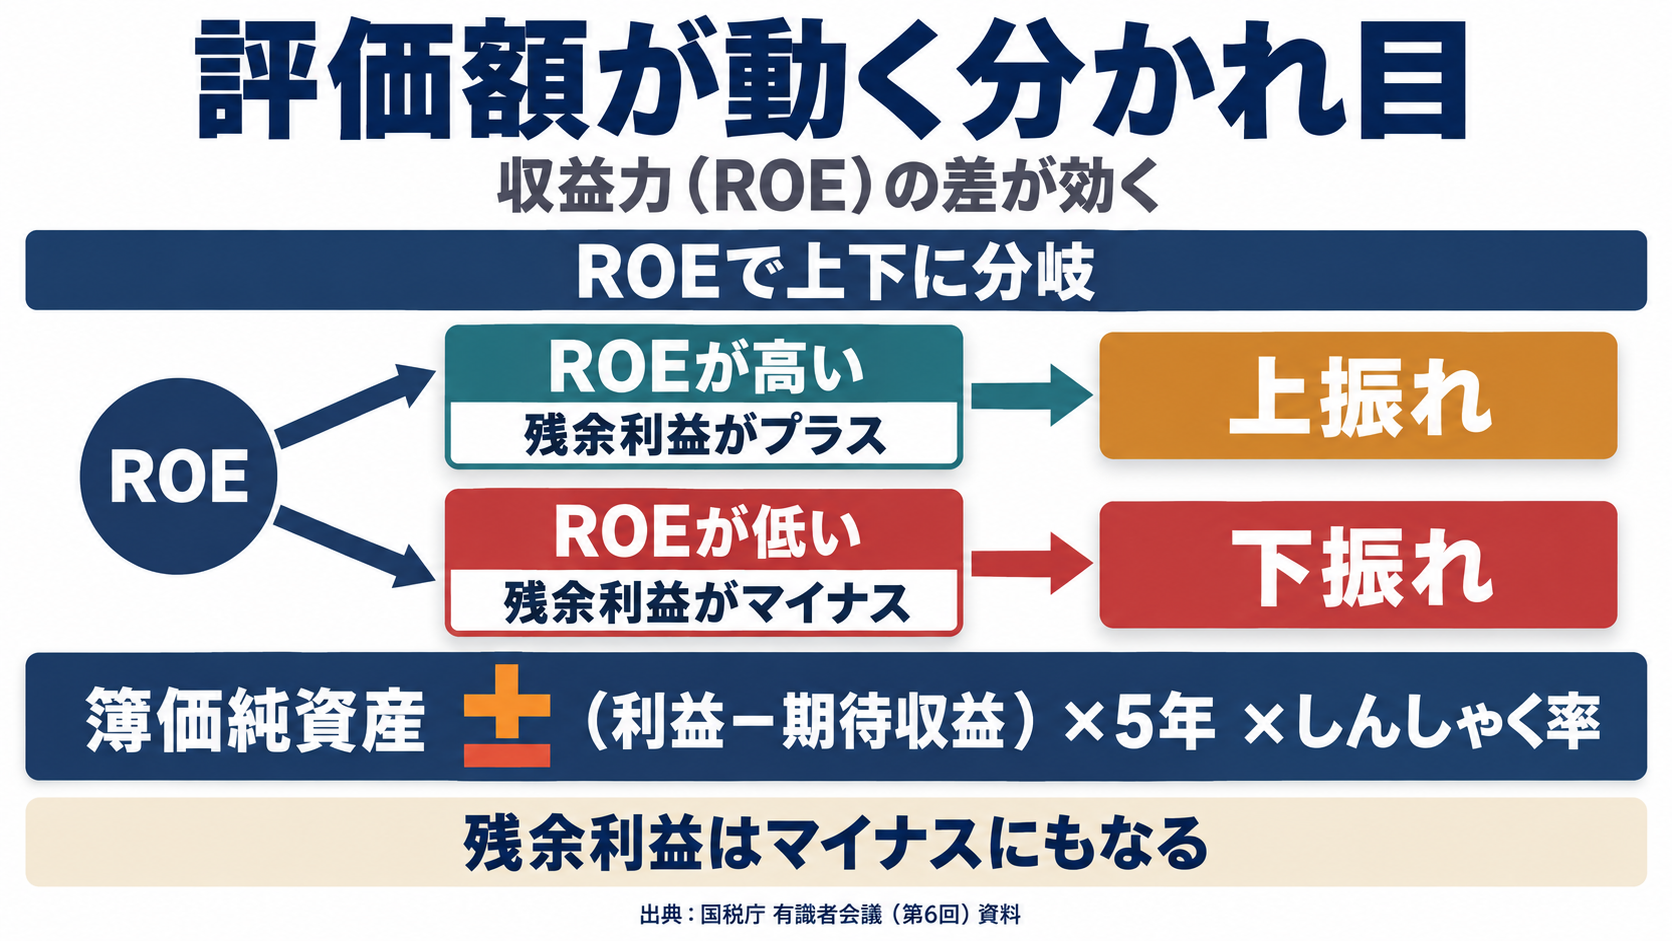
表に併記されたROE(=自己資本利益率。自己資本に対してどれだけ利益を生んでいるかを示す割合)の中央値を並べると、構図が見えてきます。大会社3.9%、中会社2.1%、小会社0.6%、全体1.8%。上振れの大きい区分ほど、ROEの中央値が高い並びです。
残余利益方式は、簿価純資産(=帳簿上の純資産。相続税評価額に洗い替えた純資産価額とは別物です)を出発点に計算します。収益力が高い会社ほど残余利益が積み上がり、評価額は上へ動きます。逆に期待収益に届かない会社では残余利益が生じず、評価額は簿価純資産を下回る方向に動きます。収益力の差が、そのまま増減の符号を分けています。
利益を安定して出しており、かつ純資産が厚い会社ほど、上振れ側に位置しやすい構造です。直近数期の利益水準を思い浮かべると、自社がどちら寄りかの見当はつきます。
評価額が下がる会社の割合
中央値の比較だけでは、自社がどちら側かは見えません。そこで第6回資料10ページには、現行の申告評価額以下となる会社の割合も載っています。
| 区分 | しんしゃく率1.0 | 0.9 | 0.8 | 0.7 |
|---|---|---|---|---|
| 全体 | 33.1% | 40.2% | 48.6% | 57.3% |
| 大会社 | 16.4% | 21.1% | 24.2% | 28.1% |
| 中会社 | 26.5% | 33.5% | 42.2% | 50.9% |
| 小会社 | 50.7% | 58.6% | 67.9% | 78.4% |
(出典:同資料10ページ)
資料は小会社について、0.8で67.9%、0.7で78.4%と「概ね7〜8割の会社の評価額は下がる」と記しています。大会社でも0.8で24.2%、0.7で28.1%です。資料には「概ね2〜3割の会社の評価額は下がる」との記述があります。しんしゃく率0.8〜0.7なら、大会社であっても4社に1社ほどは下振れ側にいる計算です。1.0の場合は16.4%で、6社に1社ほどにとどまります。
「大会社だから上がる」「小会社だから下がる」は、あくまで中央値の傾向です。同じ区分のなかでも個社の資産と収益の状況によって結果は分かれます。自社が中央値どおりになるとは限らない、という前提で読んでください。
・分かれ目は規模区分そのものより、その裏にある収益力(ROE)の差
・小会社は0.8で67.9%、0.7で78.4%が現行以下になる試算
・大会社でも0.8で24.2%、0.7で28.1%は現行以下になる
評価額は2倍になるのか
先に答えを申し上げます。2倍相当になるのは、大会社かつ係数を最も厳しく置いた場合の中央値です。すべての会社に当てはまる数字ではありません。
「2倍になる」という話を耳にされた方もいると思います。この「2倍」には、出どころの異なる2つの数字が混ざっています。順に見ていきます。
国税庁の試算が示した倍率
ひとつめは、いま見てきた第6回資料の試算です。大会社・しんしゃく率1.0のケースで、現行の申告評価額の中央値に対して+114.7%。倍率にすればおよそ2.1倍にあたります。ただしこれは、しんしゃく率を1.0と置いた場合の中央値です。
同じ大会社でも、0.8なら+71.7%、0.7なら+50.3%まで下がります。そして肝心のしんしゃく率は、まだ決まっていません。
「2倍から5倍」という別の数字
もうひとつが、第5回会議の議事要旨に記録された委員の発言です。そこには、一定の仮定のもとで商工会議所において試算した結果が残されています。特に一定規模以上の中小企業では、評価額が現行の類似業種比準方式に比べて「2倍から5倍近くに達し」うる。相続税負担も大幅に上昇することが想定される。そうした趣旨の指摘です(出典:国税庁「取引相場のない株式の評価に関する有識者会議(第5回)議事要旨」)。
この試算は、置いた仮定や対象企業の内訳が公表資料からは確認できません。委員の問題提起として記録されている数字であり、国税庁の試算とは別物です。
あわせて申し上げると、評価額の倍率がそのまま税負担の倍率になるわけではありません。実際の相続税額は、保有株式数や他の財産、基礎控除、事業承継税制を使えるかどうかでも変わります。
①国税庁の試算=大会社・しんしゃく率1.0で現行比+114.7%(中央値)
②第5回議事要旨に記録された委員の発言=「2倍から5倍近く」(商工会議所の試算。前提は公表資料で確認できません)
この2つを同じ数字として語ると、自社の見通しを大きく誤ります。いま自分がどちらの数字を見ているのかを、その都度確かめてください。
・国税庁の試算で2倍相当となるのは、大会社かつしんしゃく率1.0の中央値
・同じ大会社でも0.7なら+50.3%にとどまる
・「2倍から5倍」は第5回議事要旨に記録された委員の発言で、出どころが異なる
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。評価額の結論を待つあいだに、選択肢を並べておきたいという段階でも構いません。譲渡を急かすことはいたしません。
自社で今できる試算
では、いま手元でできることは何でしょうか。係数が未確定である以上、見直し案で試算される評価額を自社で正確に出すことはできません。それでも、動きうる幅を把握する下ごしらえは今から進められます。
顧問税理士と確かめる三つのこと
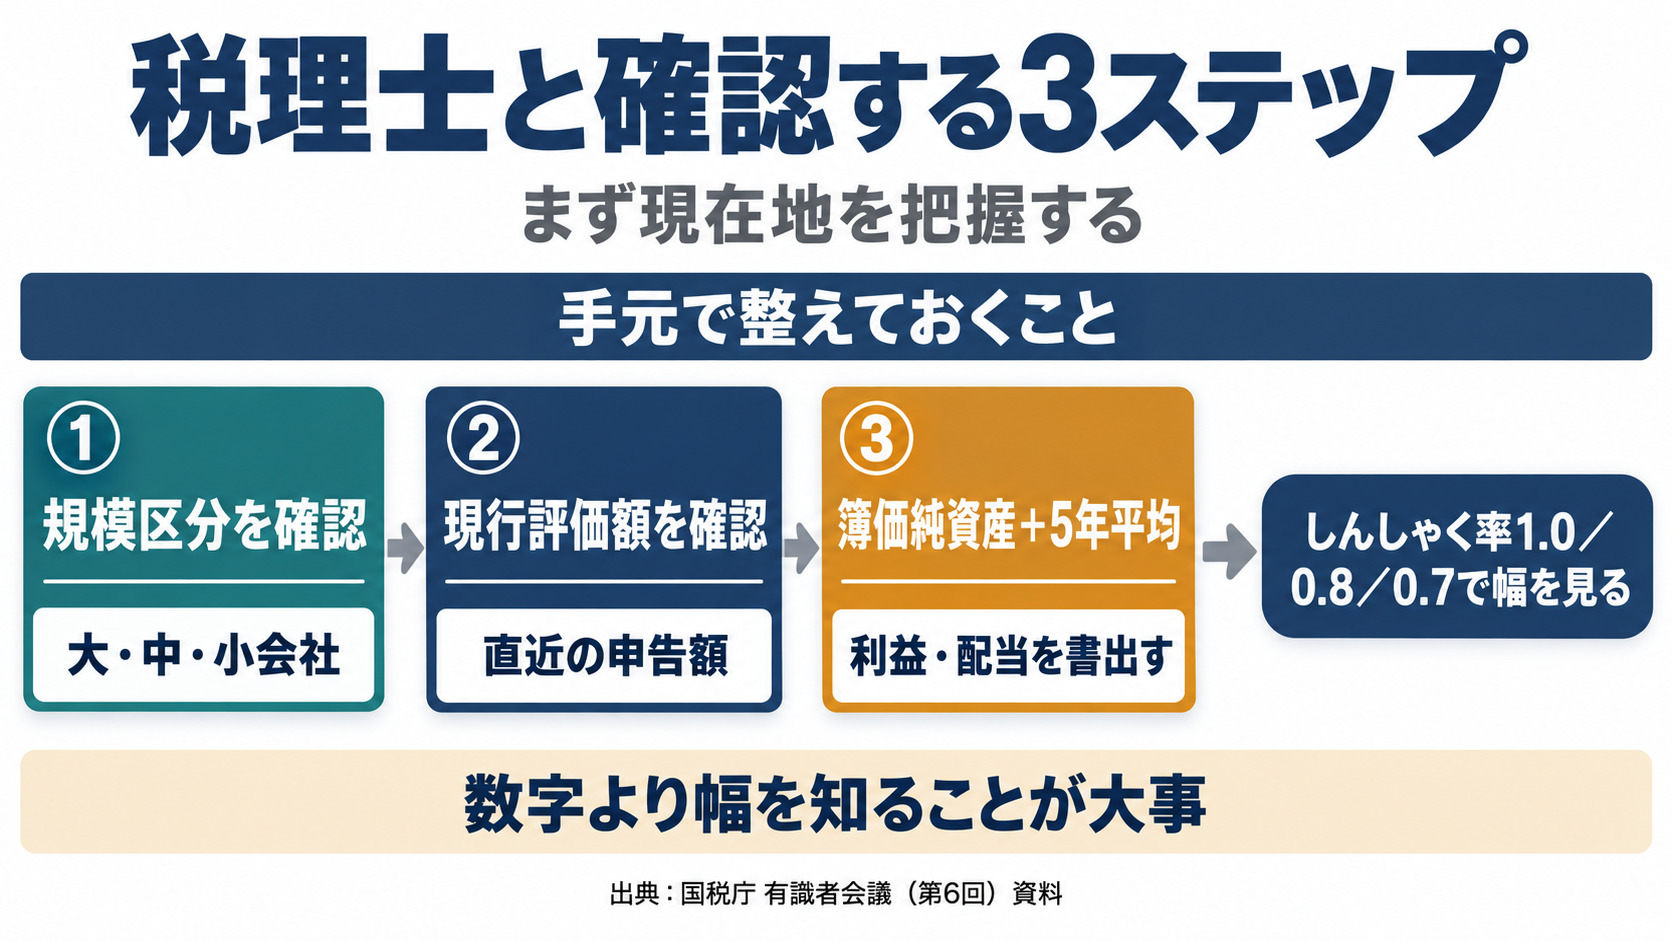
相談の前に、手元で整理しておける項目があります。次の三つが揃えば、税理士との会話は具体になります。
-
1
自社が現行の大会社・中会社・小会社のどの区分にあたるか(評価通達178の区分。総資産価額・従業員数・取引金額で判定します)
-
2
直近の相続税申告や贈与の際に使った、現行方式での1株当たり評価額
-
3
直前期末の簿価純資産と、過去5年の平均利益・平均配当。残余利益方式の案は、この3つを出発点に計算する形です
3番目まで揃うと、しんしゃく率を仮に置いた感度分析が可能になります。1.0・0.8・0.7の3通りで並べてみれば、自社の振れ幅がつかめます。数字そのものより、幅を知っておくことに意味があります。
評価額の増減は、そのまま相続税の課税価格に効きます。相続税の税率は、課税価格が大きいほど高くなる仕組みです。そのため、評価額の伸び以上に負担が膨らむ場合もあります。どの税率帯に入るかは自社の資産構成や相続人の数で変わりますので、ここは顧問税理士にお確かめください。
評価額が上がりそうな場合に考えられること
試算の結果が上振れ側に出た場合、慌てて何かを動かす前に、現行制度のもとで取りうる選択肢を棚卸ししておくのが順序です。
・決算書と過去の株価算定書を1か所にまとめ、顧問税理士に「現行区分」と「現行評価額」を確認する
・直前期末の簿価純資産と過去5年の平均利益・平均配当を書き出す
・しんしゃく率1.0・0.8・0.7の3通りで、上下の幅を押さえる
・確定していない制度を見込んだ資産移動は避ける。ただし相続対策など別の理由で進めている承継まで止めない
・いま出せるのは確定値ではなく「振れ幅」
・現行区分・現行評価額・簿価純資産と5年平均の利益/配当の3点セットを揃える
・確定前の制度を前提にした資産移動は避け、現在地の把握を先に置く
何がまだ決まっていない
では、いったい何が決まったのでしょうか。ここで意外に思われるかもしれませんが、第6回資料に並ぶ記述の多くは「〜としてはどうか」という提案の形で書かれています。事務局案として投げかけられた段階であり、決定事項ではありません。
還元率としんしゃく率は第7回以降
第6回資料は、還元率を第7回会議以降の想定論点として冒頭に掲げています。しんしゃく率も、資料の注で還元率の考え方と併せて次回以降に議論したいとされています。試算で使われた還元率8%も、資料上「仮定」と明記された数字です。このうち還元率が評価額をどれほど動かすかは、資料8ページの計算例が示しています。
利益も配当もない会社(資料の表記でB、C=0)の例です。直前期末の簿価純資産を100としたとき、株式評価額は還元率2%で91、5%で78、10%で62。還元率が動くだけで、同じ会社の評価額が91から62まで振れる計算です(出典:同資料8ページ)。この計算例は、個人事業主が直接、事業用資産を保有する場合との保有形態の差のみを想定した数字だと注記されています。
適用時期も示されていない
いつから適用されるのかは、多くの経営者が最も知りたい点だと思います。ここは正直にお伝えします。適用時期は、現時点で公表されている資料には示されていません。「◯年から」と書かれた記事を見かけたら、その根拠を確かめてください。
委員の意見は割れている
第5回会議の議事要旨には、賛成・反対の双方が記録されています。賛成側の発言を挙げます。会計検査院から指摘されている会社規模別の評価額の乖離を放っておくわけにはいかない。その観点から一本化に賛成する、という意見です。残余利益方式はM&A実務で用いている方法と極めて似ており違和感はない、という趣旨の発言も残っています。
一方で、疑問も出されました。理論的根拠や実証的裏付けもなく、シミュレーションも示されていない。その中で残余利益モデル一本に絞って検討することが正しい議論なのか、という指摘です。現行方式の改正で対応できることを無視して類似業種比準方式を廃止するのは理論の飛躍だ、という意見も残っています。
さらに、懸念も記録されています。事業承継が近くなると、あえて事業を成長させず利益を抑制した方がよいということにもなりかねない。会議の終わりには、座長からこんな趣旨の発言もありました。この会議において多数決で何かを決めるといったことは一切考えていない(出典:同会議 第5回議事要旨)。
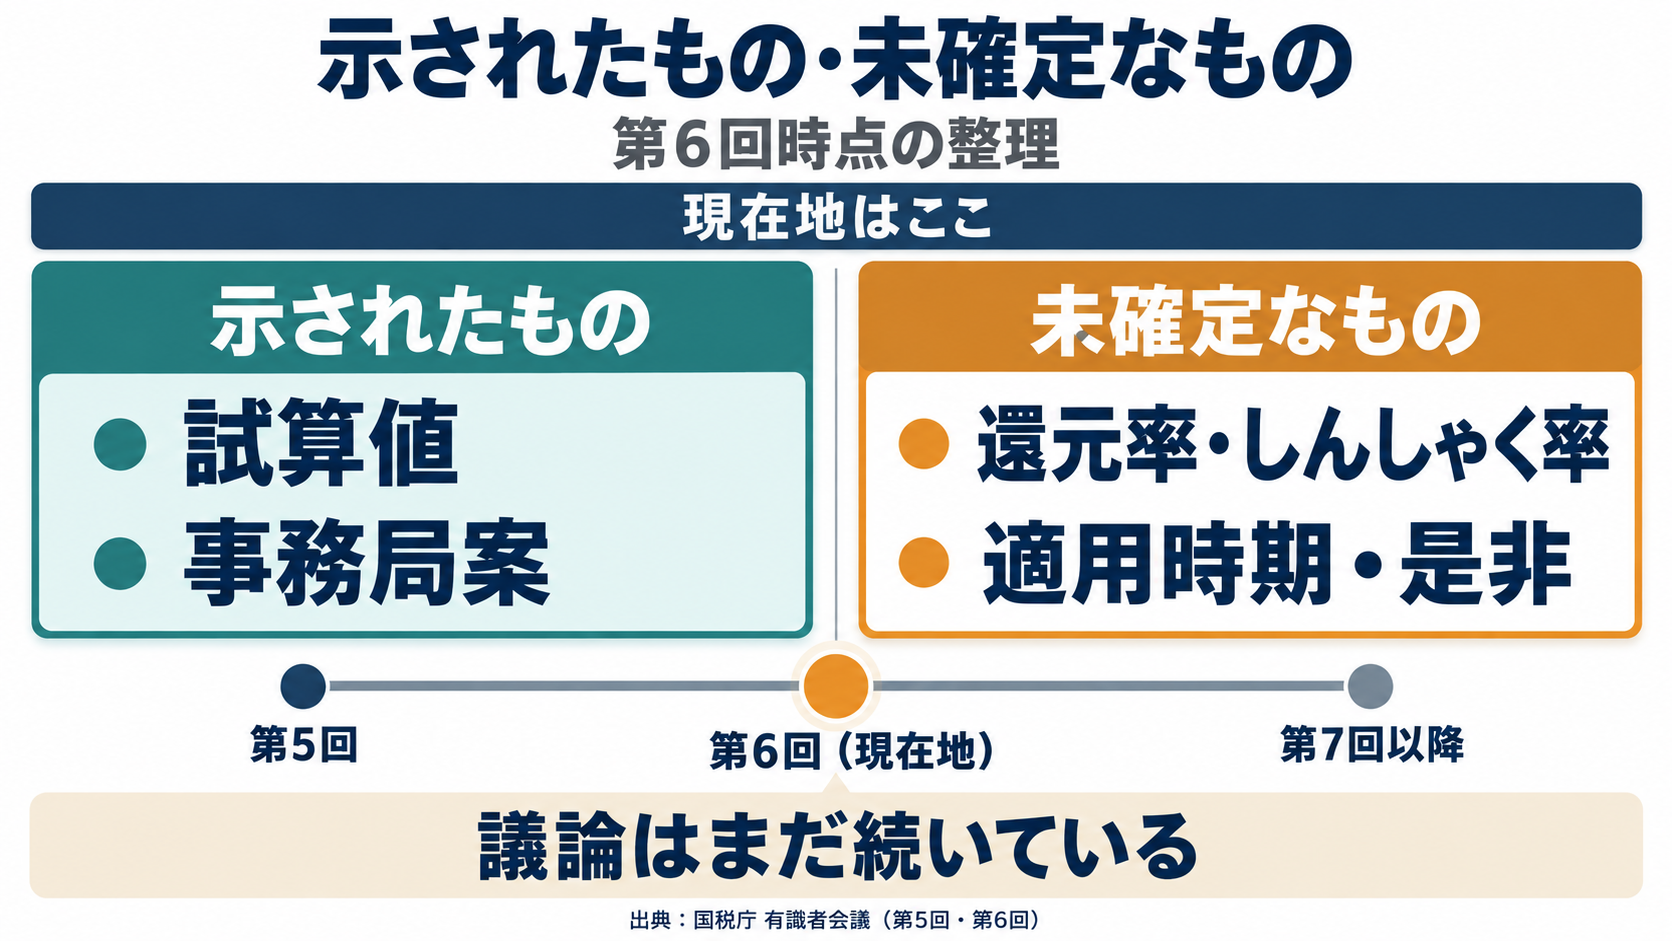
決まったこと:まだありません。示されたのは事務局案と試算値です。
決まっていないこと:還元率、しんしゃく率、適用時期、そして見直しの是非そのもの。
議論が続いている段階だ、という前提を持って情報に接してください。
・第6回資料の記述は「〜としてはどうか」という提案の形
・還元率2%で91、5%で78、10%で62と、係数ひとつで評価額が大きく振れる
・第5回議事要旨には賛否が並び、座長も多数決で決めないと述べている
グループ経営への波及
持株会社をつくったり、事業ごとに子会社を分けたりしている会社にとっては、もうひとつ見ておきたい論点があります。子会社株式の扱いです。
子会社株式の扱いが動きうる
第6回資料は、子会社株式の評価を親会社の評価額へ適切に反映することが、企業価値評価として本来の在り方だと整理しています。そのうえで、対象範囲を完全支配関係にある子会社株式に限る案を示しました。簿価によらず適正な価額に修正して反映することとしてはどうか、という提案です。
これも提案の段階です。ただ、グループ構成をどう組むかが評価額に影響しうる論点は、すでに俎上に載っています。持株会社を使っている会社は、押さえておく価値があります。
負担の軽減はどこで受けるのか
評価額が上がるなら、その分の負担はどこで吸収するのか。この問いに、議事要旨は正面から答えています。
第5回議事要旨には、事務局(国税庁)の回答として、次の趣旨が記録されています。高い収益率で純資産が積み上がる法人は、評価額が上昇する。企業価値評価においても、一般的な感覚からしても自然である。円滑な事業承継の観点から相続税負担の軽減を図るべきだというのであれば、そのために事業承継税制があるのではないか。
つまり、評価の物差しは物差しとして合理性を追い、負担の軽減は別の制度で受け止める、という整理です。ここで注意したいのは、事業承継税制の性格です。これは一定の要件を満たす場合に贈与税・相続税の納税を猶予・免除する制度であり、評価額そのものを下げる制度ではありません。要件を満たし続けられるかどうかの確認も要りますので、顧問税理士と位置づけを整理しておいてください。
・完全支配関係にある子会社株式を適正な価額に修正する案が示されている
・事務局(国税庁)は、負担の軽減は事業承継税制で受け止めるという整理を示した
(同制度は納税を猶予・免除するもので、評価額そのものを下げる制度ではありません)
・いずれも提案・説明の段階で、制度として確定したものではない
M&Aと承継への影響
ここからは、譲渡や承継を考えている経営者の視点で見ていきます。評価の物差しが変われば、M&Aの価格も動くのでしょうか。何が変わり、何が変わらないのかを分けて考えます。
譲受側から見ると何が変わるのか
まず変わらないことから。相続税・贈与税の評価額と、M&Aの取引価格は、もともと別の物差しです。相続税評価額は課税のための画一的な計算であり、譲渡価格は当事者の交渉で決まります。見直しが実現しても、この関係そのものは変わりません。
変わりうるのは、経営者が承継を考えるときの比較軸です。親族内承継にかかる税負担の見通しが動けば、親族への承継と第三者への譲渡を並べる場面が増えます。第5回議事要旨には、残余利益方式はM&A実務で用いている方法と極めて似ているという発言も残っていました。課税上の評価の考え方が、実務の企業価値評価に一歩近づく方向とも読めます。
譲受側として、日々経営者の方と向き合っています。自社だけでは伸ばしきれない事業を、より活かせる相手に託す。その判断が、税制の議論とは別の理由で選ばれていく場面に出会います。評価額の行方は、判断材料のひとつに過ぎません。
なお、ここまでは一般的な考え方です。当社(株式会社SDアドバイザーズ)が譲渡先としてどう引き受けるかは当社の事業承継の流れに記載しています。実際にお迎えした会社の事例は当社の実績・事例紹介にあります(いずれも当社グループのご紹介です)。
相続で自社株が誰に渡るか
評価額が上がるかどうかと同じくらい、あるいはそれ以上に効いてくるのが、株式が誰の手に渡るかという問題です。評価額が下がっても、株式が分散すれば経営は動きにくくなります。
制度の行方は自社では動かせません。一方、株式を誰にどう渡すかは、いまの自社で決められる領域です。動かせるところから手を付けるのが、結果として安全な順序になります。
・相続税評価額とM&Aの取引価格は、もともと別の物差し
・変わりうるのは、親族内承継と第三者承継を比べるときの軸
・株式が誰に渡るかは、制度の行方と関係なく今から整えられる
今すぐ動くべきなのか
結論から申し上げると、いま資産を動かす必要はありません。ただし、相続対策など別の理由で進めている承継まで止めることはないと考えます。自社株評価の見直しで事業承継はどう変わるのか。現時点での答えは、動く方向は会社によって逆であり、幅も係数次第、というものです。まずは自社の現在地を測ることから始めてください。
いま動かさないほうがよいこと
避けたいのは、確定していない制度を見込んで動くことです。相続への備えや株主の整理など、制度とは別の理由で進めている承継まで止める必要はありません。しんしゃく率が0.7に落ち着けば、中会社は▲1.9%、小会社は▲31.6%と、現行より下がる試算です。上がる前提で急いだ結果、下がる側だったという事態も起こりえます。
「今のうちに株価を下げましょう」という誘いには、根拠となる資料の該当ページを尋ねてみてください。第6回資料に適用時期の記載はありません。
いま整えておけること
逆に、いま進めておいて損のないことは複数あります。現行区分と現行評価額の確認、簿価純資産と5年平均の利益・配当の把握。あわせて、株式の保有状況の整理と、後継者の有無を前提にした選択肢の棚卸し。いずれも、制度がどちらに転んでも無駄になりません。
会議は続いています。第7回以降で還元率としんしゃく率が議論され、そこで初めて自社の評価額の輪郭が見えます。それまでの時間を、現在地の把握に充てる。これが、いま取りうる最も確かな一手だと考えています。
・上がる会社と下がる会社があり、方向は一律ではない
・還元率・しんしゃく率・適用時期のいずれも未確定
・確定前の資産移動は避け、現在地の把握と株式の整理から始める
先が見えないなかで判断を迫られると、迷いも出てくると思います。それでも、手元の数字を並べるところからなら、今日でも始められます。
・国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」(2026年9月16日)
https://www.nta.go.jp/about/council/nai-hyoka/20260916/pdf/06shiryo_kabukaigi.pdf
・国税庁「取引相場のない株式の評価に関する有識者会議(第5回)議事要旨」(2026年8月20日)
https://www.nta.go.jp/about/council/nai-hyoka/20260820/pdf/05giji_kabukaigi.pdf
・国税庁「審議会・研究会等」
https://www.nta.go.jp/about/council/kenkyu.htm
・国税庁 タックスアンサー No.4638「取引相場のない株式の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4638.htm
・国税庁 財産評価基本通達178・179(取引相場のない株式の評価上の区分/評価の原則)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/02.htm
・国税庁 財産評価基本通達180(類似業種比準価額)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/03.htm
・国税庁 財産評価基本通達185(純資産価額)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/04.htm
・e-Gov法令検索「相続税法」(第22条 評価の原則)
https://laws.e-gov.go.jp/law/325AC0000000073
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲渡先として活動しています。「40人の社員がいる会社を40社つくる」というビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験と実績が、このコラムの情報の裏付けとなっています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。