事業承継・M&A補助金 16次公募はいつまで
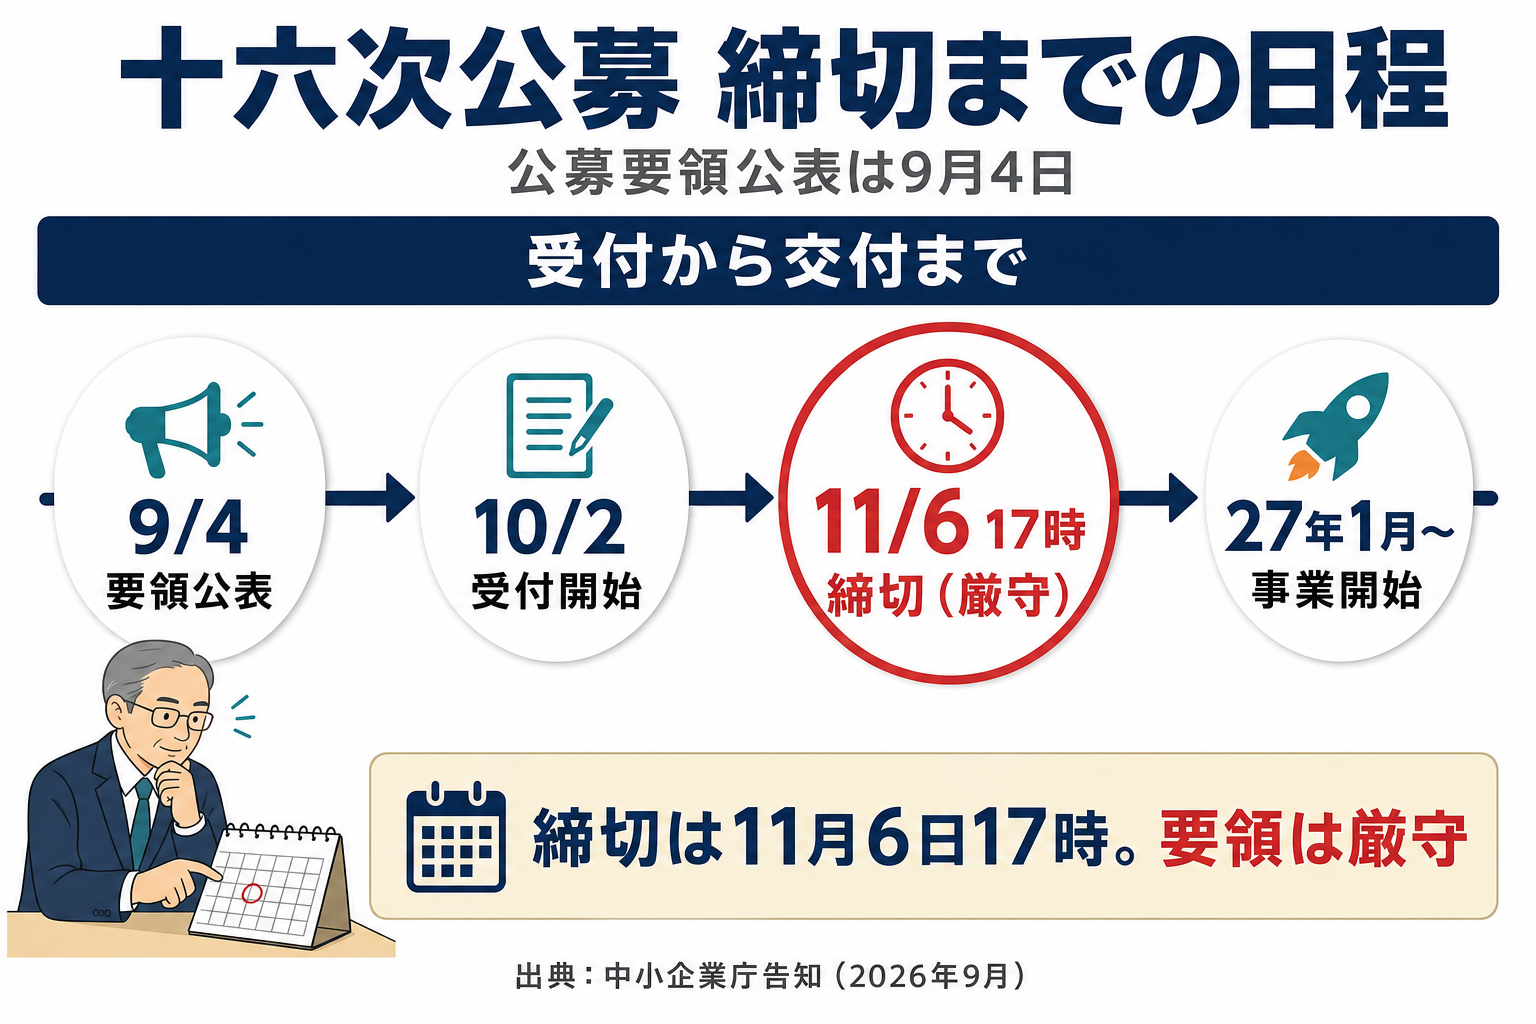
締切がいつなのか、まずそこを知りたい。事業承継・M&A補助金の十六次公募は、2026年10月2日(金)に受付が始まり、11月6日(金)17時に締め切られます(公募要領は「※厳守」、中小企業庁の告知は「17:00(予定)」と表記しています)。要件を満たし採択された場合に、経費の一部が交付されます。
この記事では、十六次公募の締切と申請の段取りを整理します。あわせて、譲り受ける側が4つの枠のどれに当てはまるかを公募要領で確かめます。
制度の対象確認から申請方法までの全体像を知りたい → 事業承継補助金の対象確認から申請方法まで解説
補助金の仕組みと申請時の注意点を知りたい → M&A・事業承継補助金とは?申請の仕組みと注意点
専門家費用をどこまで補助でまかなえるか知りたい → M&A・事業承継コンサルの費用は補助金で減らせる?
十六次公募の申請期限
いちばん知りたいところからお答えします。事業承継・M&A補助金の十六次公募(16次公募)は、公募申請の受付が2026年10月2日(金)に始まります。締切は2026年11月6日(金)17時です。公募要領が公表されたのは2026年9月4日(金)でした(出典:中小企業庁「事業承継・M&A補助金(十六次公募)の公募要領を公表します」公表ページ)。
締切の「17時」には注記の違いがある
受付期間は約5週間。日付だけを見れば余裕があるように感じられますが、締切時刻の書きぶりには注意したい点があります。各枠の公募要領には「2026年11月6日(金)17:00(※厳守)」と記載されています。
一方、中小企業庁の告知ページでは「令和8年11月6日(金)17:00(予定)」と、末尾に(予定)が添えられています。同じ日時でも、要領は確定として書き、告知は予定として書いている。この差があるため、申請の直前には公式サイトで最終確認をしておきましょう。
申請はJグランツの電子申請だけ
申請方法は電子申請システム「Jグランツ」に限られます。紙の郵送や持ち込みの受付はありません。Jグランツを使うには「GビズIDプライム」アカウント(=法人の代表者に紐づく行政手続き用の共通アカウント)を先に取得しておきます。
ここで気をつけたいのが、アカウント発行にかかる日数の案内が資料によって違うことです。公募要領は「1〜2週間程度、混雑時は3週間程度」、中小企業庁の告知は「2〜3週間程度」と説明しています。長いほうの3週間を見込んで動くのが安全です。
もう一つ、申請方法によって所要日数が変わります。GビズID公式サイトは2026年7月9日付で、法人代表者によるオンライン審査についてアカウント作成が24時間365日すみやかに行われるようになったこと、いっぽうで書類申請の審査期間が従来の最大2週間から最大1か月に変更されたことを案内しています(出典:GビズID)。書類で申請する場合は、公募要領の目安より長くかかることを見ておくほうが安全です。
ここから日付に落としてみます。受付開始の2026年10月2日に申請できる状態にしておくなら、長いほうの3週間から逆算して、GビズIDプライムの申請は遅くとも9月中旬までに出しておきたい計算になります。締切の11月6日から逆算しても、10月中旬の申請では間に合わない可能性が残ります。いずれも公式が定めた期限ではなく、発行日数の目安からの逆算です。
書類申請で最大1か月かかる場合は、この逆算では足りません。受付開始まで1か月を切っているなら、自社がオンライン申請を使えるかどうかを先に確認しておくほうが確実です。
採択のあとはどこまで決まっているか
補助事業期間は2027年1月(下旬予定)から14か月以内が想定されています。採択・不採択の結果は、申請者全員にJグランツを通じて通知されるしくみです。採択発表の具体的な時期は、十六次公募の要領にも中小企業庁の告知にも書かれていません。
補助金の交付は事業完了後の精算払い(実費弁済)です。先に自己資金で支払い、あとから補助対象と認められた分が戻ってくる。この順番を誤解すると、資金繰りの計画が崩れます。
ここまでの日程を、時系列で並べておきます。
| 時期 | できごと |
|---|---|
| 2026年9月4日(金) | 十六次公募の公募要領が公表 |
| 2026年10月2日(金) | 公募申請の受付開始(Jグランツ) |
| 2026年11月6日(金)17:00 | 公募申請の締切(要領は「※厳守」、告知は「(予定)」) |
| 2027年1月下旬(予定) | 補助事業期間の開始(開始から14か月以内) |
(出典:中小企業庁「事業承継・M&A補助金(十六次公募)の公募要領を公表します」および各枠の十六次公募 公募要領)
・公募申請は2026年10月2日(金)〜11月6日(金)17時。要領は「※厳守」、告知には「(予定)」の注記あり
・申請はJグランツの電子申請のみ。GビズIDプライムの発行に1〜3週間程度を見込む
・交付は事業完了後の精算払い。採択発表の具体的な時期は公表資料に記載がない
16次で使える4つの枠
十六次公募では、4つの枠がすべて実施されます。名称が似ていて紛らわしいので、まず正式名称と類型を押さえておきます。
金額を見る前に、自社の案件がそもそも対象から外れていないかを先に確かめておくと確実です。専門家活用枠では、親族間の事業承継、グループ内再編、物品・不動産のみの売買が原則として対象外とされています(詳しくは「対象外になるM&A」で説明します)。
4枠と、その下の類型
4つの枠は、事業承継促進枠、専門家活用枠、PMI推進枠、廃業・再チャレンジ枠です。このうち専門家活用枠は、類型ごとに公募要領が分かれています。買い手支援類型(Ⅰ型)と売り手支援類型(Ⅱ型)は1本の要領にまとめられ、その「4. 支援類型について」で2類型と定められています。
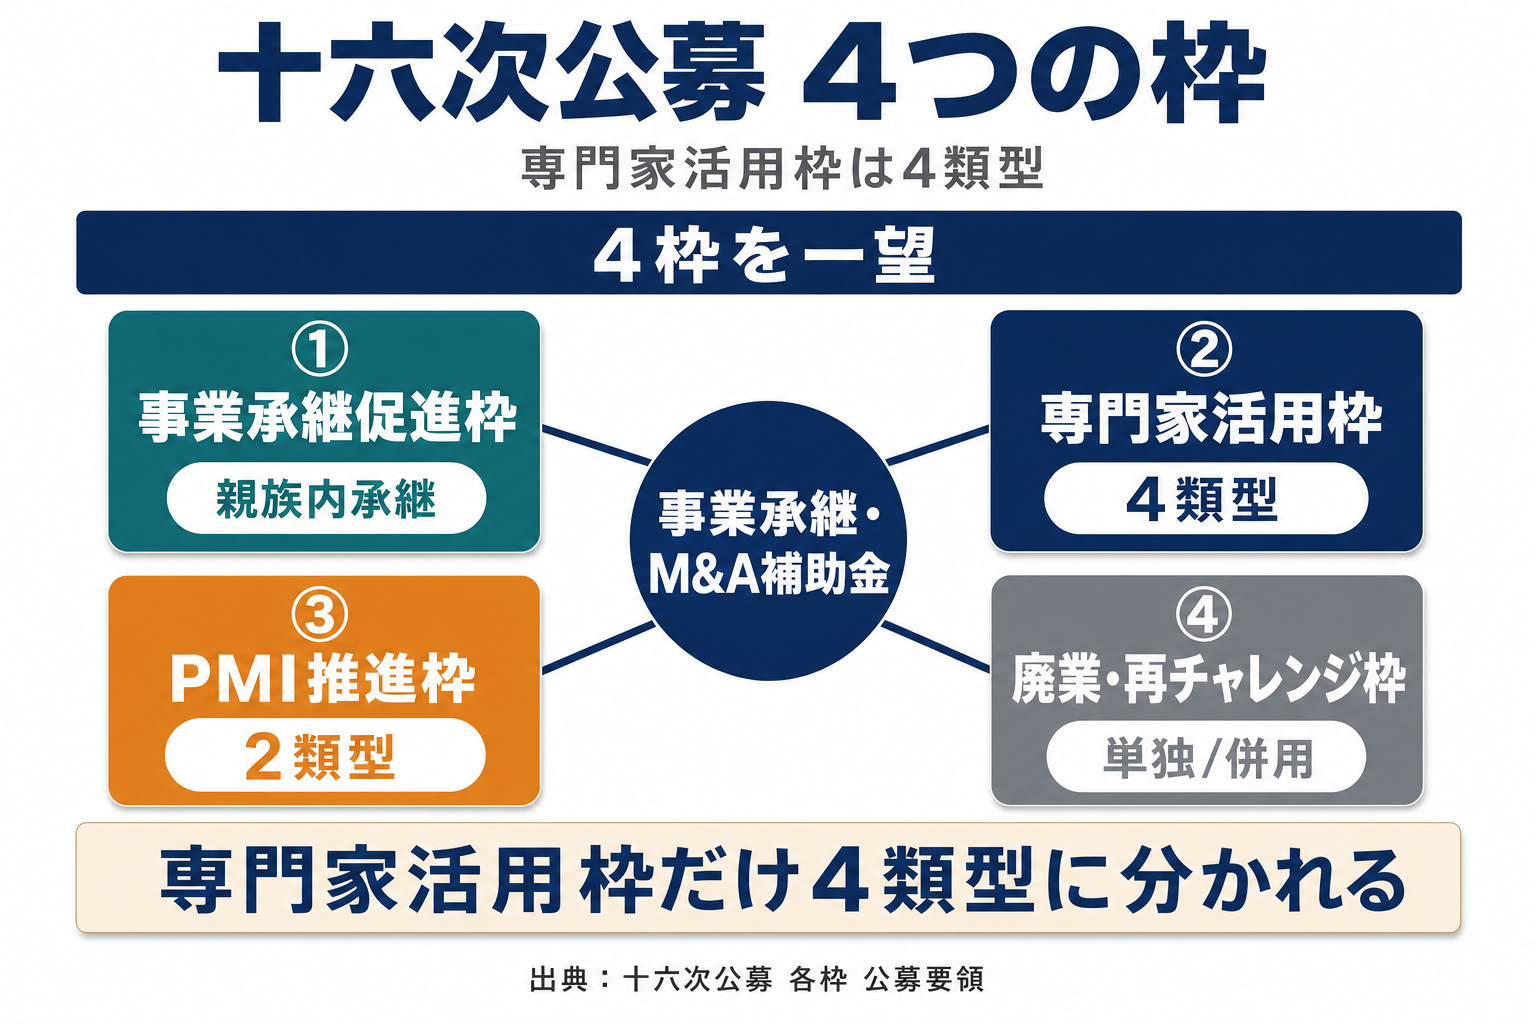
残る2つには、それぞれ別の要領があります。補助上限額が2,000万円となる「買い手支援類型 100億企業特例」と、補助上限額を450万円とする「小規模売り手支援類型」です。後者の要領は冒頭で、「本公募要領は、中小企業生産性革命推進事業 事業承継・M&A補助金(16次公募)における、補助上限を450万円とする小規模売り手支援類型について記載されたものである」と述べています。専門家活用枠を「2類型」とだけ覚えると、1本読み落とします。
PMI推進枠は、PMI専門家活用類型と事業統合投資類型の2つに分かれます。PMI(=Post Merger Integration。M&A後の統合作業)にかかる費用を対象とする枠です。廃業・再チャレンジ枠は、再チャレンジ申請(単独)と、他の枠との併用申請の2通りで申請できます。
上限額と補助率の一覧
金額の条件は枠ごとに大きく違います。十六次公募の公募要領に記載された補助率・下限額・上限額を、枠と類型ごとに整理しました。
| 枠・類型 | 補助率 | 下限額 | 補助上限額 | 廃業費の併用 |
|---|---|---|---|---|
| 専門家活用枠 買い手支援類型(Ⅰ型) | 2/3以内 | 50万円 | 600万円(DD実施で+200万円=最大800万円) | +300万円 |
| 同 100億企業特例 | 1,000万円以下の部分1/2、1,000万円超〜2,000万円の部分1/3 | 50万円 | 2,000万円 | +300万円(1/2以内) |
| 専門家活用枠 売り手支援類型(Ⅱ型) | 該当2/3以内/非該当1/2以内(条件は本文) | 50万円 | 600万円(DD実施で+200万円) | +300万円 |
| 専門家活用枠 小規模売り手支援類型 | 2/3以内(補助対象事業者は小規模事業者等に限る) | なし | 450万円 | +150万円 |
| PMI推進枠 PMI専門家活用類型 | 1/2以内 | 50万円 | 150万円 | 単独申請+300万円/同時申請は設定なし |
| PMI推進枠 事業統合投資類型 | 小規模事業者等2/3以内/その他1/2以内 | 100万円 | 800万円(賃上げ要件達成で1,000万円。800万円超の部分は1/2以内) | +300万円 |
| 事業承継促進枠 | 小規模事業者等2/3以内/それ以外1/2以内 | 100万円 | 800万円(賃上げ要件達成で1,000万円。800万円超の部分は1/2以内) | +300万円 |
| 廃業・再チャレンジ枠(単独申請) | 2/3以内 | 50万円 | 300万円 | — |
| 廃業・再チャレンジ枠(併用申請) | 併用先の事業費の補助率に従う | 50万円 | 300万円 | — |
(出典:事業承継・M&A補助金 十六次公募 各枠の公募要領。廃業・再チャレンジ枠は補助対象経費で75万円未満の申請を受け付けない旨が記載されています)
廃業費の併用上限は、要領によって書きぶりが違います。廃業・再チャレンジ枠の要領は単独申請・併用申請とも300万円と定めていますが、小規模売り手支援類型の要領は「廃業費の補助上限額は150万円とする」としています(同要領10.注2)。小規模売り手支援類型と併用する場合は150万円です。
上記は十六次公募の各公募要領(小規模売り手支援類型の要領を含め、いずれもVer.1.0・2026年9月。公募要領の開示は2026年9月4日)に基づく数値です(2026年9月5日確認)。公募要領は改訂されることがあるため、申請前に公式サイトで最新版をご確認ください。
補助率はいずれも「〜以内」です。補助対象経費の2/3が自動的に戻るのではなく、審査を経て補助対象と認められた経費に、上限額の範囲で率を掛けた額が交付されます。下限額を下回る申請額では受け付けられません。
・十六次公募では4枠すべてが実施される。専門家活用枠は買い手支援類型・売り手支援類型・小規模売り手支援類型があり、100億企業特例を含めて要領は別建て。PMI推進枠は2類型
・上限額は150万円から2,000万円まで枠ごとに開きがある
・補助率は「以内」。下限額を下回る申請は受け付けられない
譲受側が使える枠は
4つの枠を並べて説明した記事は多くあります。けれども、譲り受ける側の会社が実際に申請できる枠はどれか、という絞り込みまで書いたものはあまり見かけません。ここを先に決めておくと、読む資料が一気に減ります。
買い手が主に使うのは2つ
結論から書きます。他社を譲り受けようとしている会社が中心に検討するのは、専門家活用枠の買い手支援類型(Ⅰ型)と、PMI推進枠です。前者はM&Aを進めるための専門家費用、後者は譲り受けたあとの統合作業にかかる費用を対象としています。
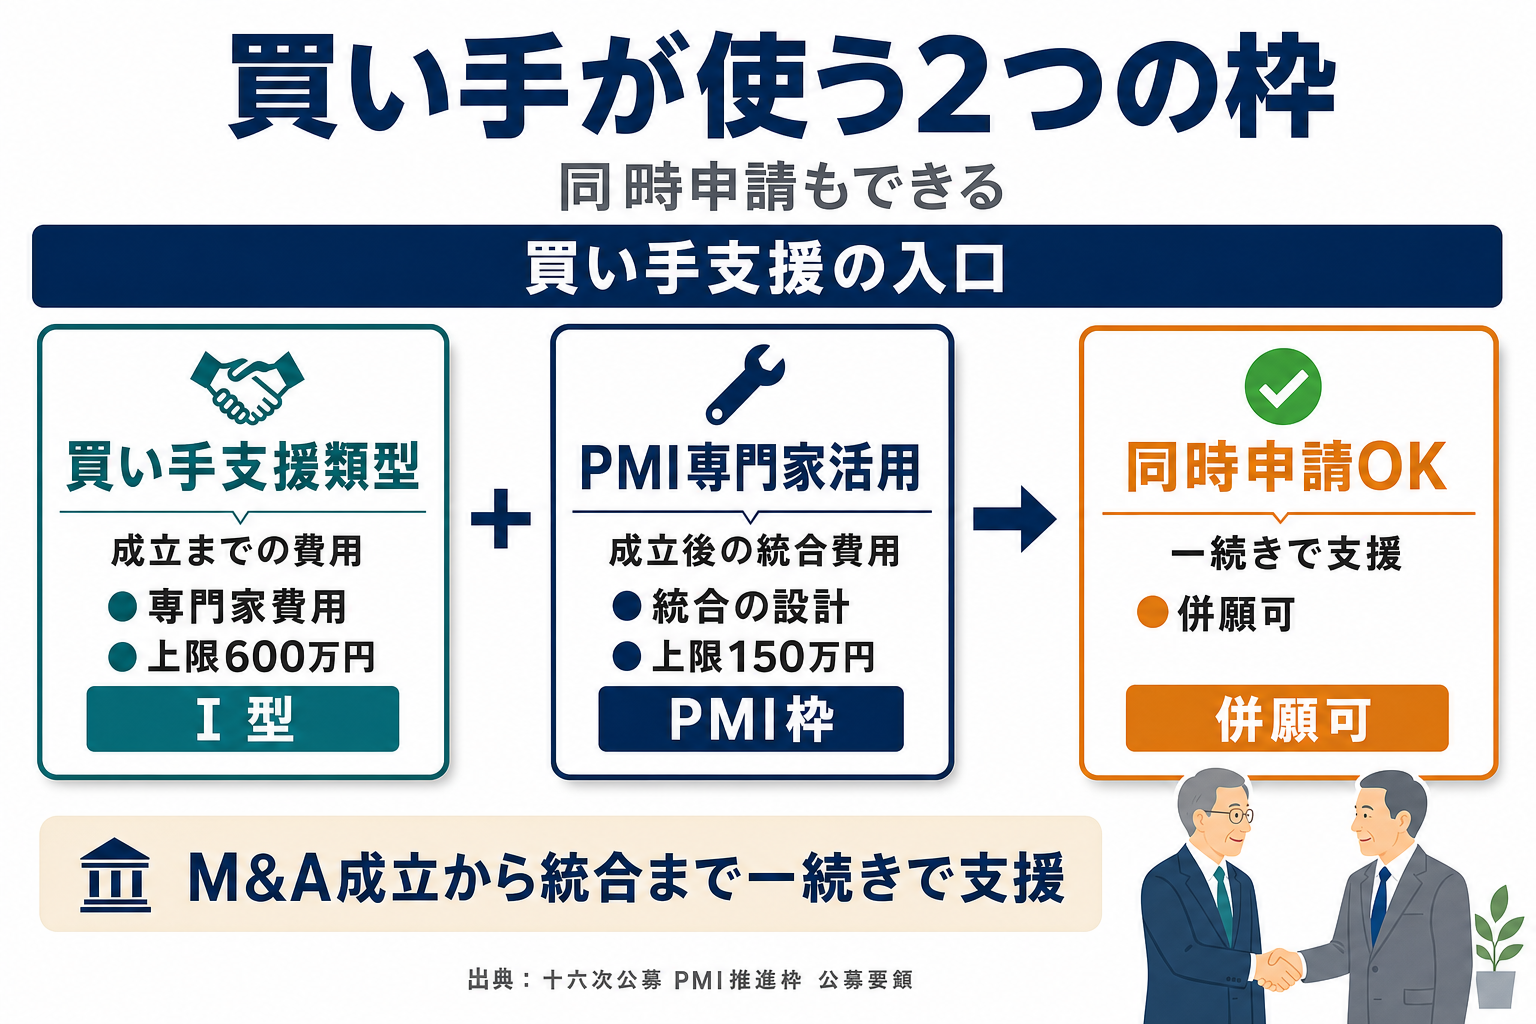
買い手支援類型の申請には、3つの要件が示されています。1つ目は、譲受後のシナジー(=相乗効果)による生産性向上等が見込まれること。2つ目は、地域経済を牽引する事業が見込まれること。3つ目が、補助対象経費への計上の有無を問わずデューデリジェンス(=買い手が譲渡対象の内容を詳しく調査すること。以下DD)を実施することです。
3つ目は見落としやすい要件です。DD費用を補助対象経費に入れるかどうかにかかわらず、DDそのものは実施するという条件になっています。
残る2枠は、誰のための枠か
事業承継促進枠は、親族内承継や従業員承継を予定している事業者のための枠です。公募申請の時点では事業承継がまだ実施されていないため、原則として事業を引き継がせる側(被承継者)を補助対象者として申請します。補助対象事業は、事業承継対象期間中に実施予定の事業承継に際して、承継予定者を中心に実施される生産性向上等の取組と定められています。
十六次公募の事業承継対象期間は、公募申請期日である2026年11月6日から5年後の2031年11月5日まで。この期間までに事業承継を完了するものであり、その蓋然性が高いと確認できることが、要件のひとつに挙げられています(出典:事業承継・M&A補助金 事業承継促進枠 十六次公募 公募要領 6.1・6.2・7)。承継が済んだあとの取り組みだけを対象とする枠ではない、という点は押さえておきたいところです。
廃業・再チャレンジ枠は、既存事業を廃業して新たな挑戦をする事業者や、譲渡が成立しなかった売り手が使う枠です。他の3枠との併用申請もできます。譲り受ける側が単独で使う場面は、通常は想定しにくいところです。皆さまの会社は、どちらの立場で補助金を見ているでしょうか。
譲り渡す側の場合は、専門家活用枠の売り手支援類型(Ⅱ型)が対象です。営業利益率が低下している、または直近決算期の営業利益・経常利益が赤字である、のいずれかに当たれば補助率は2/3以内、当たらなければ1/2以内とされています(出典:事業承継・M&A補助金 専門家活用枠 十六次公募 公募要領 注3)。
ここで、譲り渡す側にはもう一つの入口があります。小規模事業者等(=商工会及び商工会議所による小規模事業者の支援に関する法律 第2条に準じ、製造業その他は従業員20人以下、商業・サービス業は5人以下、宿泊業・娯楽業は20人以下)に当たる場合は、補助上限450万円・補助率2/3以内の小規模売り手支援類型を選べます。補助下限額は設けられていません(出典:事業承継・M&A補助金 専門家活用枠【小規模売り手支援類型】十六次公募 公募要領 4・10)。
ただし、選べるのはどちらか一方です。この類型の要領は「※専門家活用枠(売り手支援類型の補助上限額を800 万円とする公募)と同一公募回での申請は不可とする」と定めています。ここでいう「800万円とする公募」は、本記事の表で上限600万円・DD実施で+200万円と整理した売り手支援類型(Ⅱ型)を指します。
上限額の大きさだけで決めないほうが安全です。売り手支援類型(Ⅱ型)は補助率が1/2以内になる場合があり、補助下限額50万円もあります。小規模売り手支援類型は上限が450万円と小さいかわりに、補助率は2/3以内で下限がありません。どちらが自社に効くかは、見込んでいる専門家費用の額で変わります。
もう一点。補助事業期間内にクロージングしなかった場合、小規模売り手支援類型の補助上限額は50万円に変更されます。その場合は着手金、システム利用料、DD費用が補助対象経費として認められる、と要領は定めています。
買い手側の枠を知っておくと、相手方がどの日程で動いているかも読めます。譲り渡す側であっても、この記事の日程と手続きの順序はそのまま使えます。
枠を絞り込むための3つの質問です。
① 自社は「譲り受ける側」か「譲り渡す側」か → 譲り受ける側なら買い手支援類型とPMI推進枠。譲り渡す側は売り手支援類型(Ⅱ型)ですが、小規模事業者等に当たるなら上限450万円・補助率2/3以内の小規模売り手支援類型も選べます。この2つは同一公募回で併願できないため、先にどちらで出すかを決めます
② 支出の中心はM&A成立までの専門家費用か、成立後の統合費用か → 前者は買い手支援類型、後者はPMI推進枠
③ 補助事業期間内にクロージング(=最終契約に基づく引渡しと決済の完了)まで到達できる見込みがあるか → ここが上限額を左右します
・譲受側が中心に検討するのは、専門家活用枠 買い手支援類型(Ⅰ型)とPMI推進枠
・買い手支援類型は、シナジー・地域経済の牽引・DD実施の3要件
・事業承継促進枠は承継を予定している事業者、廃業・再チャレンジ枠は廃業して再挑戦する事業者が使う枠
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。譲渡をご検討中の経営者の方からのご相談をお待ちしています。
買い手支援類型の上限額
譲り受ける側がいちばん気にする枠の金額条件を、細かく見ていきます。ここには「600万円」という数字だけを覚えると危ない構造が組み込まれています。
600万円と、DD実施による加算
専門家活用枠 買い手支援類型(Ⅰ型)の補助率は2/3以内、補助下限額は50万円、補助上限額は600万円です。DDを実施した場合は200万円が上乗せされ、最大800万円となります(出典:事業承継・M&A補助金 専門家活用枠 十六次公募 公募要領)。
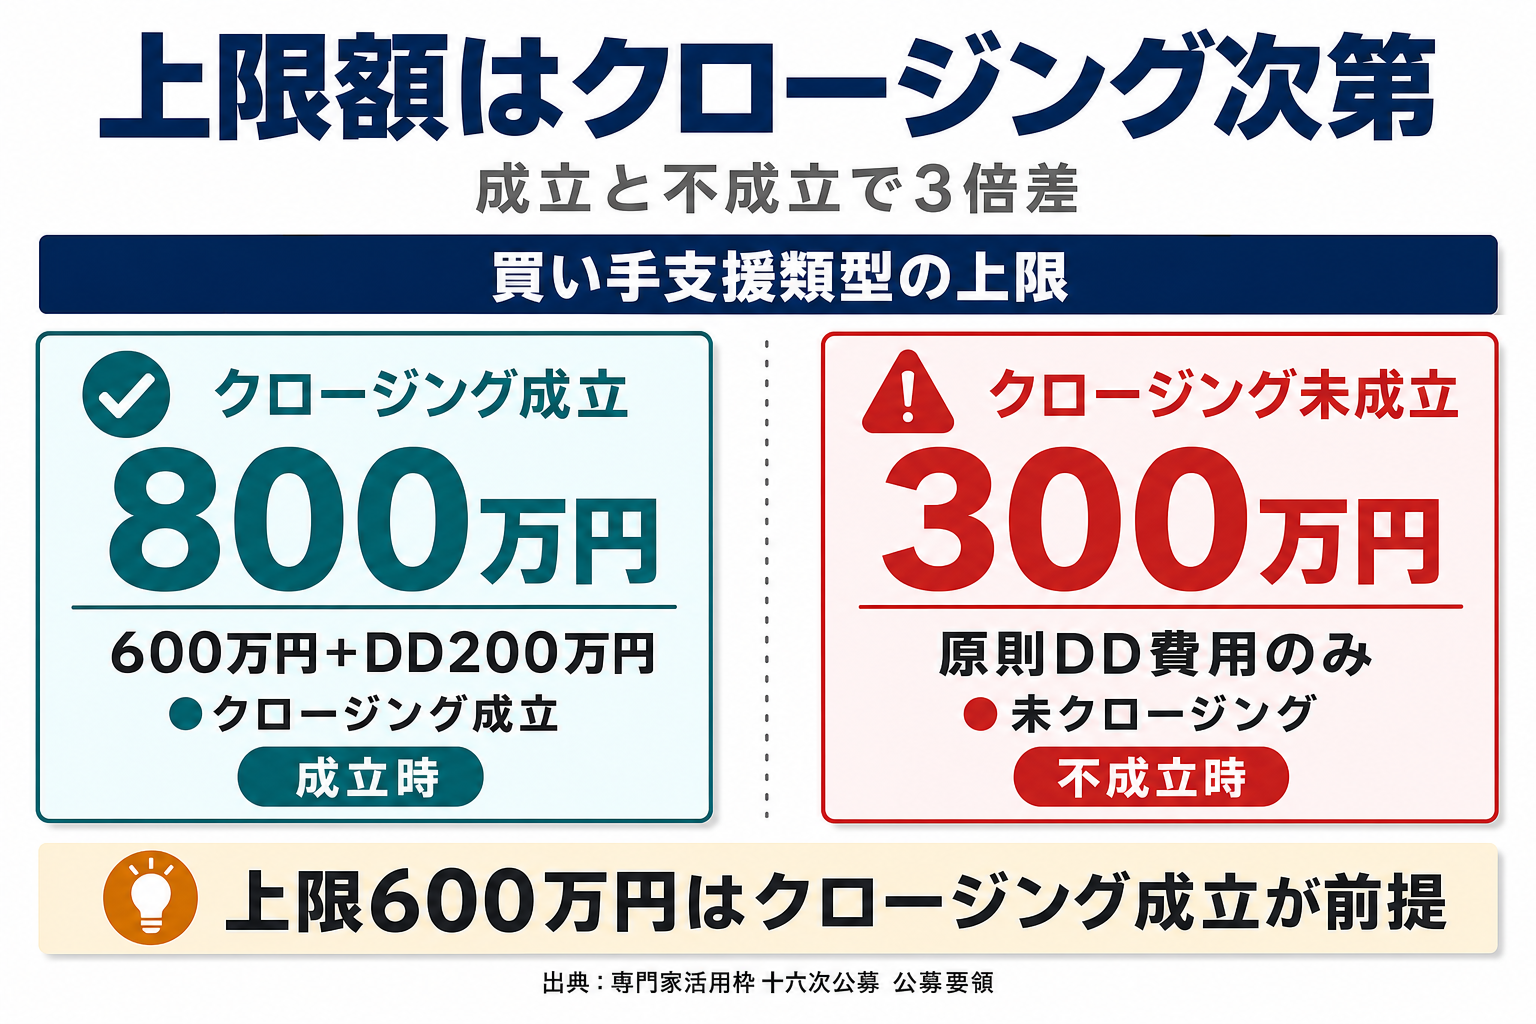
廃業費を併用する場合は、さらに300万円を上限として上乗せできます。ただし廃業費は、廃業を伴う案件で認められるものです。金額の枠だけを見て積み上げても、対象となる支出がなければ意味を持ちません。
期間内にクロージングできなければ300万円
ここが最大の落とし穴です。補助事業期間内にクロージングしなかった場合、補助上限額は300万円に変更され、原則としてDD費用のみが補助対象となります。
さらに注意したいのは、買い手支援類型(Ⅰ型)で、相手方の責によらず、申請者の一方的な自己都合により経営資源引継ぎが実現しなかったと事務局が判断した場合です。このときは上限300万円への変更ではなく、すべての補助対象経費が補助対象として認められず、補助金の交付後であっても交付決定を取り消される場合があります。災害その他、事業者の責めに帰することができない理由がある場合は除かれます(出典:事業承継・M&A補助金 専門家活用枠 十六次公募 公募要領 16.2(2)注3)。
M&Aは相手のある取引です。基本合意まで進んでも、条件が折り合わずに止まることは珍しくありません。「最大800万円」を前提に資金計画を組むと、成立しなかったときの落差が大きくなります。上限600万円は、あくまでクロージングまで到達した場合の話。ここは冷静に見ておきたいところです。
専門家費用は登録FA・仲介業者に限られる
専門家活用枠では、FA(=ファイナンシャル・アドバイザー)費用とM&A仲介費用が補助の対象になります。ただし、M&A支援機関登録制度に登録された登録FA・仲介業者によるものに限られます。要件の確認は交付決定の時点で行われます。
依頼先が登録されているかどうかは、M&A支援機関登録制度の登録業者検索で確認できます。契約を結ぶ前に確かめておくのが安全です。
なお、PMI推進枠のPMI専門家活用類型は、これとは別の要件です。要領が定めるPMI専門家が対象であり、M&A支援機関登録制度の登録の有無で判断するものではありません。ここを混同したまま契約すると、対象外の支出が生まれます。
「買い手支援類型なら最大800万円」という説明のしかたは、条件を落としています。正確には、上限600万円・DD実施で+200万円。そのうえで、補助事業期間内にクロージングしなかった場合は上限が300万円に変更され、原則DD費用のみが補助対象となります。
・買い手支援類型(Ⅰ型)は補助率2/3以内、下限50万円、上限600万円。DD実施で+200万円
・期間内にクロージングしなければ上限300万円に変更され、原則DD費用のみが対象。一方的な自己都合と判断された場合は交付決定の取消しもある
・FA・M&A仲介費用は、M&A支援機関登録制度の登録業者によるものに限られる
PMI推進枠の使いどころ
譲り受けたあとに、想定していなかった費用が出てくる。会計システムの統合、就業規則のすり合わせ、取引条件の見直し。こうした統合作業を支えるのがPMI推進枠です。
PMI専門家活用類型は上限150万円
PMI推進枠のPMI専門家活用類型は、補助率1/2以内、下限50万円、上限150万円です。買い手支援類型と比べると金額は小さいものの、対象となる支出の性質が違います。統合の設計を専門家に依頼する費用に充てる枠です。
設備投資などを伴う統合には、同じPMI推進枠の事業統合投資類型があります。こちらは下限100万円・上限800万円で、賃上げ要件を達成した場合は1,000万円まで引き上げられます。
その賃上げ要件とは、補助事業が完了した日を含む事業年度(基準年度)の従業員1人当たりの給与支給総額と、その翌年度の同じ額とを比べ、上昇率が3%以上となる賃上げを達成することです(出典:事業承継・M&A補助金 PMI推進枠 事業統合投資類型 十六次公募 公募要領「補助上限額の変更に関する賃上げ要件」)。未達の場合、引上げ分(最大200万円)の返還を求められる点は押さえておきましょう。
買い手支援類型と同じ回で同時に申請できる
専門家活用枠の買い手支援類型(Ⅰ型)と、PMI推進枠のPMI専門家活用類型は、同一の公募回で同時に申請できます。M&Aの成立までと、成立後の統合までを一続きで支援してもらう組み立てです。
同時に申請できるのは、この組み合わせだけです。事業統合投資類型の要領は「※ 専門家活用枠(買い手支援類型)と同一公募回での申請は不可とする」「※ PMI推進枠のうち、PMI専門家活用類型(単独申請)との同一公募回での申請は不可とする」と定めています。設備投資まで含めて申請したい場合は、買い手支援類型との併願が使えない点を先に確認しておきましょう(出典:事業承継・M&A補助金 PMI推進枠 事業統合投資類型 十六次公募 公募要領 4)。
ただし条件があります。補助事業期間中に経営資源の引継ぎが実現しない場合、PMI専門家活用に係る経費は補助対象外となります。統合の前提となる引継ぎが完了していなければ、統合費用だけが残る形にはできないという理屈です。
譲り受けた会社を長く持ち続ける前提に立つほど、成立までの費用と統合の費用は切り離して考えにくくなります。引き受けた後に何年その事業を支えるのかまで見たうえで、統合にかかる費用を最初から計画に織り込んでおく。譲り受ける側の実務は、そういう組み立て方になります。
・PMI専門家活用類型は補助率1/2以内、下限50万円、上限150万円
・事業統合投資類型は上限800万円(賃上げ要件達成で1,000万円。未達なら引上げ分の返還を求められる)
・買い手支援類型(Ⅰ型)と同一公募回で同時申請できるのはPMI専門家活用類型のみ(事業統合投資類型は買い手支援類型と同時申請不可)。期間中に引継ぎが実現しなければPMI経費は対象外
対象外になるM&A
意外に思われるかもしれませんが、身内への承継は専門家活用枠(M&Aの専門家費用を対象とする枠)では原則として補助対象外です。この章で扱うのは、その専門家活用枠の対象外要件です。専門家活用枠の公募要領は、補助対象外となるM&Aの例を具体的に挙げています。金額の話より先に、ここで自社の案件が外れていないかを確かめておきたいところです。
親族間の事業承継は専門家活用枠では対象外
専門家活用枠の公募要領が「原則補助対象外」として挙げているのは、グループ内の事業再編、物品・不動産等のみの売買、親族間の事業承継です。さらに、取引価格の合理性が確認できない場合も外れます。譲渡価格0円や株価1円といった取引は、合理性が確認できない例として挙げられています。
親族への承継を考えている方は、専門家活用枠ではなく事業承継促進枠を見ることになります。同じ「事業承継・M&A補助金」という名前でも、入口が分かれている。この構造を知らないまま専門家活用枠の要領を読み込むと、時間を使ってしまいます。
議決権が過半数に満たないと対象外
株式譲渡の場合、譲渡後に承継者が保有する議決権が過半数に満たないときは対象外となります。少数株主として資本参加する形では、経営資源の引継ぎとは認められないという整理です。
事業譲渡についても条件があります。設備・従業員・顧客等が有機的一体となった経営資源の引継ぎ(=事業として動く形のまとまりで引き継ぐこと)がない場合は、原則として対象外です。休眠会社を対象とする取引も、要領は「原則補助対象外」としています。
あわせて、国(独立行政法人を含む)の他の補助金・助成金と重複する事業も対象になりません。他制度との併用を考えている場合は、重複の有無を先に整理しておきましょう。
補助対象となる中小企業者等は、中小企業基本法第2条に準じた業種別の基準で判定されます。製造業その他は資本金3億円以下「又は」従業員300人以下、卸売業は1億円以下又は100人以下、小売業は5千万円以下又は50人以下、サービス業は5千万円以下又は100人以下。「かつ」ではなく「又は」なので、どちらか一方を満たせば該当します。なお要領の注記では、ゴム製品製造業(一部を除く)は資本金3億円以下又は従業員900人以下、ソフトウェア業・情報処理サービス業は資本金3億円以下又は従業員300人以下、旅館業は資本金5千万円以下又は従業員200人以下という別の基準が定められています。
事業承継促進枠とPMI推進枠 事業統合投資類型で補助率2/3の判定に使われる小規模事業者等は、商工会及び商工会議所による小規模事業者の支援に関する法律 第2条に準じます。製造業その他は従業員20人以下、商業・サービス業は5人以下、宿泊業・娯楽業は20人以下という区分です。
・専門家活用枠では、親族間の事業承継、グループ内再編、物品・不動産のみの売買は原則補助対象外(親族内承継は事業承継促進枠の対象)
・株式譲渡は、譲渡後の議決権が過半数に満たなければ対象外
・中小企業者等の判定は資本金「又は」従業員。小規模事業者等の該当は、事業承継促進枠・事業統合投資類型の補助率2/3の分かれ目
交付決定前の落とし穴
採択の通知が届いた。うれしくなって専門家に発注する。——この順番でつまずく事業者が出ます。採択と交付決定は別の手続きだからです。
発注は交付決定通知書を受け取ってから
補助対象となるのは、契約・発注が交付決定日以降で、かつ補助事業期間内に行われ、支払いまで同じ期間内に完了しているものに限られます。交付決定通知書を受理したあとに着手する。この順序を外した支出は、金額の大小にかかわらず対象になりません。
採択のあと、補助事業期間の開始前に進めてよいのは見積の取得までです。ここで線を引いているのは補助対象経費に係る契約・発注であって、社内の検討や相手方との打ち合わせまで止まるわけではありません。なお要領は、原則として2者以上から見積を取得することを求めています。見積と発注の線引きを、社内で共有しておきましょう。
手続きの名前も紛らわしいところです。10月2日から11月6日までに出すのが公募申請。採択されたあとに行うのが交付申請で、それを受けて交付決定が下ります。発注できるのは3つ目の交付決定より後。この3段階を混ぜて覚えないようにしたいところです。
精算払いと、補助金への課税
交付は事業完了後の精算払いです。補助対象経費をいったん自社で支払い、実績報告と確定検査(=実績報告の内容を事務局が確認する手続)を経て入金されます。手元資金でいったん立て替えられるかを、申請の段階で確認しておきたいところです。
もう一点。公募要領は、補助金について交付を受けた事業年度の収益として計上し、法人税等の課税対象となる旨を記載しています(出典:事業承継・M&A補助金 専門家活用枠 十六次公募 公募要領 17.1)。受け取った額がそのまま手元に残るわけではない、という点はここから読み取れます。
ただし実際の税務処理は、これだけでは決まりません。法人税法は、固定資産の取得や改良に充てるための国庫補助金等について、返還を要しないことが事業年度終了の時までに確定した場合に圧縮記帳を認めています(法人税法第42条)。確定していない場合に特別勘定を設ける扱いも定められています(同第43条)。設備投資を伴う事業承継促進枠やPMI推進枠 事業統合投資類型では、この扱いが関係してきます。
収益を計上する時期も、圧縮記帳を使えるかどうかも、補助金の内容と自社の状況によって変わります。決算への影響は、顧問税理士に個別に確認しておきましょう。
公募要領は、入力情報について申請者自身が内容を理解し、確認のうえ申請するよう求めています。そのうえで、行政書士(又は行政書士法人)でない者が申請者に代わって有償で申請の作成をおこなうことは行政書士法違反に該当する可能性があるほか、交付決定後にそれが判明した場合は交付決定の取消となる可能性がある、と記載されています。
申請書そのものの作成を有償で誰に頼むのかは、契約を結ぶ前に整理しておきたいところです。なお、行政書士(又は行政書士法人)に申請の作成を委任した際に要する費用は、補助対象とならない経費として挙げられています(出典:事業承継・M&A補助金 専門家活用枠 十六次公募 公募要領 12.2、補助対象とならない経費)。
・契約・発注は交付決定日以降。交付決定通知書の受理後に着手する
・採択後・補助事業期間開始前は見積まで。補助対象経費の契約・発注まで進むと対象外
・交付は事業完了後の精算払い。補助金は課税対象だが、計上時期や圧縮記帳の可否は個別に異なるため税理士に確認
締切から逆算する準備
締切は2026年11月6日17時。今日から数えて、何をどの順で終わらせるか。ここを工程に落としておくと、申請直前の慌ただしさが減ります。
受付開始の10月2日までに終えたいこと
受付開始までにそろえておきたい準備を、順番に並べます。
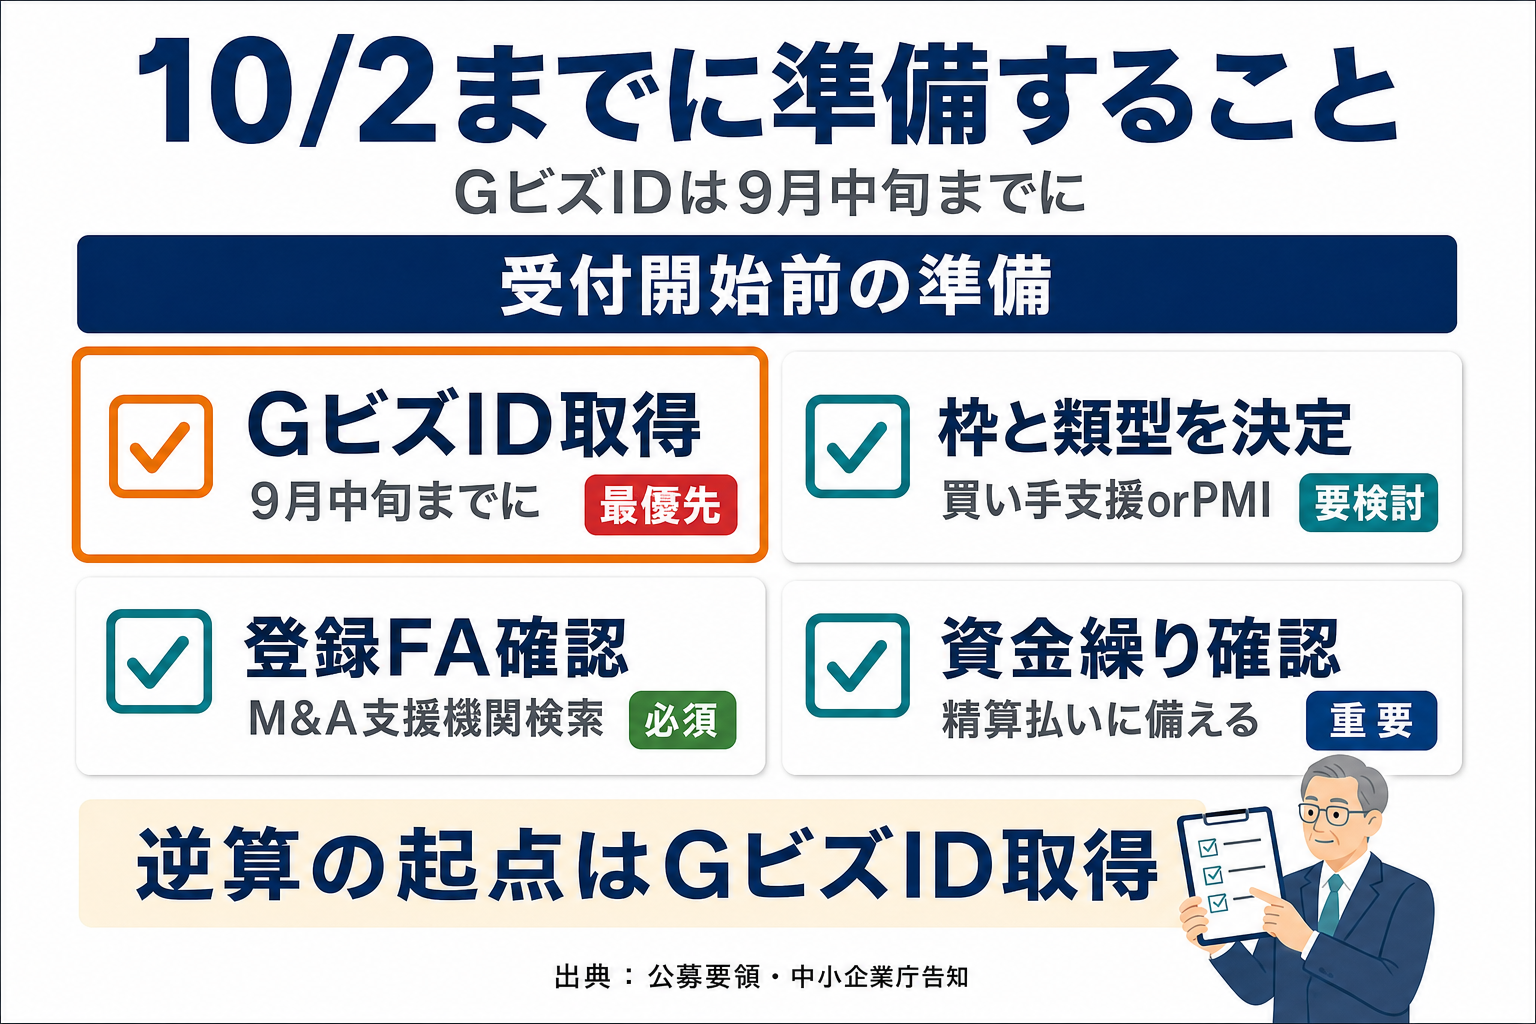
-
1
GビズIDプライムの取得申請。公募要領は1〜2週間程度・混雑時は3週間程度、中小企業庁の告知は2〜3週間程度と案内しています。長いほうの3週間から逆算すると、受付開始の10月2日に申請できる状態にしておくには、遅くとも9月中旬までに出しておきたい計算になります(公式が定めた期限ではありません)。なお申請方法によって日数が変わり、GビズID公式サイトは書類申請の審査期間を最大1か月と案内しています。書類で出す場合は、さらに手前から動く必要があります。
-
2
自社が中小企業者等に該当するかを、資本金と従業員数で判定します。事業承継促進枠とPMI推進枠 事業統合投資類型を検討する場合は、小規模事業者等に該当するかどうかで補助率が1/2か2/3かに分かれます(買い手支援類型(Ⅰ型)は2/3以内、PMI専門家活用類型は1/2以内で、この区分によらず一律です)。
-
3
申請する枠と類型の組み合わせを決めます。譲り受ける側なら、買い手支援類型(Ⅰ型)単独、PMI推進枠のPMI専門家活用類型単独、あるいはその2つの同時申請という選択肢です。同時申請できるのはPMI専門家活用類型に限られます。PMI推進枠でも事業統合投資類型は、買い手支援類型と同一公募回では申請できません。同時申請を選ぶ場合は、引継ぎが実現しなければPMI経費が対象外となる条件も一緒に確認しておきます。
-
4
依頼予定のFA・M&A仲介業者が、M&A支援機関登録制度に登録されているかを検索して確認します。未登録なら、その費用は補助対象になりません。
-
5
補助事業期間(2027年1月下旬予定から14か月以内)にクロージングまで到達できるか、相手方との進み具合から見通しを立てます。
-
6
立替払いの資金繰りを確認します。精算払いのため、補助対象経費は先に自社で支払います。
数字で見ると、申請はどれくらいの規模か
十六次公募の予算額や採択予定件数は公表されていません。そのため採択率の見通しは立てられません。参考になるのは、過去の回次の実績です。
直近の十五次公募では、申請551件に対して採択338件という実績が公表されています。申請の内訳は事業承継促進枠190件・専門家活用枠312件・PMI推進枠47件・廃業・再チャレンジ枠2件、採択の内訳は115件・194件・28件・1件です(出典:事業承継・M&A補助金 公式サイト お知らせ 2026年9月11日)。
回次によって枠の構成も予算も変わるため、十六次も同程度になるとは限りません。ただ、申請すればそのまま交付されるという性質のものではないことは読み取れます。
本補助金は、審査を経て採択された事業者に交付されるしくみです。採択・不採択は申請者全員にJグランツを通じて通知されます。「早めに出せば通りやすい」といった話ではなく、要件に沿った内容で申請できているかが問われます。
補助金を使えるかどうかとは別に、譲渡先を選ぶ場面では、引き受けた後にその事業をどう運営していくのかも確認しておきたいところです。相手がどれくらいの期間を見て会社を預かるつもりなのかは、金額の条件と同じくらい効いてきます。
なお、ここまでは制度の一般的な進め方です。当社(株式会社SDアドバイザーズ)が譲渡先としてどう引き受けるかは当社の事業承継の流れにまとめています。これは当社グループのご紹介です。
・GビズIDプライムの取得は最優先。3週間程度を見込み、逆算すると9月中旬までに申請しておきたい
・自社区分の判定、枠の決定、依頼先の登録確認を10月2日までに終える
・十五次公募は申請551件・採択338件。十六次の予算額や採択予定件数は公表されていない
十六次公募の要点整理
冒頭の問いに戻ります。事業承継・M&A補助金の十六次公募はいつまでか。答えは2026年11月6日(金)17時です。そして譲り受ける側の会社が見るべき枠は、専門家活用枠の買い手支援類型(Ⅰ型)とPMI推進枠の2つでした。
譲受側が押さえる3点
1つ目は日程です。受付は10月2日から。GビズIDプライムの発行に時間がかかるため、実質的な準備の締切はもっと手前にあります。
2つ目は金額の条件です。買い手支援類型は上限600万円・DD実施で+200万円。ただし補助事業期間内にクロージングしなかった場合は上限300万円に変更され、原則DD費用のみが対象となります。
3つ目は順序です。契約・発注は交付決定日以降。交付は事業完了後の精算払いで、受け取った補助金は課税対象になります。制度を使う前提で計画を組むなら、この3点を先に社内で共有しておきましょう。
・十六次公募の公募申請は2026年10月2日(金)〜11月6日(金)17時。Jグランツの電子申請のみ
・譲受側の中心は買い手支援類型(Ⅰ型・上限600万円)とPMI推進枠(PMI専門家活用類型・上限150万円)
・親族間承継・議決権が過半数未満の株式譲渡は対象外。発注は交付決定日以降、交付は精算払い
制度は細かく、要領は長い。それでも、自社がどの枠に当てはまるかさえ決まれば、読むべき範囲はぐっと狭まります。締切までの5週間を、落ち着いて使っていきましょう。
・中小企業庁「事業承継・M&A補助金(十六次公募)の公募要領を公表します」 告知ページ
・事業承継・M&A補助金 公式サイト 公式サイト
・事業承継・M&A補助金 公式サイト お知らせ 2026年9月11日(十五次公募の採択結果) 公式サイト お知らせ
・e-Gov法令検索「法人税法」第42条・第43条(国庫補助金等で取得した固定資産等の圧縮額の損金算入/国庫補助金等に係る特別勘定の金額の損金算入) e-Gov法令検索
・GビズID(2026年7月9日付 申請方法の変更に関するお知らせ) GビズID
・事業承継・M&A補助金 専門家活用枠(十六次公募)公募要領 PDF
・事業承継・M&A補助金 専門家活用枠 買い手支援類型 100億企業特例(十六次公募)公募要領 PDF
・事業承継・M&A補助金 専門家活用枠【小規模売り手支援類型】(十六次公募)公募要領 PDF
・事業承継・M&A補助金 事業承継促進枠(十六次公募)公募要領 PDF
・事業承継・M&A補助金 PMI推進枠 PMI専門家活用類型(十六次公募)公募要領 PDF
・事業承継・M&A補助金 PMI推進枠 事業統合投資類型(十六次公募)公募要領 PDF
・事業承継・M&A補助金 廃業・再チャレンジ枠(十六次公募)公募要領 PDF
・M&A支援機関登録制度 登録機関の検索
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲受側として活動しています。
「40人の社員がいる会社を40社つくる」という当社のビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験と実績が、このコラムの情報の裏付けとなっています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。補助金の要件・日程は2026年9月5日時点で公表されている十六次公募の公募要領および中小企業庁の告知に基づきます。申請前に公式サイトで最新情報をご確認ください。