M&A検定が新設、担当者を見極める3つの視点
中小企業M&A実務能力・倫理検定試験とは、支援者個人の能力と倫理観に着目して中小企業庁が新設した検定です。経済産業省が2026年10月30日に実施を公表しました。目の前の担当者を信じてよいのか決めかねている、という経営者の方は多いと思います。
本記事では、株式会社の譲渡を検討する経営者を想定します。検定の出題科目を、担当者を見極める3つの視点に置き換えて整理します。合否そのものではなく、契約前に確かめられることを扱います。
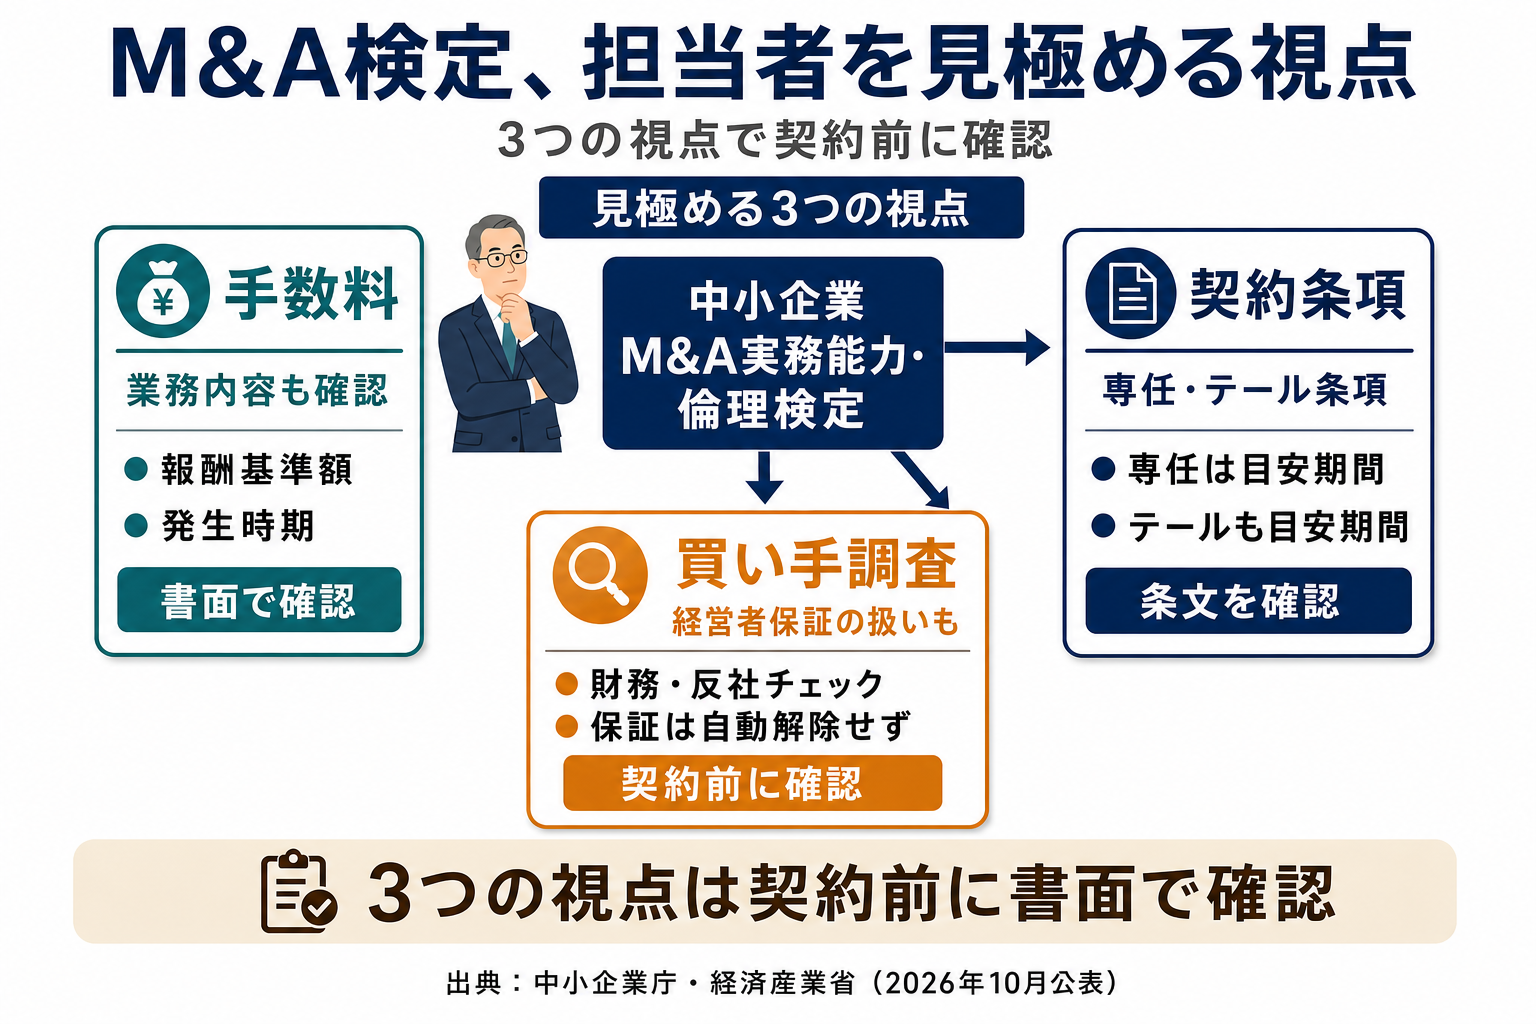
新設M&A検定の概要
中小企業M&A実務能力・倫理検定試験とは、中小企業のM&A支援を行う個人の知識・スキルと倫理観の向上を目的とする検定試験です(出典:経済産業省「令和8年度中小企業M&A実務能力・倫理検定試験を実施します」)。運営主体は中小企業庁です。支援機関という組織単位の規律に加えて、支援者個人に着目した新しい施策と位置付けられています。
いつ、誰が受けられるのか
試験日は令和9年(2027年)1月28日・29日・30日の3日間で、受検者はこのうち任意の1日を選びます(出典:経済産業省「令和8年度中小企業M&A実務能力・倫理検定試験を実施します」)。受検資格は年齢や学歴に関係なく、誰でも受けられます。会場は全国約170か所、方式はCBT(=会場のパソコンで解答する試験方式)です。
受検料と合否発表の時期は、2026年11月20日の時点で公表されていません。中小企業庁は、具体的な申込み方法を記載した受検案内を11月中に公表する予定だと告知しています。
出題は4科目60問程度
出題は全60問程度で、M&A実務・財務税務・法務・倫理行動規範の4科目に分かれます(出典:経済産業省「令和8年度中小企業M&A実務能力・倫理検定試験を実施します」)。試験時間は120分、出題形式は多肢選択式の四肢択一です。
科目ごとの出題数は、公表されている次の内訳のとおりです。
| 出題科目 | 出題数 |
|---|---|
| M&A実務(中小M&A市場動向・中小企業政策関連を含む) | 22問程度 |
| 倫理・行動規範 | 15問程度 |
| 財務・税務 | 13問程度 |
| 法務 | 10問程度 |
本記事で合算すると、知識を問う3科目で45問程度です。倫理・行動規範は、単独の科目として15問程度あります。皆さまの担当者は、どちらを強みにしているでしょうか。
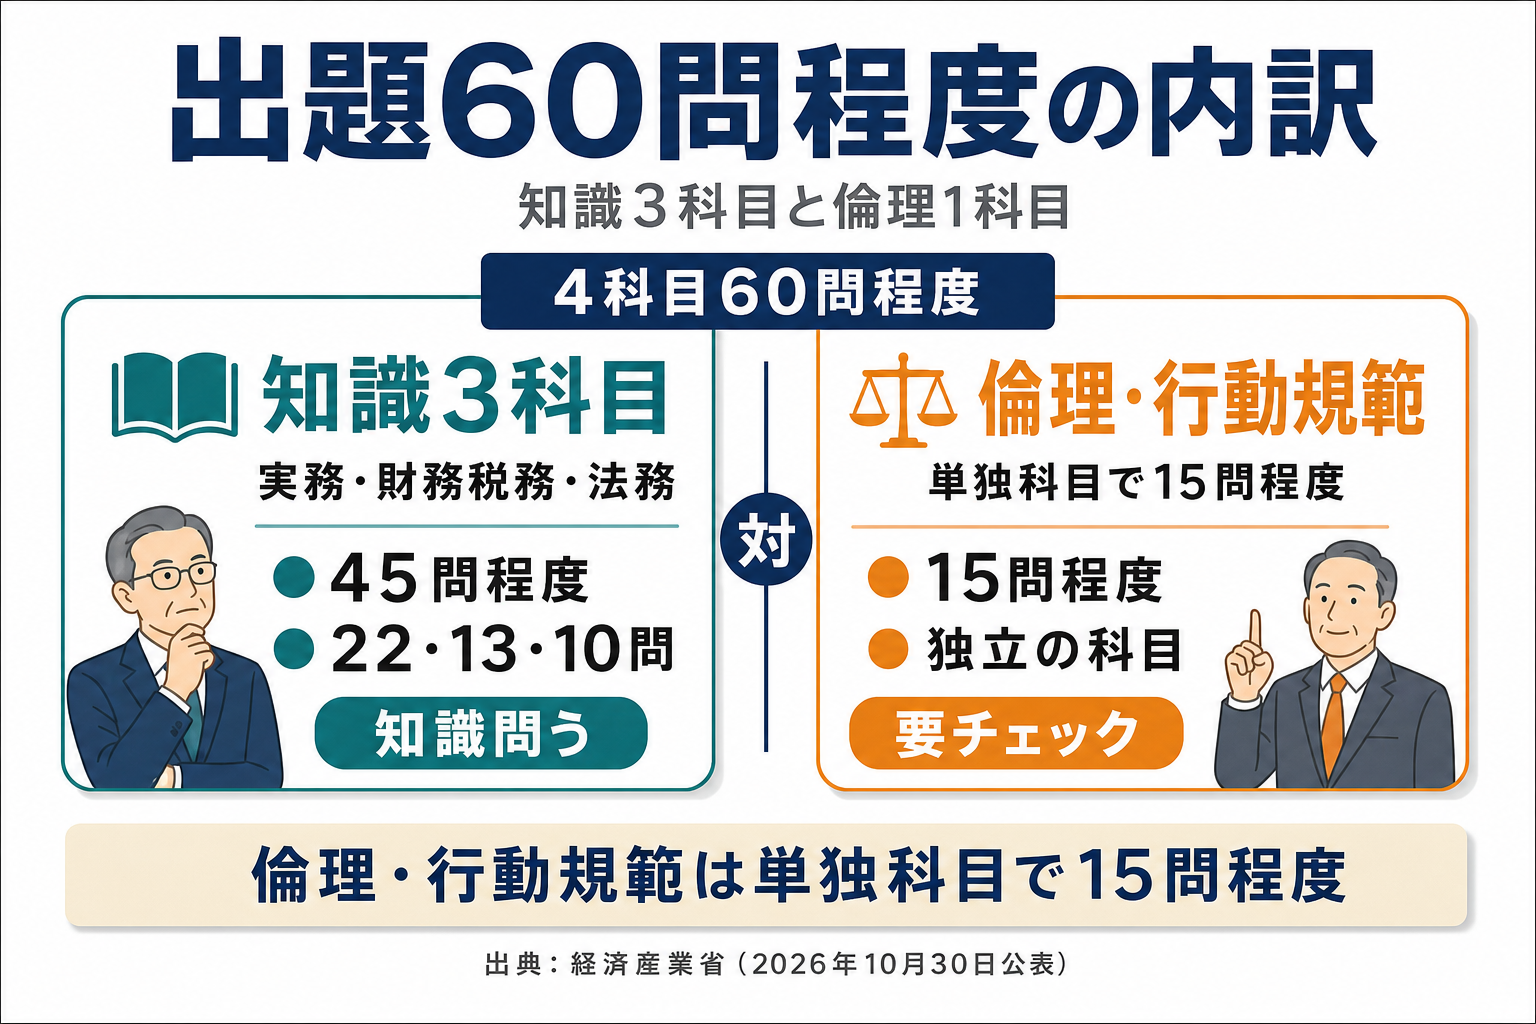
- 試験日は令和9年1月28日・29日・30日のうち任意の1日で、誰でも受検できます
- 120分・四肢択一・CBT方式で、全60問程度が4科目に分かれます
- 受検料と合否発表の時期は、2026年11月20日時点で公表されていません
合格は何を保証するか
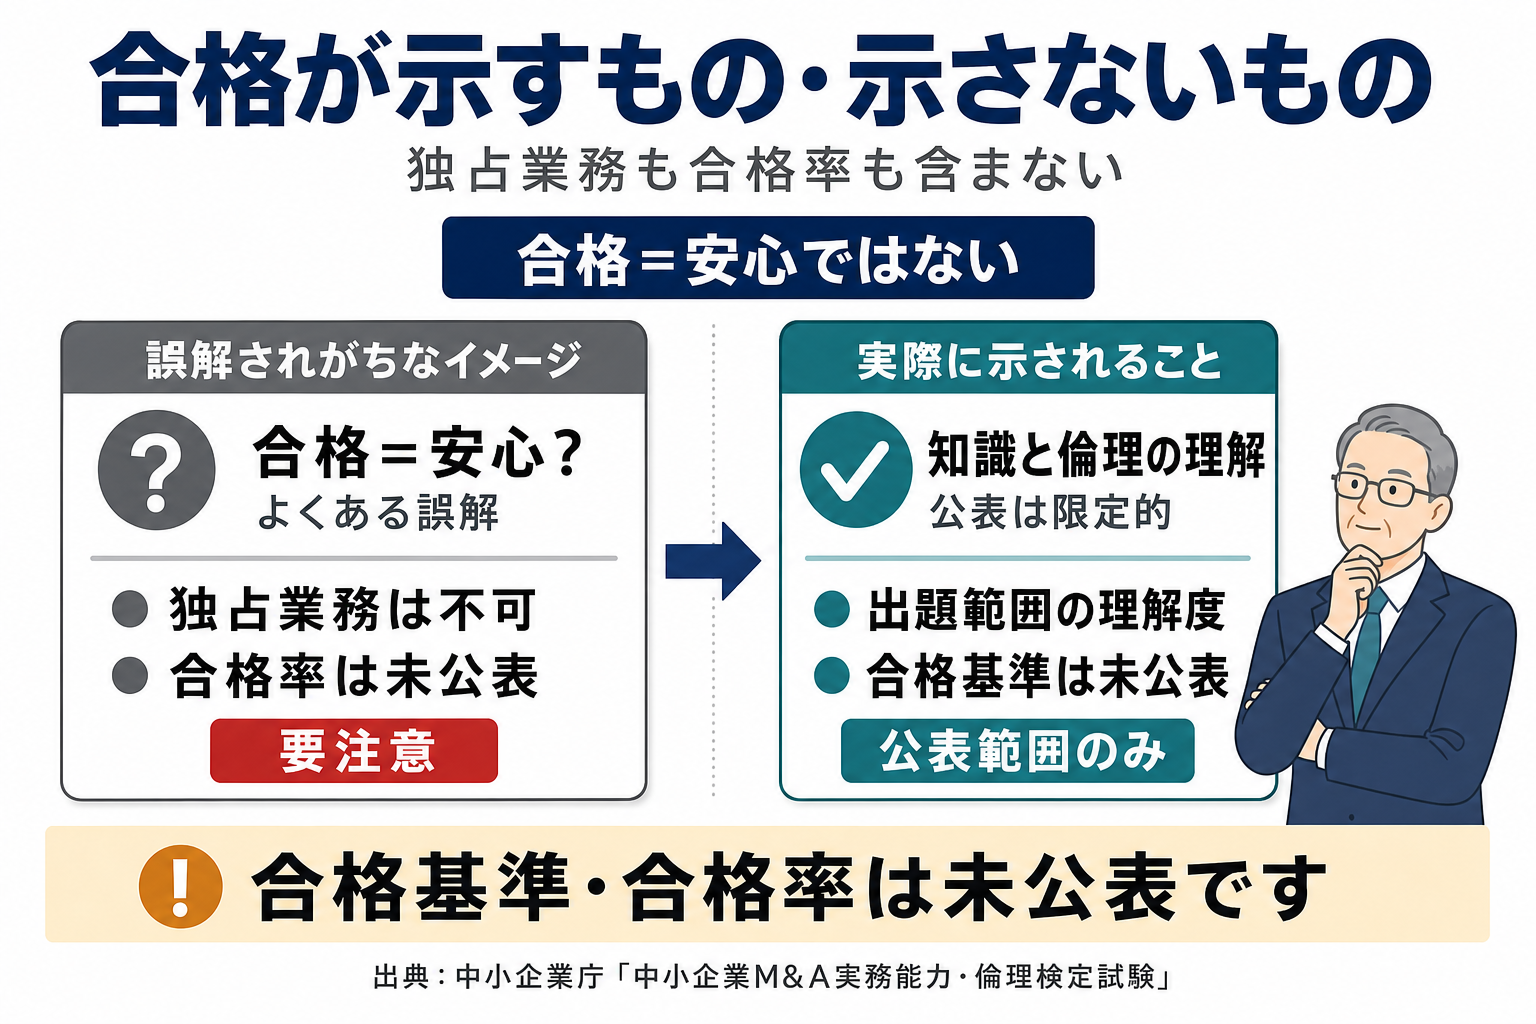
合格が示すのは、出題範囲の知識と倫理の理解だと考えられます。ただし、実際の案件での実務能力や交渉力、判断力、経験までを保証するものではありません。合格基準も、2026年11月20日の時点で公表されていません。合格によって弁護士や税理士などの独占業務ができるようになるわけでもありません(出典:中小企業庁「中小企業M&A実務能力・倫理検定試験」)。中小企業庁も、合格者が実務を行ううえで業法に基づく独占業務に抵触しないよう留意を求めています。合格していれば任せてよい、と考えたくなる場面もあるのではないでしょうか。
公表された範囲と、まだ公表されていない範囲
合格基準・合格率・合格後の登録の扱いは、2026年11月20日の時点で公表されていません。公表されているのは、目的・試験日・受検資格・試験時間・出題形式・出題科目・会場数です。本記事では、未公表の部分を推測せず、公表済みの範囲だけを判断材料にします。
合格の有無だけで、担当者の実務経験や提案の中身までは判断できません。合格者かどうかを確かめるより、これから挙げる3点を質問して、返ってきた答えで判断してください。
仲介者とFAでは立場が違う
仲介者とは、譲り渡し側と譲り受け側の両方と契約して双方に助言する者です。FA(=フィナンシャル・アドバイザー)とは、一方当事者のみと契約して一方に助言する者です。検定の合否は、立場の違いを消すものではありません。仲介者の場合、両当事者間で利益の対立が想定される事項を、仲介契約の締結前に説明することが、遵守事項として挙げられています(出典:中小企業庁「M&A支援機関登録制度 遵守事項一覧チェックシート」)。
本記事でいう遵守事項とは、M&A支援機関登録制度で登録された支援機関が遵守すべき事項をまとめたものです。担当者の会社が登録支援機関かどうかも、あわせて確かめてください。
- 合格は、士業の独占業務を行えるようにするものではありません
- 合格基準・合格率が未公表のため、合否だけで担当者を判断することはできません
- 仲介者とFAの立場の違いは、検定とは別に残ります
出題科目は売り手の物差し
出題科目の小項目には、専任条項・直接交渉の制限・テール条項・譲り受け側に対する調査といった、売り手が契約前に確かめたい項目がそのまま並んでいます(出典:中小企業庁「令和8年度中小企業M&A実務能力・倫理検定試験 出題科目詳細」)。試験を受けるのは支援者ですが、出題範囲は売り手の関心事と大きく重なります。出題科目は、売り手が担当者に投げる質問の下書きとしても読めます。
科目名と遵守事項の重なり
出題科目の小項目は、遵守事項一覧チェックシートの項目と多くが重なります。本記事では、出題科目詳細の小項目とチェックシートの項目を突き合わせました。手数料と業務内容の説明、相手方の手数料の開示が双方に共通します。専任条項・直接交渉の制限条項・テール条項も同じです。譲り受け側に対する調査と、譲り渡し側の経営者保証の扱いも、双方に登場します。
出題科目の詳細PDFには、出題の法令基準日が令和8年3月末日と記載されています。
3つの視点に整理する
売り手が担当者に確かめる論点は、次の三つに整理できます。
- 手数料と、その対価になる業務の内容(仲介者なら相手方の手数料も)
- 専任条項・直接交渉の制限条項・テール条項の期間と範囲
- 譲り受け側への調査の概要と、経営者保証の扱いの見込み
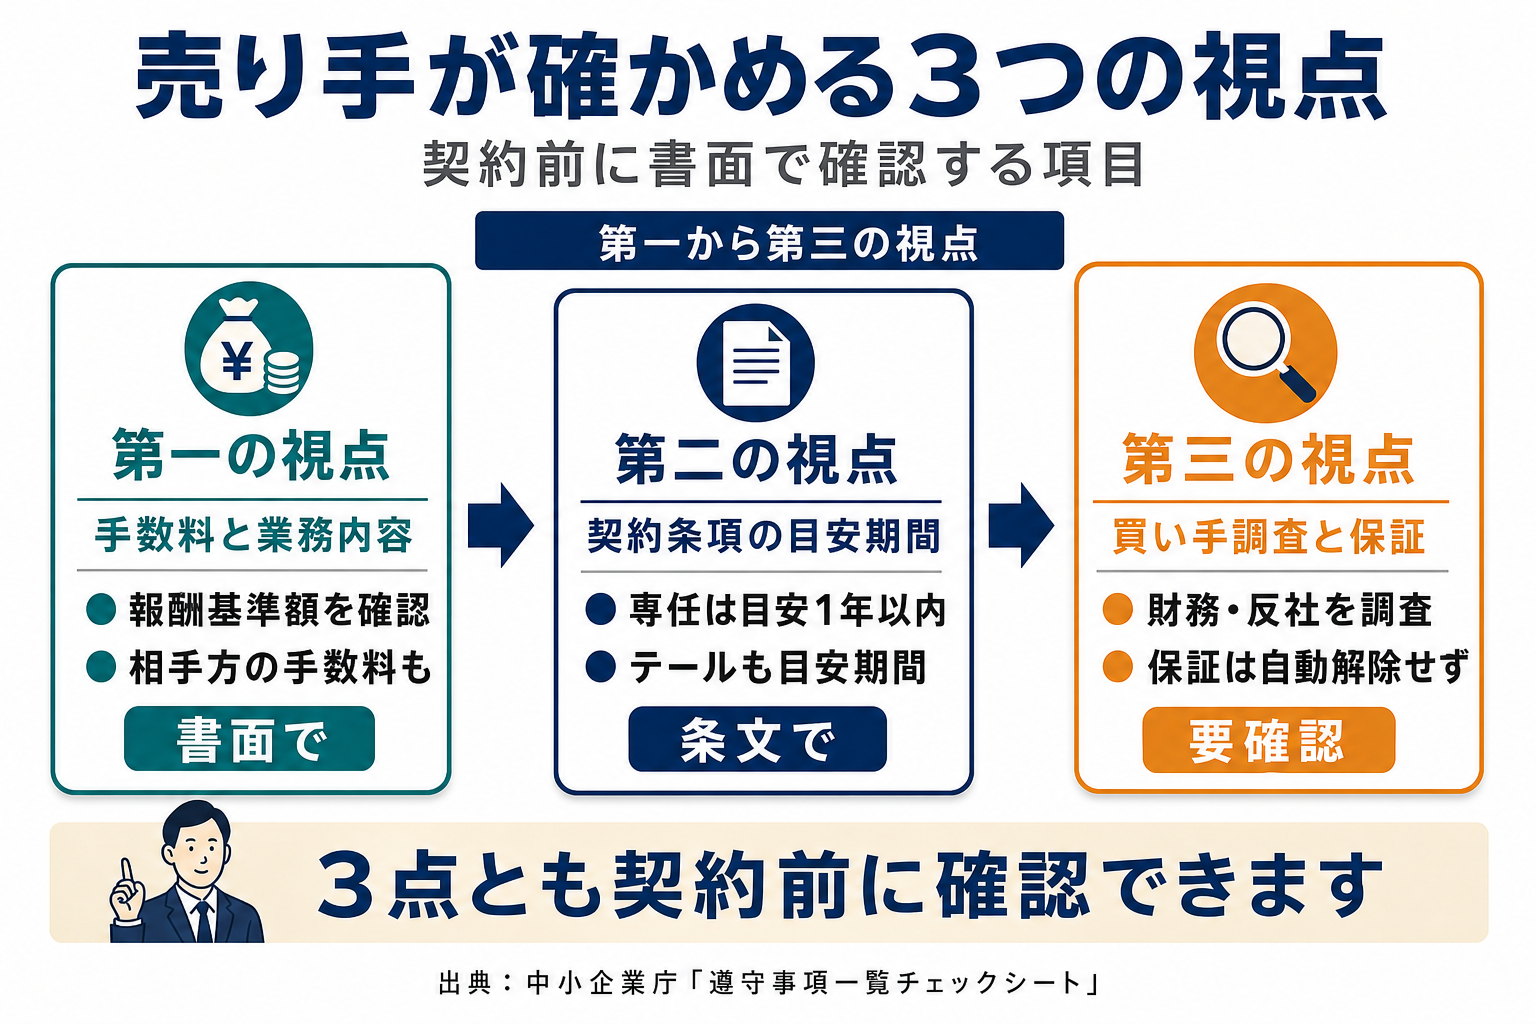
どれも、契約書と書面を見せてもらえば確かめられる項目です。読むこと自体に高度な専門知識は要りませんが、条項の意味に迷うときは弁護士等に確認してください。三つとも答えが返ってきたでしょうか。
3つの視点は、最低限確かめたい入口の3点です。秘密保持や契約の解除条件など、ほかにも読むべき条項はあります。
3つの視点は、仲介契約・FA契約(=支援者と結ぶ契約)に署名する前の面談で聞いてください。口頭の回答だけで終わらせず、書面で出してもらえるかどうかまで見ると、相手の姿勢がよく分かります。
- 出題科目の小項目と、登録制度の遵守事項は多くが重なります
- 売り手は出題科目を、担当者への質問リストとして使えます
- 論点は手数料、契約条項、買い手調査と経営者保証の三つです
第一の視点は手数料
第一の視点は、手数料と、その対価になる業務の内容を書面で説明してもらうことです。手数料は譲渡に伴う支出として、最終的な手取りにも関わります。誰が契約当事者として負担するかは、契約によって異なります。遵守事項では、報酬率・報酬基準額・最低手数料の額・報酬の発生タイミングを書面で説明するよう求めています(出典:中小企業庁「遵守事項一覧チェックシート」)。金額の話は切り出しにくい、とお考えの方は多いと思います。説明を求める行為そのものが、遵守事項に沿った自然な手順です。
報酬基準額が何かを聞く
報酬基準額とは、成功報酬を計算する土台になる金額のことです。種類には譲渡額・純資産・移動総資産などがあります(出典:中小企業庁「遵守事項一覧チェックシート」)。どれを土台にするかで、同じ報酬率でも支払額が変わります。最低手数料の額と、着手金・月額報酬・中間金・成功報酬という発生タイミングも、あわせて確かめます。担当者の保有資格・経験年数・成約実績も、説明すべき事項に挙げられています。
相手方の手数料も説明の対象
仲介者の場合、相手方の手数料も契約締結前に書面で説明する対象です(出典:中小企業庁「遵守事項一覧チェックシート」)。相手方を含めた手数料の総額が、M&Aの成立や譲渡額などの取引条件に影響を与える可能性があるためです。
遵守事項には、仲介契約の締結前に説明した相手方の手数料を増額する場合、増額の内容を依頼者に開示することも挙がっています。依頼者の手数料を減額する場合には、相手方の手数料を増額していない旨を改めて説明するよう求められます。
「御社の手数料」だけでなく「買い手側はいくら払うのか」まで聞いてください。相手方を含めた手数料の総額が、M&Aの成立やその条件(譲渡額など)に影響しうるという前提は、遵守事項そのものに書かれています。
- 報酬率・報酬基準額・最低手数料・発生タイミングを書面で確かめます
- 仲介者なら、相手方の手数料も説明の対象です
- 担当者の資格・経験年数・成約実績も、説明すべき事項に含まれます
第二の視点は契約条項
第二の視点は、専任条項・直接交渉の制限条項・テール条項の期間と範囲を、仲介契約・FA契約に署名する前に確かめることです。条項があること自体が問題なのでしょうか。遵守事項が示しているのは条項の有無ではなく、期間の目安と対象範囲の限定です。
専任条項は期間と範囲で見る
専任条項(=他の業者へ重ねて依頼することを制限する条項)を設ける場合、契約期間は最長でも6か月〜1年以内を目安とすることが、遵守事項に示されています(出典:中小企業庁「遵守事項一覧チェックシート」)。対象範囲は可能な限り限定し、妨げるべき合理的な理由がなければセカンド・オピニオンを許容するとも示されています。
相談先を、秘密保持義務がある者や事業承継・引継ぎ支援センター等の公的機関に限るといった情報管理の配慮も併記されています。依頼者が任意の時点で中途解約できる旨を明記する条項も、遵守事項に含まれます。解約したときの費用の精算や、テール条項が解約後にどう働くかも、条文で確かめてください。
期間の数字は、いずれも中小M&Aガイドライン(第3版・令和6年8月改訂)の時点で示された目安です。
テール条項と直接交渉の制限
テール条項(=契約終了後の一定期間に成立したM&Aにも手数料が発生する条項)のテール期間は、最長でも2年〜3年以内を目安とすることが遵守事項に示されています(出典:中小企業庁「遵守事項一覧チェックシート」)。
テール条項の対象は、ネームクリアを経て紹介された譲り受け側に限定することが、遵守事項に示されています。ネームクリアとは、譲り渡し側の名称を含む企業概要書を候補先へ開示することです。ロングリスト(=候補先を広く並べた一覧)の提示にとどまる先は、対象としないとの記載です。社名を伏せた概要資料であるノンネーム・シートだけの場合も同じです。
なお、対象がこのように限定されていても、それだけでテール条項の法的な有効性が認められるわけではない、という趣旨の注記もチェックシートに置かれています。具体的な契約内容や経緯で判断が分かれるため、迷うときは弁護士等の専門家に確認してください。
遵守事項は、登録支援機関が遵守を宣言した事項です。実際の契約書がそのとおりになっているかは、ご自身の契約の条文で確かめてください。
直接交渉の制限条項で制限される候補先は、その業者が関与・接触して紹介した先に限定することが遵守事項に示されています。有効期間も、仲介契約・FA契約が終了するまでに限るという内容です。制限される交渉は、依頼者と候補先とのM&Aに関する目的のものに限ることも示されています。ただし、例外も置かれています。依頼者が自ら候補先を発見しないこと、そして自ら発見した候補先と直接交渉しないことを明示的に了解している場合です。
明示的な了解があるときは、「紹介した候補先のみに限定する」という取扱いの対象外とされています。つまり、自ら見つけた候補先との直接交渉も制限されることがあります。ご自身の契約にこの了解が含まれていないか、条文で確かめてください。
契約書を前にしたときの確認手順は、次の3ステップです。
-
1
専任条項の契約期間と、中途解約できる旨の記載を探す
-
2
テール期間の年数と、対象になる譲り受け側の範囲を読む
-
3
直接交渉が制限される候補先の範囲と、その有効期間を確かめる
3つとも、契約書本文の該当条項を読めば、基本的な内容はつかめます。条項の解釈や法的な有効性に迷うときは、弁護士等の専門家に確認してください。読んで迷った箇所に印を付け、そのまま担当者への質問に回してください。
- 専任条項の期間は、最長でも6か月〜1年以内が目安だと遵守事項に示されています
- テール期間は最長でも2年〜3年以内が目安で、対象は紹介された譲り受け側に限るという内容です
- 直接交渉の制限は、その業者が紹介した候補先に限り、契約終了までとされています(依頼者が明示的に了解している場合は、自ら見つけた候補先も制限されることがあります)
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。譲渡をご検討中の経営者の方からのご相談をお待ちしています。
第三の視点は買い手調査
第三の視点は、譲り受け側への調査の概要と、経営者保証の扱いの見込みを聞くことです。買い手を調べるのは買い手の仕事だと思われがちですが、遵守事項では仲介者・FAが譲り受け側を調査し、その概要を、譲り渡し側との仲介契約・FA契約の締結前に説明するよう求めています(出典:中小企業庁「遵守事項一覧チェックシート」)。調べられる対象は、売り手だけではありません。
調査の中身を具体的に聞く
調査の対象は、譲り受け側の財務状況と事業実態です。代表者・役員・株主等の関係者を含めた反社会的勢力への該当性や、過去のM&Aトラブルの有無も含まれます(出典:中小企業庁「遵守事項一覧チェックシート」)。財務面では、想定される譲渡対価を調達できるか、成立後も事業を継続して運営できる状況かという観点が挙げられています。事業を継続して運営できるかという観点は、従業員の働く場が続くかどうかにもつながります。
方法としては、譲り受け側の税務申告書や商業登記簿の確認と、関係者を含めたコンプライアンスチェックが想定されています。調査の内容や方法は、案件の状況によって異なります。仲介者が譲り受け側の不適切な行為に係る情報を得ている場合、譲り渡し側へ開示することも遵守事項に入っています。買い手がどこまで調べられているか、お聞きになったことはあるでしょうか。
経営者保証は自動では外れない
経営者保証(=会社の借入金を経営者個人が保証すること)は、M&Aが成立しても自動では外れません。譲り受け側へ自動的に移るわけでもありません。解除または移行を想定する場合、最終契約で譲り受け側の義務として明確に位置付けることを検討するよう示されています(出典:中小企業庁「遵守事項一覧チェックシート」)。
遵守事項には、クロージング条件(=M&Aを実行する前提として満たすべき条件)としての設定も例示されています。移行がなされなかった場合の契約解除条項・補償条項を盛り込む調整も挙がっています。ただし、保証そのものを解除するかどうかは、保証の提供先である金融機関等の判断です。解除や移行には、金融機関等の承諾と所定の手続きが要ります。条件付きの対応にとどまる場合や、解除に至らない場合もあります。
M&A成立前に相談できる先としては、弁護士などの士業等専門家や事業承継・引継ぎ支援センターがあります。保証の提供先である金融機関への相談も選択肢である旨を、担当者が説明する項目です。金融機関等への事前相談には、留意点も添えられています。M&Aが成立しなかった場合の情報の扱いなどを伝えたうえで、経営者の判断を支援するという記載です。個別の契約条件は、弁護士等の専門家に確認してください。
「M&Aが済めば保証は買い手に移ります」という口頭の説明だけで進めないでください。解除や移行が最終契約のどこに、どんな条件で書かれるのかを、最終契約の文面で確かめる論点です。
- 譲り受け側への調査の概要は、仲介契約・FA契約の締結前に売り手へ説明する項目です
- 調査には財務状況・事業実態と、関係者を含むコンプライアンス面の確認が含まれます
- 経営者保証は自動では外れず、最終契約での位置付けが論点になります
質問に答えない相手
質問に合理的な説明がない、説明資料の提示を断られるといった場合は、その理由も含めて判断材料になります。守秘義務など、開示できない正当な事情がある場合もあります。遵守事項では、手数料や契約条項の説明の後、契約締結を適切に判断するための十分な検討時間を依頼者に与えるよう求めています(出典:中小企業庁「遵守事項一覧チェックシート」)。その場で仲介契約・FA契約への署名を求められたときは、持ち帰って読む時間をもらってください。
ただし同じチェックシートには、責任(免責)の定めの説明に付された注記があります。条項を説明したことと、その条項の法的な効力の有無は別の問題だ、という内容です。説明を受けたかどうかと、条項が効くかどうかは、分けて考える論点です。
制度が想定している背景
3つの視点は、制度が積み上がってきた経緯のうえにあります。令和6年(2024年)8月に、中小M&Aガイドラインが第3版へ改訂されました。仲介者・FAには、経営者保証の扱いへの対応と、不適切な譲り受け側の排除に向けた調査等が求められています。
改訂の背景にあるのは、M&Aの現場で起きていた事態です。令和7年(2025年)2月の中小企業庁の資料は、経緯をこう整理しています。経営者保証を譲り受け側へ移行させる想定だったのに、これを実施しない譲り受け側の存在が指摘されている、という内容です。譲り渡し側の現預金等の資産を回収し、資金繰りを悪化させて倒産に至らせる、という例です(出典:中小企業庁財務課「不適切な譲り受け側に係る情報共有の仕組みについて」令和7年2月)。
登録制度のデータベース
M&A支援機関登録制度のホームページでは、支援機関の種類や業務開始時期、所在地などが掲載されています(出典:中小企業庁「中小M&Aガイドライン」)。最低手数料の水準や報酬基準額の種類等で検索できます。第一の視点で聞いた手数料の説明を、裏から確かめる手段になります。登録制度そのものは、中小企業庁が2021年8月に創設しました。登録を希望する支援機関には、中小M&Aガイドラインの遵守宣言を求めています。
登録制度には、中小企業者からの情報を受け付ける情報提供受付窓口も置かれています。ガイドライン違反が認められた場合などは、登録の取消しが可能です。登録は遵守宣言と窓口、取消しの仕組みを備えた枠組みであって、個々の担当者の力量までを示すものではありません。お付き合いのある支援機関は、登録制度に載っているでしょうか。
- 契約判断のための十分な検討時間を与えることが、遵守事項に挙がっています
- 令和6年8月の第3版改訂で、経営者保証への対応と買い手調査が求められました
- 登録制度のデータベースで、手数料の算定基準などを裏から確認できます
譲受側から見た準備
譲り受ける側から見ると、契約条項や経営者保証の扱いが事前に整理されている売り手とは、確認事項を共有しやすく、交渉を円滑に進められる場合があります。株式会社SDアドバイザーズ(当社)は、M&A仲介・アドバイザリー会社ではなく、事業を譲り受ける側として活動しています。当社は「40人の社員がいる会社を40社つくる」というビジョンを掲げています。
手元で整理できること
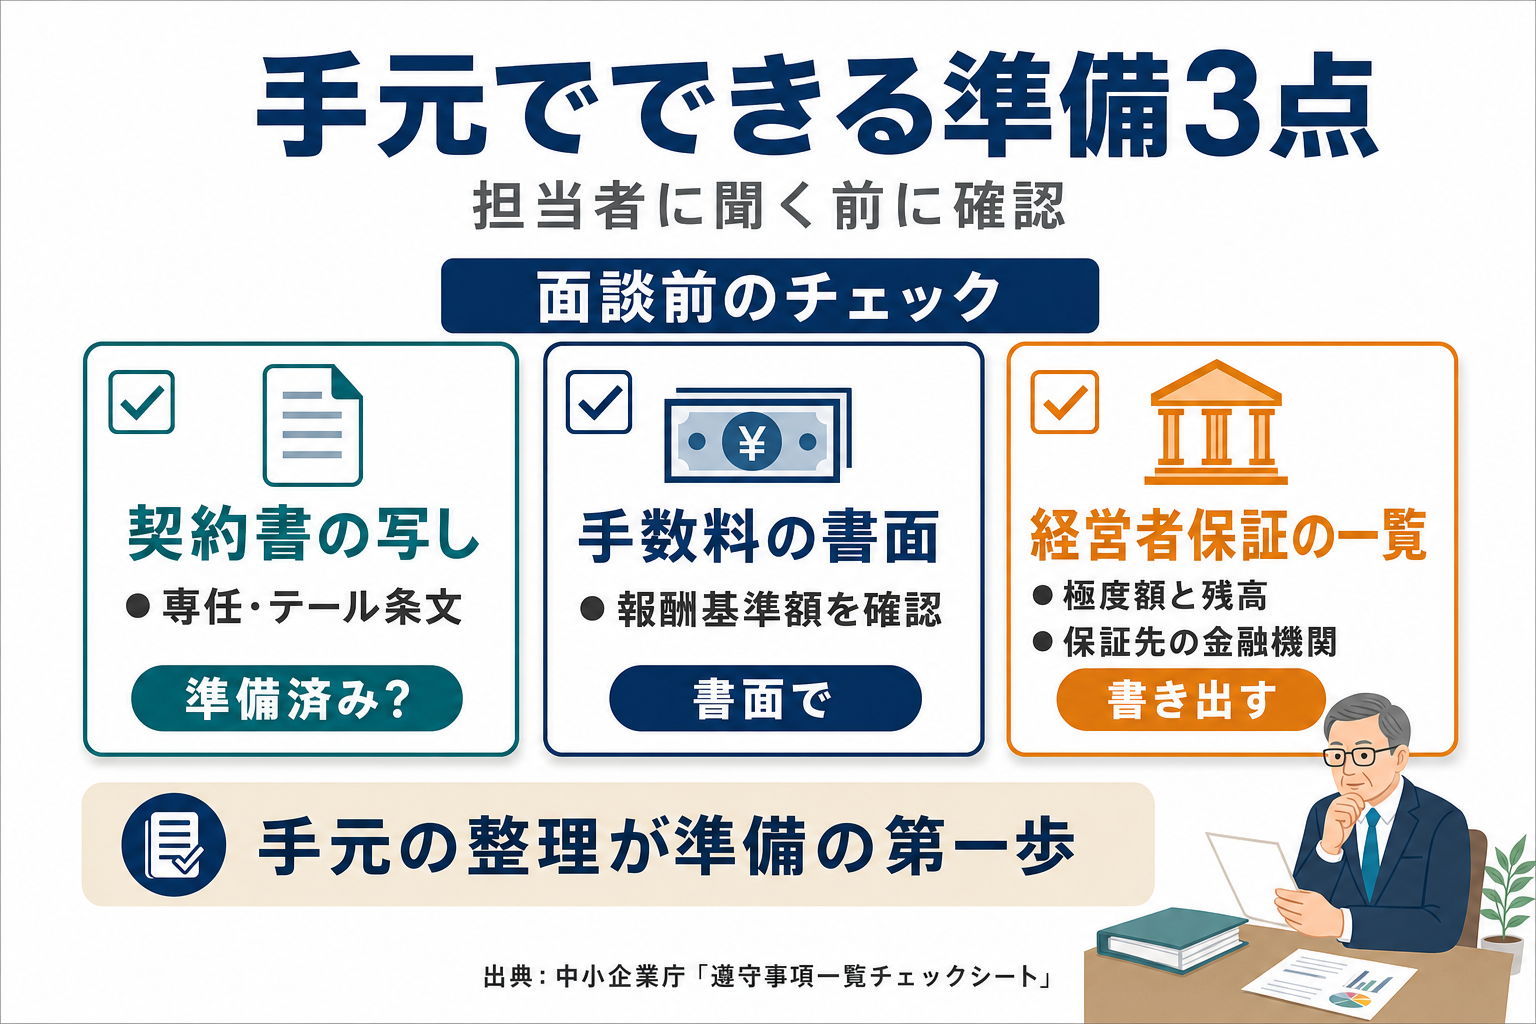
担当者へ質問する前に、手元だけで進められる準備があります。契約書の写しは、すぐ取り出せる場所にあるでしょうか。
-
1
締結済みの仲介契約・FA契約の写しを探し、専任・テール・直接交渉の条文に付箋を貼る
-
2
手数料の説明で受け取った書面を集め、報酬基準額と最低手数料の記載を確かめる
-
3
経営者保証の種類(根保証かどうか)・極度額・保証残高と、保証を提供している金融機関を書き出す
当社の進め方は別に公開しています
なお、ここまでは支援者を選ぶときの一般的な整理です。当社(株式会社SDアドバイザーズ)が譲渡先としてどう引き受けるかは、当社の事業承継の流れにまとめています。実際の事例は、当社の実績・事例紹介でご覧いただけます。いずれも当社グループのご紹介です。
なお、本記事は公表資料をもとに一般的な情報を整理したものです。当社はM&A仲介・FA業務を提供する立場ではなく、事業を譲り受ける側の立場から発信しています。支援者の選定や契約条件は、複数の支援機関や、ご自身の側に立つ弁護士等の専門家にも相談してご判断ください。
- 契約書の写し、手数料の書面、保証の一覧は、手元だけで準備できます
- 譲り受ける側から見ると、整理の済んだ売り手とは交渉を円滑に進められる場合があります
- 当社は仲介者ではなく、事業を譲り受ける側として活動しています
3つの視点のまとめ
売り手が契約前に確かめる3つの視点は、手数料と業務内容・契約条項・買い手調査と経営者保証です。中小企業M&A実務能力・倫理検定試験は令和9年1月に始まり、出題科目が3点の手がかりになります。合否が測るのは出題範囲の知識と倫理の理解と考えられ、実務経験や提案の中身まで示すものではありません。仲介契約・FA契約に署名する前に、3点を書面で確かめてください。
3つの視点は、最低限確かめたい入口の3点です。秘密保持や契約の解除条件など、ほかの条項も含めて迷ったときは、弁護士等に確認してください。経営者保証の扱いは、最終契約の段階でも改めて確認する論点です。
質問と確かめる中身
3つの視点を、質問の形と確かめる中身に並べ替えると次のとおりです。
| 視点 | 確かめる中身 |
|---|---|
| ① 手数料と業務内容 | 報酬率・報酬基準額・最低手数料・発生タイミング。仲介者なら相手方の手数料も書面で |
| ② 契約条項 | 専任条項の期間と中途解約、テール期間と対象、直接交渉が制限される範囲と有効期間 |
| ③ 買い手調査と経営者保証 | 譲り受け側への調査の範囲と方法、経営者保証の解除・移行を最終契約にどう書くか |
検定が始まるのは令和9年1月で、合格者が増えるのはその先です。けれども、3つの視点は今日の打ち合わせからそのまま使えます。来年の試験を待たずに、次の面談で聞いてみませんか。相手の答え方を見るだけでも、見えてくるものがあります。
経済産業省「令和8年度中小企業M&A実務能力・倫理検定試験を実施します」(2026年10月30日) https://www.meti.go.jp/press/2026/10/20261030006.html
中小企業庁「中小企業M&A実務能力・倫理検定試験」 https://www.chusho.meti.go.jp/zaimu/shoukei/ma_jitsumu_rinri_shiken.html
中小企業庁「令和8年度中小企業M&A実務能力・倫理検定試験 出題科目詳細」 https://www.chusho.meti.go.jp/zaimu/shoukei/ma_jitsumu_rinri_shiken/kamoku.pdf
中小企業庁「中小M&Aガイドライン」(M&A支援機関登録制度の説明を含む) https://www.chusho.meti.go.jp/zaimu/shoukei/m_and_a_guideline.html
中小企業庁「【中小M&A専門人材(個人)向け】使命、倫理・行動規範、知識スキルマップ」(2025年4月。M&A支援機関登録制度「遵守事項一覧チェックシート」を183〜189頁に収録) https://www.chusho.meti.go.jp/zaimu/shoukei/m_and_a_guideline/skills-map.pdf
中小企業庁財務課「不適切な譲り受け側に係る情報共有の仕組みについて」(令和7年2月) https://www.chusho.meti.go.jp/zaimu/shoukei/m_and_a_guideline/ver03_s01.pdf
M&A支援機関登録制度ホームページ https://ma-shienkikan.go.jp/
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲渡先として活動しています。
「40人の社員がいる会社を40社つくる」というビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験を踏まえ、公的資料等を参照しながら本記事を作成しています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。