事業承継はいつ決める?後継者難倒産263件から
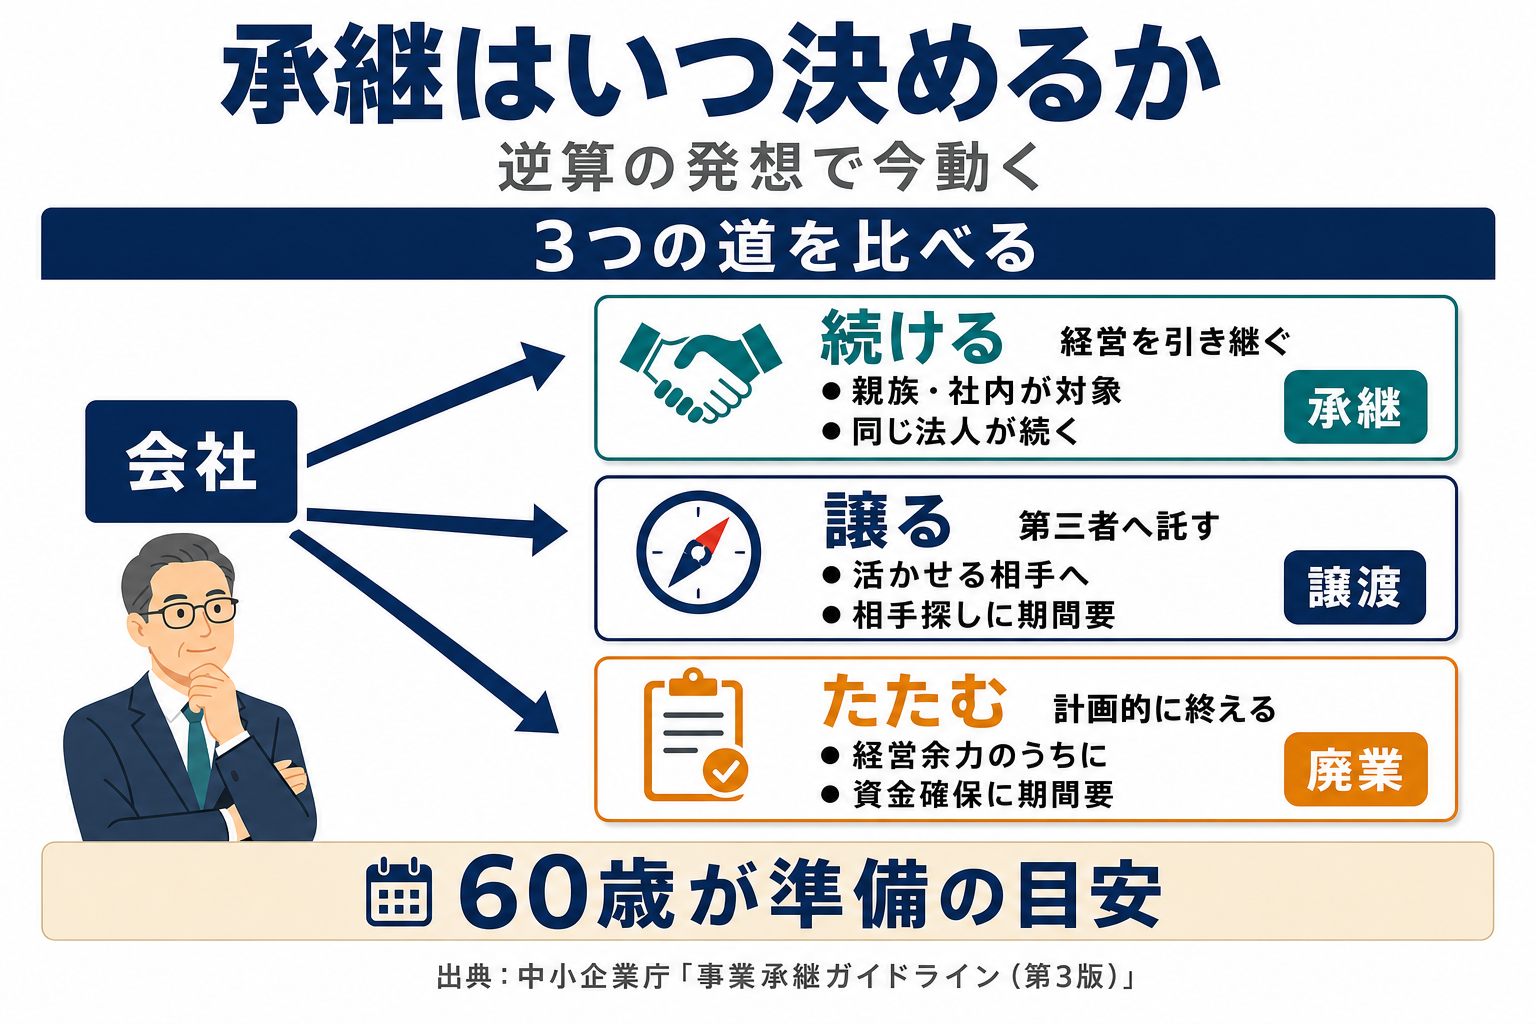
事業承継をいつ決めるかは、引退予定年齢から余裕をもって逆算します。中小企業庁の事業承継ガイドライン(第3版)は、概ね60歳頃の準備着手が望ましいとしています。まだ先でよい、とお考えの方も多いはずです。
同ガイドラインの調査では、後継者の決定から承継完了までに3年以上かかる企業が半数を超えます。後継者を探す期間はその前に加わります。本記事では、続ける・譲る・たたむを同じ物差しで比べます。入口は2026年度上半期の後継者難倒産263件です。
3つの選択肢それぞれの中身を知りたい → 事業承継の後継者不在率50.1%と3つの選択肢
承継か廃業かで実際に迷った会社の数字を見たい → 老舗畳店の事業承継か廃業か、256社の数字
年齢ごとの具体的な動き方を知りたい → 何歳から動く?事業承継のベストタイミング
目次
事業承継はいつ決めるか
事業承継を決める時期は、引退したい年齢から逆算して割り出します。起点は、会社をいつまで自分で見るのかという一点です。そこに後継者候補の有無や承継方法ごとの準備期間を足して逆算します。年齢の話は切り出しにくいものですが、逆算は紙とペンだけでできます。
本記事は、株式会社と、その株主である個人オーナーを想定しています。個人事業や合同会社などでは、手続きや税務の扱いが異なります。
引退年齢から逆算する
逆算の起点は、経営者が自分で決める引退予定年齢です。事業承継ガイドライン(第3版)は、経営者の平均引退年齢を70歳前後としています(中小企業庁、図表5)。自社がその前後になるのか、もっと先なのかは、経営者ご自身にしか置けない数字です。
起点が決まったら、そこから準備に要する期間を引きます。後継者を決めてから承継が完了するまでの移行期間は、3年以上が半数を超えています(同ガイドライン 図表16)。10年以上かかった会社も少なくありません。
本記事では、引退予定年齢から移行期間を引き、さらに後継者を探す期間を見込みます。70歳での引退を考えるなら、概ね60歳頃から準備を始め、候補の選定・育成・承継手続きを段階的に進める形です。移行期間が3年で足りるかは会社ごとに違いますので、短めに見積もらないほうが安全です。
概ね60歳頃という目安
事業承継ガイドライン(第3版)は、「概ね60歳頃には事業承継に向けた準備に着手することが望ましい」としています(中小企業庁、p.14)。すでに60歳を超えている場合は速やかな相談を、70歳を超えている場合はすぐの着手を勧めています。60歳も70歳も、期限ではなく着手の目安です。
承継完了まで3年以上
後継者を決めてから承継が完了するまでの移行期間は、3年以上が半数を超えます(同ガイドライン 図表16)。皆さまの会社では、後継者候補と承継の話をどこまで進めていらっしゃるでしょうか。3年は後継者を決めた後の期間ですので、後継者を探す期間はその前に加わります。
- 決める時期は、引退予定年齢から移行期間を引き、さらに後継者を探す期間を見込んで置きます。
- 事業承継ガイドライン(第3版)は、概ね60歳頃の準備着手が望ましいとしています(p.14)。
- 後継者決定から承継完了までの移行期間は、3年以上が半数超です(同ガイドライン図表16)。
263件が示す先延ばし
後継者が決まらないまま、代表者が倒れて事業を続けられなくなる会社があります。その規模を示す数字が、2026年度上半期の後継者難倒産263件です。重い数字ですが、数字の中身を見ておくと、自社に引き直して考えやすくなります。
2026年度上半期に263件
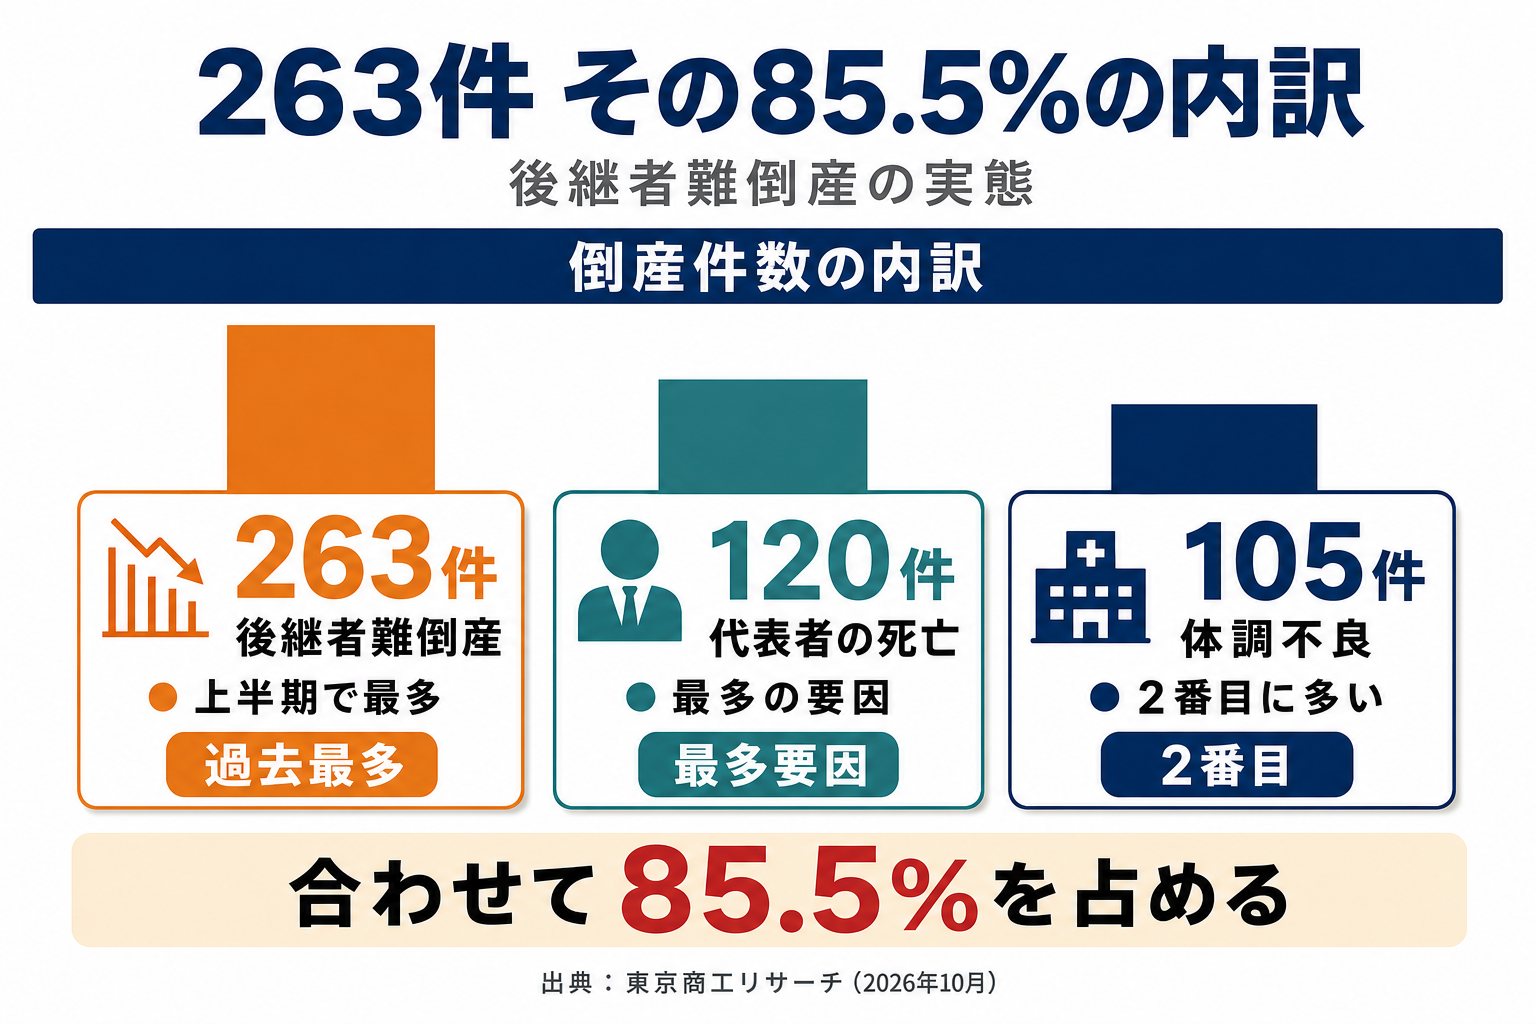
2026年度上半期(2026年4〜9月)の「後継者難」倒産は263件でした(東京商工リサーチ 2026年10月6日公表)。前年同期比23.4%増となり、上半期としては過去最多です。これまで最多だった2023年度同期の222件を上回りました。
後継者難倒産は、東京商工リサーチが集計する「人手不足」関連倒産のうちの一区分です(負債1,000万円以上が対象)。263件は、そこから後継者難を理由とする倒産を抽出した件数です。
形態別では、破産が249件で94.6%を占めました(東京商工リサーチ)。資本金別では1千万円未満が180件で、68.4%にのぼります。小規模な会社で後継者難倒産が目立ちます。経営者が不在となったとき、誰が経営判断を担えるでしょうか。
85.5%が死亡と体調不良
263件のうち、代表者の死亡が120件・体調不良が105件でした(東京商工リサーチ 2026年10月6日公表)。合わせて225件、全体の85.5%を占めます。年度を通して見ても傾向は同じです。2025年度通年の後継者難倒産461件では、死亡219件・体調不良172件の計391件・84.8%でした(東京商工リサーチ 2026年4月8日公表)。461件は2013年度以降で最多です。
内訳が示すのは、事業の内容だけでなく、代表者の死亡や体調不良が事業の継続を左右するという事実です。ご自身の健康をどう備えるかは、また別の話になります。ここでは、決める時期を少し前に倒す理由としてご覧いただければ十分です。
帝国データバンクの集計
帝国データバンクの集計では、2026年度上半期の後継者難倒産は296件でした(帝国データバンク 2026年10月8日公表)。前年同期の264件から12.1%増となり、上半期として過去最多です。業種別の内訳は、建設業70件・サービス業57件・小売業56件・製造業47件でした。
東京商工リサーチの263件と帝国データバンクの296件は、集計の基準が異なるため単純比較はできません。足し合わせた件数や、差を取った件数には意味がありません。通年の件数を上半期から推計することも避けてください。
- 東京商工リサーチの263件は、負債1,000万円以上の「人手不足」関連倒産から抽出した件数です。
- 263件のうち代表者の死亡と体調不良が225件・85.5%を占めます。
- 帝国データバンクは同じ期間を296件と集計しており、基準が異なるため並べて見るにとどめます。
先延ばしで何が減るか
先延ばしで減るのは、会社が選べる手段の数です。時間が減るのではなく、選択肢が減ります。ここは見落とされやすい部分です。
選択肢が徐々に失われる
先延ばしで失われるのは、時間的余裕があれば採り得た選択肢です(事業承継ガイドライン(第3版)p.14)。同ガイドラインは、選択肢が「徐々に失われていく」と表現しています。後継者を育てる時間・相手を探す時間・借入を整理する時間は、いずれも前倒しでしか作れません。
決断を急ぐ話ではありません。検討を早く始める話です。皆さまの手元には、いま何年分の余裕があるでしょうか。検討の幅が広いうちに材料をそろえておけば、決断そのものは後からでも落ち着いて下せます。
休廃業・解散は6万7,210件
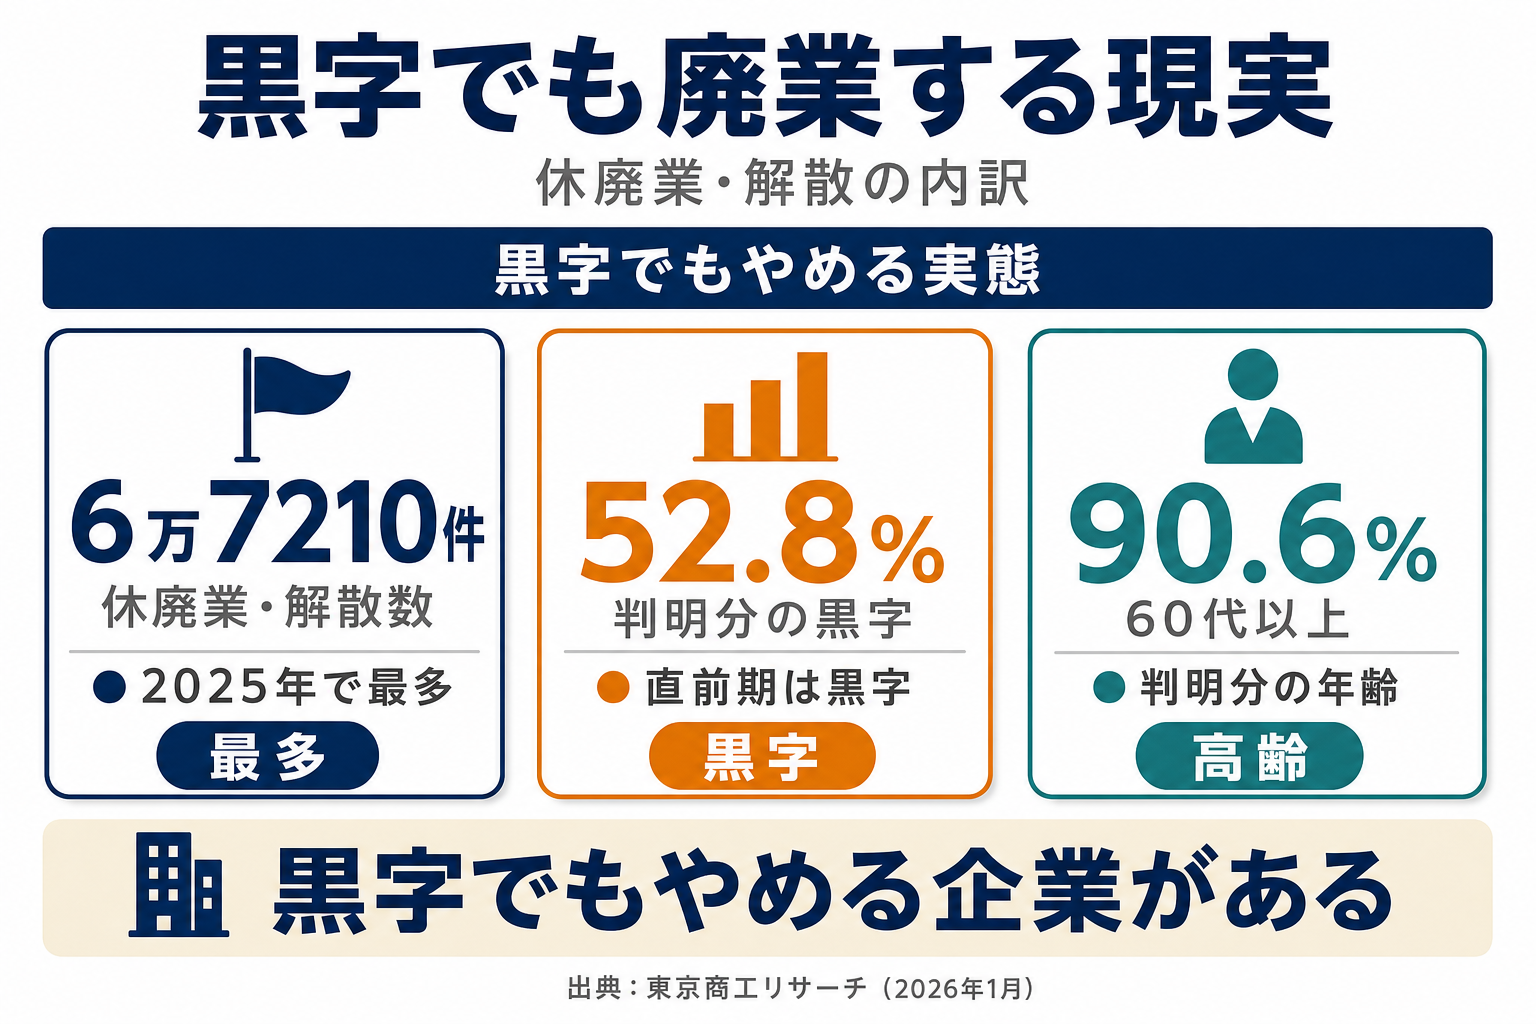
2025年に休廃業・解散した企業は6万7,210件で、前年比7.2%増の過去最多です(東京商工リサーチ 2026年1月9日公表)。休廃業・解散とは、倒産(法的整理・私的整理)以外で事業活動を停止した企業を指す集計で、倒産とは別の統計です。
同じ集計で、直前期の決算が判明した企業のうち黒字は52.8%でした(東京商工リサーチ 2026年1月9日公表)。代表者年齢が判明した企業のうち60代以上は90.6%です。黒字だから事業をやめた、という因果を示した調査ではありません。直前期決算が黒字だった企業がこれだけある、という事実の提示です。
- 先延ばしで減るのは時間ではなく、採り得た選択肢です(事業承継ガイドライン第3版 p.14)。
- 2025年の休廃業・解散は6万7,210件で、倒産とは別の集計です(東京商工リサーチ)。
- 同集計で、直前期決算が判明した企業の黒字は52.8%、代表者年齢が判明した企業の60代以上は90.6%です。因果を示す数字ではありません。
3つの選択肢を並べる
続ける・譲る・たたむの3つは、法的な手続きや影響が異なることを前提に、財務や期間といった共通の観点で一度に並べます。事業の行き先は、この3つに整理できます。別々の相談先に別々の順番で聞くと、比べられなくなります。
続ける・譲る・たたむ
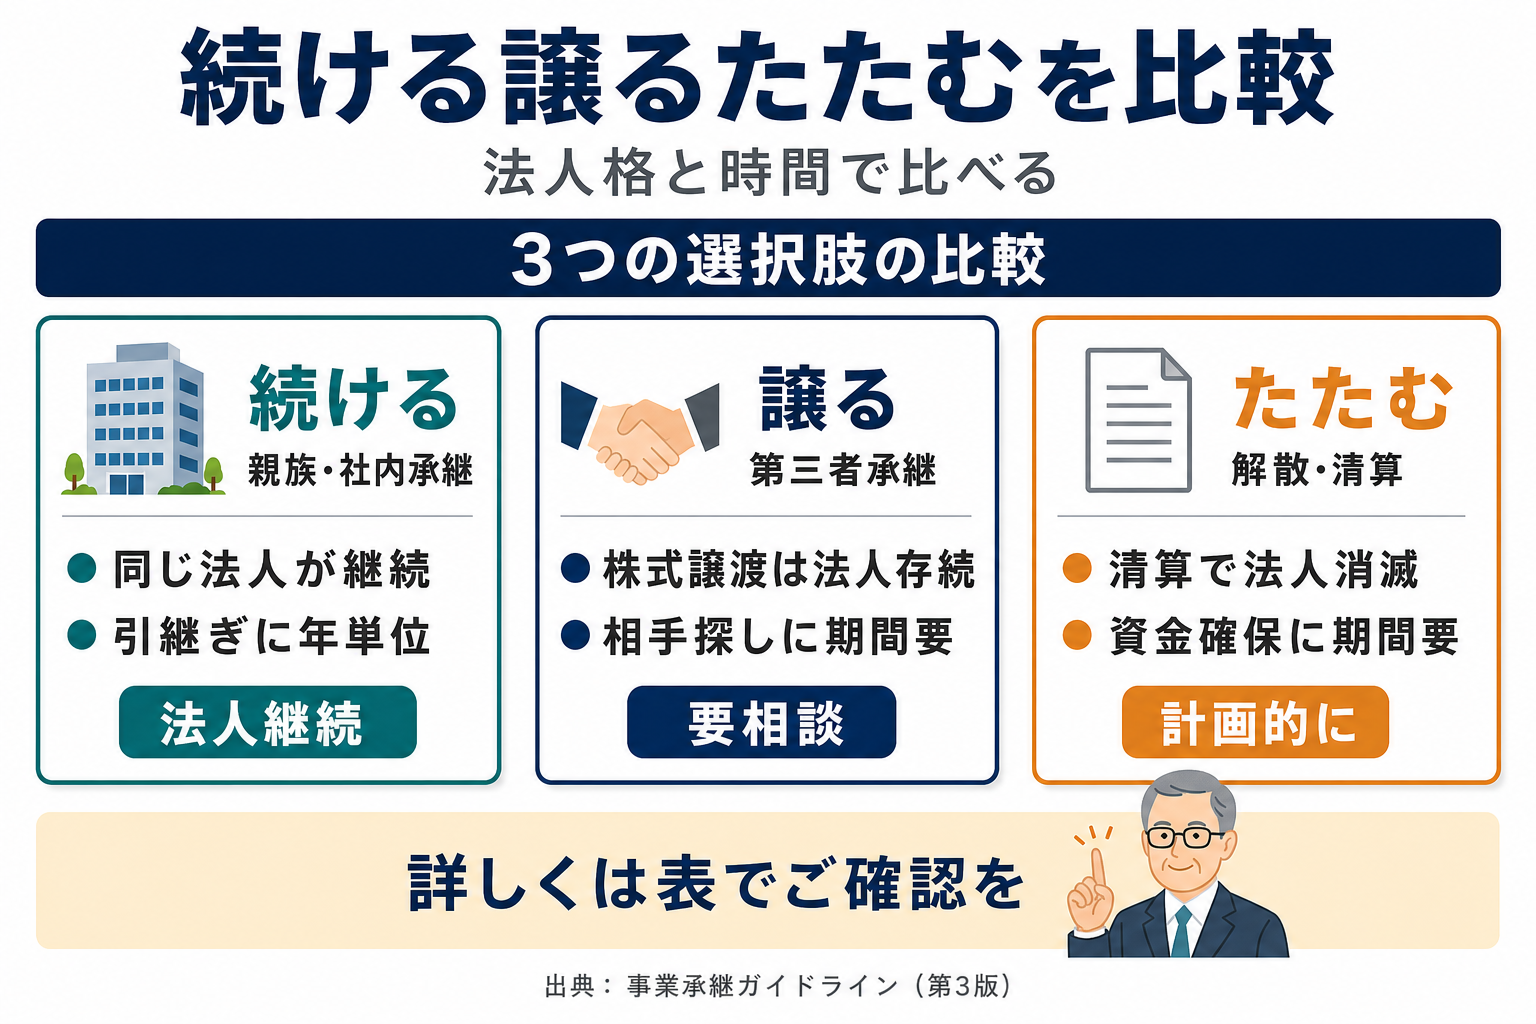
3つはそれぞれ、引き継ぐ相手と会社の残り方が違います。続けるとは、親族内承継(=子や配偶者などへ引き継ぐこと)や、役員・従業員への承継で経営を引き継ぐ道です。譲るとは、第三者承継を指します。第三者承継とは、親族や社内の役員・従業員以外の相手へ事業を引き継ぐことです。
たたむとは、事業をやめることです。本記事では、廃業を事業をやめることの総称として使います。株式会社が自主的に事業を終える場合、一般的には株主総会の特別決議による解散(会社法471条3号・309条2項11号)を経て清算手続きに入ります(会社法475条1号)。
ただし、債務超過の疑いがあるときは、通常の清算とは異なる手続きによることになります。清算人が特別清算の開始を申し立てる場合などです。どの手続きによるかは個別の判断になりますので、弁護士にご確認ください。3つのうち、いま一番に考えているのはどれでしょうか。
同じ物差しで比べる
3つは、共通の観点で整理すると比べられます。法的な手続きや、会社・従業員への影響はそれぞれ異なります。そのうえで、財務状況・後継者候補・借入と経営者保証・必要な期間という共通の観点で並べると、比べやすくなります。
出発点も共通です。廃業の相談を受けた場合でも、事業承継ガイドライン(第3版)は「まずは経営者とともにステップ2から順に検討すべき」としています(中小企業庁、p.50)。ステップ2とは、経営状況・経営課題等の把握、いわゆる見える化です。
つまり、たたむと決めた会社にも、続ける会社や譲る会社と同じ出発点が置かれています。下の表は、3つを共通の観点で並べたものです。
| 観点 | 続ける(親族内・社内承継) | 譲る(第三者承継) | たたむ(解散・清算) |
|---|---|---|---|
| 会社の法人格 | 同じ法人が続きます | 株式譲渡の場合、同じ法人が続きます | 清算が終わると法人は消滅します |
| 雇用・取引先 | 原則として継続しますが、契約条件は確認します | 株式譲渡の場合、労働契約は会社に帰属したまま継続します。取引契約は支配権変更条項等の確認が必要です。事業譲渡の場合は、労働契約の承継に従業員本人の同意が、取引契約の承継に取引先の同意が必要です | 引き継ぎ先がなければ、解雇予告等の労務手続きや契約の解約条件の確認を経て終了に向かいます |
| 経営者保証 | 自動では外れず、金融機関との協議が要ります | 同じく自動では外れず、個別の協議になります | 当然に消えるものではありません |
| 時間の見込み | 過去の調査では移行期間3年以上が半数超(同ガイドライン図表16)。自社に要する期間は別途見込みます | 相手探しと手続きに期間がかかります | 債務整理と資金確保に期間がかかります |
なお、手元に残る金額は手法ごとに異なります。代金が会社に入るのか、株主個人に入るのかが分かれます。株価・借入残高・清算にかかる費用や、手法ごとの課税関係によっても変わります。金額の試算までは本記事の範囲を超えます。税務は税理士に、保証・借入・契約の扱いは金融機関や弁護士にもご確認ください。
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。譲渡をご検討中の経営者の方からのご相談をお待ちしています。
比べる物差しは4つ
3つの選択肢は、次の四つの観点で並べます。
- 経営の現状が数字で見えているか
- 後継者候補が社内外にいるか
- 借入と経営者保証がどうなるか
- 引退予定年齢まで何年あるか
経営の見える化から始める
最初の物差しは、自社の経営状況と経営課題が数字で把握できているかです。事業承継ガイドライン(第3版)は、この把握を5ステップ(p.32-46)のうちステップ2(p.32-35)に置いています(中小企業庁)。次のステップ3は経営改善(=磨き上げ)で、把握した課題を直す段階です。見える化の範囲は決算書だけでなく、資産の内訳や取引先ごとの依存度まで広げて考えます。
見える化は、どの道を選んでも使えます。続けるなら後継者に渡す資料になり、譲るなら相手に示す資料になり、たたむなら債務整理の前提になります。相談に行く前に手元でできる作業は、ここが中心になります。
後継者候補はいるか
2つめの物差しは、後継者候補が社内外にいるかどうかです。候補がいる場合でも、本人の意思・親族の意向・金融機関の見方を確かめるまでは候補のままだとお考えください。候補がいない場合に第三者承継を検討するのは自然ですが、後継者不在は第三者承継の条件ではありません。
候補がいる会社でも、第三者承継を並べて比べて差し支えありません。ご家族と、継ぐ意思を話し合われたことはあるでしょうか。比べたうえで親族内承継を選んだという経緯は、後継者本人にとっても支えになります。
経営者保証はどうなるか
経営者保証(=経営者個人が会社の借入を保証すること)は、承継や廃業だけで自動的に外れるものではありません。後継者へ自動で付け替わることもなく、解除や変更には金融機関との協議が必要です。なお、経営者が亡くなった場合は、保証債務が相続の対象になり得ます。
3つめの物差しは、借入残高と経営者保証の扱いです。協議に入る前に、残高・保証・担保の状況をご確認ください。信用保証協会の保証が付いているかどうかも、あわせて確かめます。
経営者保証に関するガイドラインの事業承継時の特則は、前経営者と後継者から二重には保証を求めないことを原則としています(中小企業庁 事業承継ガイドライン第3版、金融庁)。ただし法令ではなく、適用は金融機関との協議によります。実際の判断は金融機関ごとに異なりますので、取引先金融機関に直接お尋ねください。
相談に行く前に、手元で次の3点を書き出してみてください。①直近3期の売上・利益と、借入の残高。②経営者保証が付いている借入はどれか。③引退予定年齢と、そこまでの残り年数。この3点がそろっていると、最初の相談が具体的になります。
たたむ選択の位置づけ
たたむという選択は、負けでも最後の手段でもありません。事業承継ガイドライン(第3版)は、円滑な廃業を「経営余力のあるうちに計画的に事業を終了すること」と説明しています(中小企業庁、p.50)。同ガイドラインは、積極的に廃業を促すものではないとも明記しています。債務超過等に追い込まれて倒産することがないように、という位置づけです。
円滑な廃業という考え方
円滑な廃業の要点は、経営余力が残っているうちに動き出すところにあります。同ガイドラインは、事前準備として次の四つを挙げています(p.51)。
- 財務状況の把握
- 早期の債務整理
- 廃業資金の確保
- 取引先・金融機関・従業員への説明
同ガイドラインは、過剰債務や経営者保証が廃業時のハードルになる例にも触れています(p.50)。
準備の中身を見ると、続ける場合や譲る場合と重なる項目が並んでいます。財務状況の把握は見える化そのものですし、金融機関との話も共通です。だからこそ、3つを同じ物差しで並べられます。
黒字でもやめている
休廃業・解散した企業のうち、直前期の決算が判明した企業では黒字が52.8%を占めます(東京商工リサーチ 2026年1月9日公表)。同じ集計で、代表者年齢が判明した企業のうち60代以上は90.6%でした。意外に思われたでしょうか。
本記事では、直前期黒字52.8%という数字を、事実の提示として読みます。東京商工リサーチのこの統計から、廃業の理由や、第三者承継を検討したかどうかまでは判断できません。黒字であれば買い手が見つかる、という話でもありません。
経営に余力があるうちに、3つの選択肢を比べておくことが大切です。債務や資金繰りが厳しくなってからでは、譲る相手を探す時間も、条件を整える時間も取りにくくなります。
自社だけでは伸ばしきれない事業を、より活かせる相手に託すという道があります。たたむ前に譲るという選択肢を並べておくと、従業員と取引先の行き先も同時に検討できます。ただし雇用や取引の継続は、どの手法で引き継ぐか・契約にどう定めるかで扱いが変わりますので、当然に保証されるものではありません。
決める順番を間違えない
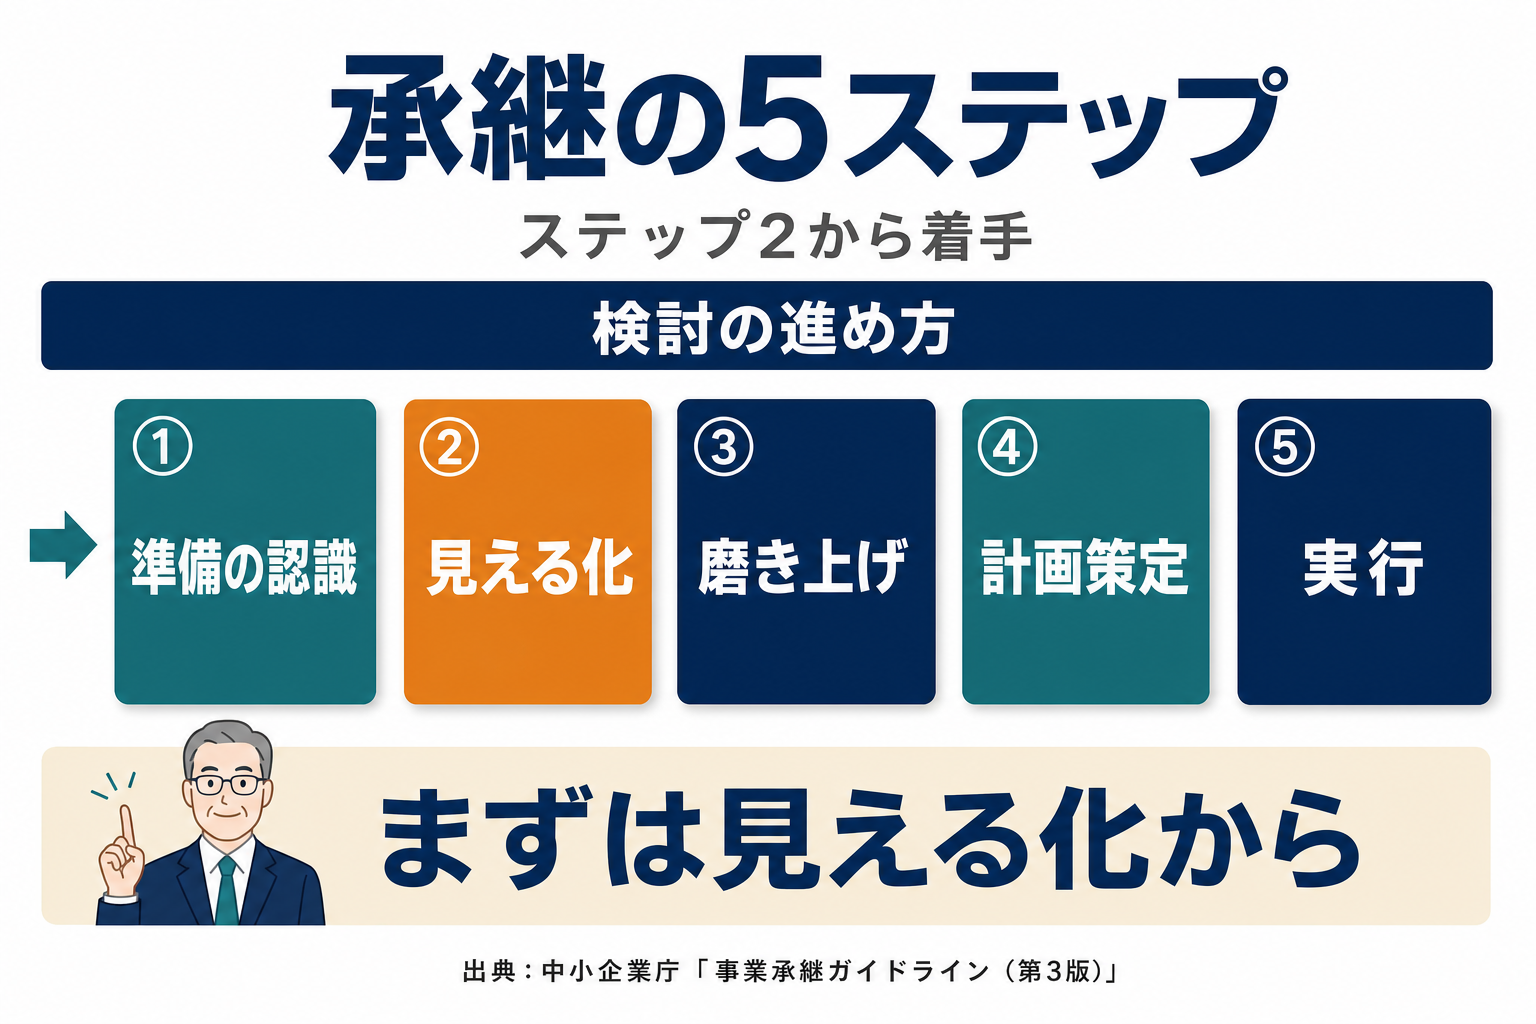
決める順番は、選択肢を選んでから調べるのではなく、調べてから選ぶ形になります。事業承継ガイドライン(第3版)が示す5ステップが、その順番そのものです(中小企業庁、p.32-46)。
ステップ2から始める
最初に手を付けるのは、ステップ2の見える化です。ステップ1は、準備の必要性を認識する段階にあたります。承継の必要性をすでに意識されている方は、次のステップ2から手を付けます。
-
1
準備の必要性を認識する
-
2
経営状況・経営課題等を把握する(見える化)
-
3
経営改善に取り組む(磨き上げ)
-
4
事業承継計画を策定する、または第三者承継の工程に入る
-
5
事業承継を実行する、または第三者承継を成立させる
相談先はどこにあるか
公的な相談窓口として、全国に事業承継・引継ぎ支援センターが置かれています。令和6年度の相談者数は23,540者でした(独立行政法人中小企業基盤整備機構「令和6年度に認定支援機関等が実施した事業承継・引継ぎ支援事業に関する事業評価報告書」令和7年9月30日)。第三者承継の成約は2,132件で過去最多、親族内承継の支援完了は1,695件です。本記事では、令和6年度には2,132件の第三者承継が公的な窓口を起点に成約している点に注目します。
数字は、最初から相手は見つからないと決めつけない材料になります。見つかるかどうかは、業種・地域・財務の状況で変わります。国の委託を受けた機関が運営する公的な窓口ですので、まず話を聞いてもらう段階から使えます。経営者おひとりで決める前に、外の目を一度入れてみてはいかがでしょうか。
なお、ここまでは一般的な進め方です。当社(株式会社SDアドバイザーズ)は仲介ではなく、事業を譲り受ける側です。当社が譲渡先としてどう引き受けるかは、当社の事業承継の流れにまとめています。当社グループのご紹介であり、一般的な手続きの解説ではありません。
期限のある制度を確かめる
制度の中には、申請の期限が決まっているものがあります。法人版事業承継税制(特例措置)では、特例承継計画を都道府県知事へ令和9年9月30日までに提出することが必要とされています(国税庁 タックスアンサー No.4148)。対象となる贈与・相続等の期限は、令和9年12月31日とされています。
なお、この税制は一定の要件を満たす非上場株式の贈与・相続等に関するものです。第三者への有償の株式譲渡(通常のM&A)で生じる譲渡所得の税金に使う制度ではありません。
法人版事業承継税制は、贈与や相続の時点で税金がなくなる制度ではなく、要件を満たしている間は納税が猶予される制度です。相続税の納税猶予では、後継者の死亡等により猶予税額の納付が免除されます(国税庁 タックスアンサー No.4148、令和8年4月1日現在法令等)。一方、要件を満たさなくなれば猶予が打ち切られ、猶予されていた税額などを納めることになります。適用の可否と要件は会社ごとに異なりますので、税理士にご確認ください。
- 準備の必要性を認識したら、まず見える化(ステップ2)を行い、選択肢を選ぶのは後にします。
- 令和6年度の事業承継・引継ぎ支援センターでは、第三者承継の成約が2,132件ありました。
- 法人版事業承継税制(特例措置)の特例承継計画は、令和9年9月30日までに都道府県知事へ提出します。
いつ決めるかの結論
事業承継をいつ決めるかは、引退予定年齢から必要な期間を逆算して考えます。後継者を決めてから承継が完了するまでの移行期間は3年以上が半数を超え、そこに後継者を探す期間が加わります(事業承継ガイドライン(第3版)図表16)。後継者を決める時期は、その合計よりも前に置きます。
準備の着手そのものは、概ね60歳頃が目安です(同ガイドライン p.14)。必要な期間は、後継者候補の有無・借入や経営者保証の状況・株主構成によって前後します。
今日できる逆算
今日できるのは、引退予定年齢を紙に書き、そこまでの残り年数を数えることです。皆さまの引退予定年齢は、何歳でしょうか。残り年数と、後継者を探す期間・移行期間の見込みを並べてみると、いま動き出すべきかどうかが見えてきます。
残り年数が少ない場合でも、大きな流れは変わりません。後継者を探す工程と見える化を同時に進める形になります。健康や資金繰りに不安がある場合は、専門家への相談を先に置き、見える化と並行して進めてください。まず「比べる物差しは4つ」でお示しした3点を書き出すところから始めます。
すでに60歳を超えていれば、同ガイドラインは速やかな相談を勧めています(p.14)。70歳を超えていれば、すぐにでも準備に着手すべきとしています。2026年度上半期の後継者難倒産263件のうち、85.5%は代表者の死亡と体調不良によるものでした(東京商工リサーチ)。結論を急ぐ必要はありませんが、準備は早めに始めることが大切です。
一人で抱え込まず、まず話を聞いてもらうだけでも、見えてくるものがあります。
- 後継者を決める時期は、引退予定年齢から移行期間(3年以上が半数超)と後継者を探す期間を見込み、その手前に置きます。
- 準備の着手は概ね60歳頃が目安で、60歳を超えていれば速やかな相談を、70歳を超えていればすぐの着手を勧めています(中小企業庁 事業承継ガイドライン第3版 p.14)。
- 3つの選択肢は、見える化を済ませてから同じ物差しで並べます。
・中小企業庁「事業承継ガイドライン(第3版)」(令和4年3月)PDF
・東京商工リサーチ「2026年度上半期(4-9月)『後継者難』倒産」(2026年10月6日)リリース
・東京商工リサーチ「2025年度『後継者難』倒産」(2026年4月8日)リリース
・東京商工リサーチ「2025年『休廃業・解散企業』動向調査」(2026年1月9日)リリース
・帝国データバンク「全国企業倒産集計 2026年度上半期報」(2026年10月8日)リリース
・独立行政法人中小企業基盤整備機構「令和6年度に認定支援機関等が実施した事業承継・引継ぎ支援事業に関する事業評価報告書」(令和7年9月30日。中小企業庁ウェブサイト掲載)PDF
・国税庁 タックスアンサー No.4148「非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)」国税庁
・金融庁「『経営者保証に関するガイドライン』の特則の策定について」金融庁
・e-Gov法令検索「会社法」(309条・471条・475条)e-Gov
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲渡先として活動しています。
「40人の社員がいる会社を40社つくる」というビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験と実績が、このコラムの情報の裏付けとなっています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。