老舗畳店の事業承継か廃業か、256社の数字
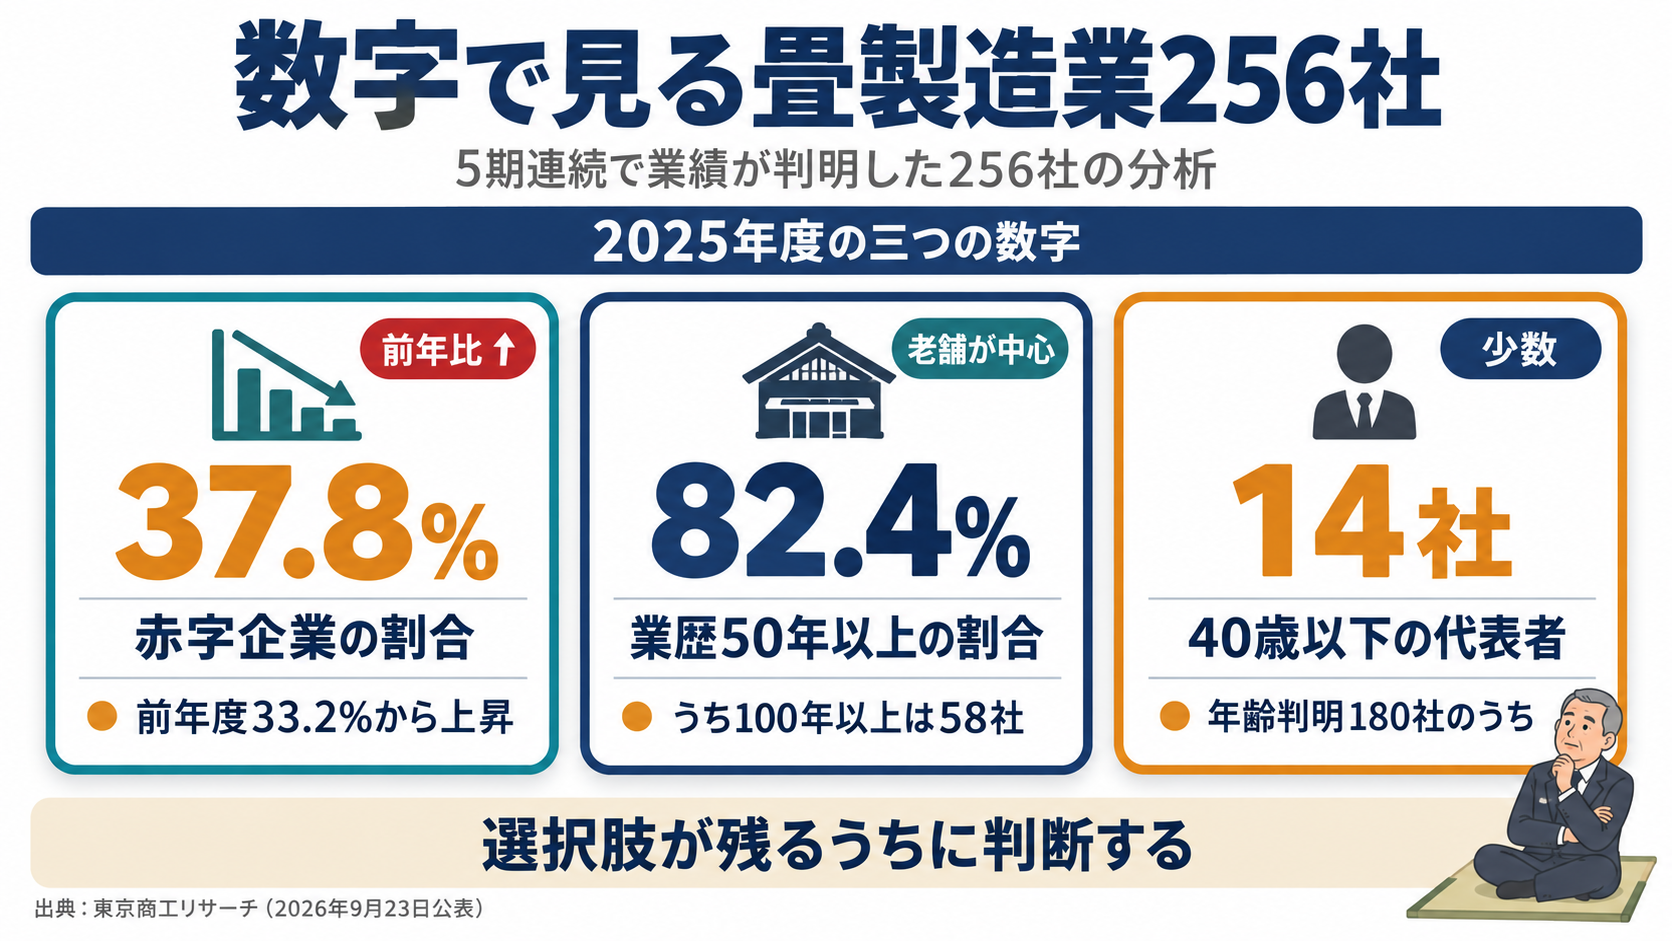
家業をたたむか、誰かに引き継ぐか。決めきれないまま年が過ぎていく、という声をよく伺います。東京商工リサーチが2026年9月23日に公表した畳製造業の分析(5期連続で業績が判明した256社)では、赤字が37.8%、業歴50年以上が82.4%でした。この判断は、業績が尽きてからではなく、選択肢が残っているうちに下すものです。
この記事では、数字の読み方、たたむ場合の手続きと費用、譲る場合に残るもの、相談前に書き出す四項目の順に整理します。
全国の後継者不足の水準と第三者承継の全体像を知りたい → 後継者不足50.1%中小企業が選ぶ第三者承継
承継が従業員や取引先にもたらす効果を知りたい → 事業承継のメリット5選と関係者への波及
目次
畳製造業256社の決算
まずは数字から入ります。皆さまの会社の直近5期は、増収でしたか、減収でしたか。同業種の参考データと並べると、業界環境の中で自社を見直す材料になります。
減収でも増益という形
東京商工リサーチは2026年9月23日、畳製造業の業績分析を公表しました。対象は、同社の企業データベースで5期連続して業績が判明した256社です。最新期は2025年度、つまり2025年4月から2026年3月期にあたります。出典は東京商工リサーチTSRデータインサイト「畳製造業」 伝統産業に忍び寄る市場変化と後継問題です。
256社の2025年度売上高合計は402億7,700万円で、前年度比1.3%の減少でした。一方、純利益合計は4億5,700万円と、前年度比49.3%の増加です。全体としては減収増益という形になります(出典:同上)。
個社ごとに見ると、増収が81社(31.6%)、減収が136社(53.1%)。2024年度の増収は87社(33.9%)でしたから、増収の比率は2.3ポイント下がりました。増益は97社(37.8%)、減益は116社(45.3%)です。2024年度は増益110社(42.9%)でしたので、増益の比率も5.1ポイント下がっています。
ここで一点、お含みおきください。この記事にはもう一つ「97社・37.8%」という数字が出てきます。増益の97社と、次に触れる赤字の97社は、別の指標の数字で、社数が一致しています(同じ97社かどうかは公表されていません)。
赤字は37.8%に上昇
赤字企業は2025年度が97社(37.8%)でした。2024年度は85社(33.2%)ですから、4.6ポイントの上昇です(出典:前掲・東京商工リサーチ「畳製造業」)。増益が5.1ポイント減り、赤字が4.6ポイント増えました。企業ごとに業績の状況は異なります。
規模の面では、売上高5億円未満が243社(94.9%)を占めます。大半が小規模な事業者です。
読み違えやすい点を一つ。この256社は、東京商工リサーチが自社の企業データベースから抽出した「全国の主な畳製造業」256社で、畳製造業の全社数ではありません。5期連続で業績を把握できた会社を抜き出した集計です。「全国の畳店は256社しかない」という意味ではないと、先に押さえておいてください。
・256社の2025年度は売上高合計402億7,700万円(前年度比1.3%減)、純利益合計4億5,700万円(同49.3%増)の減収増益
・赤字企業は97社(37.8%)で、前年度から4.6ポイント上昇
・256社は5期連続で業績が判明した抽出社数であり、業界の全社数ではない
老舗はなぜ廃業を選ぶか
先にお答えします。このあと見る数字が示しているのは、代表者の高齢化と長い業歴という事実で、廃業を選ぶ理由そのものではありません。そのうえで考えられる背景を、統計と公的な分析に分けて見ていきます。
創業から50年、100年と続いた会社には、去年と同じ今年がありました。納める先があり、職人がいて、決算はどうにか回る。その連続に、終わりの期日は書かれていません。判断の時期を誰も設定しないまま年が過ぎていく、という構図です。ここは統計から導いた結論ではなく、記事としての見立てです。
業歴50年以上が82.4%
256社の業歴は、100年以上が58社(22.6%)、50年以上が211社(82.4%)。最も多いのは50年以上100年未満の153社(59.7%)です(出典:前掲・東京商工リサーチ「畳製造業」)。
50年以上存続している企業が82.4%を占めています。東京商工リサーチは、極めて新規参入が少ない業界だとも述べています(出典:同上)。赤字企業は37.8%で、残る6割強は赤字ではない企業でした。
40歳以下は14社だけ
代表者の年齢を見ます。256社のうち、年齢が判明したのは180社です。判明分で最も多いのは60歳代の67社(256社に対する構成比26.1%)。50歳代が51社(19.9%)、70歳代が35社(13.6%)、80歳以上が13社(5.0%)と続きます。40歳以下は14社(同5.4%)にとどまります(出典:前掲・東京商工リサーチ「畳製造業」)。
判明分では、70歳代と80歳以上を合わせて48社。40歳以下の14社の3倍を超えます。皆さまの会社では、後を担う世代が社内にいるでしょうか。
業歴の長さと代表者の年齢は、統計上は別々の項目です。このデータだけで、業歴の長さが判断の遅れを生むとは言えません。ただし、判断の時期には公的な指摘があります。中小企業庁の中小M&Aガイドライン(第3版)は、中小M&Aについての判断は日頃の繁忙等に追われることで後ろ倒しになりがちであるが、決断が遅れれば遅れるほど中小M&Aの選択肢は狭まる傾向にあると述べています(出典:中小企業庁中小M&Aガイドライン(第3版)30〜31ページ)。
畳店の事業承継の難所
引き継ぎたいと決めたとして、何が難しいのでしょうか。相手探しにかかる時間と、職人の技能という二つの論点があります。
相手探しには時間がかかる
まず時間の見込みです。中小企業庁の中小M&Aガイドライン(第3版)は、個別のケースにより異なるが、通常、希望する譲り受け側とのマッチングには数か月から1年程度の時間を要することが見込まれるとして、早期に判断して動き出すことの重要性を挙げています(出典:中小企業庁中小M&Aガイドライン(第3版)30〜31ページ)。
難しさを左右する要因も、同じガイドラインが整理しています。業種に将来的な需要が見込めるか、人手不足で譲り受け側の労働者の需要が高いか、財務状況、有望な販売先や技術の有無。さらに譲渡額、従業員の雇用維持、経営者の出処進退、経営者保証の解除・移行といった希望条件や、選ぶ手法によっても変わるとしています(出典:同74〜75ページ)。
ですから「買い手はすぐ見つかる」「高く売れる」という前提では動かないほうが安全です。時間がかかるからこそ、体力があるうちに始める意味があります。皆さまの会社では、いま挙げた要因のうち、どれが強みになりそうでしょうか。
技能は契約では移らない
もう一つが職人の技能です。畳の製作や敷き込みの腕そのもの(属人的な技能)は、契約書に一行書いて移せるものではありません。雇用と指導の体制をどう設計するかという課題になります。
一方で、契約の引き継ぎ対象にできるものもあります。作業手順書やマニュアル、寸法や施工の記録といった技術資料、材料の仕入先や取引先の情報。腕そのものと、腕を支える書きものは分けて考えてください。手元に残っている資料を先に集めておくと、引き継ぎの話が具体に入ります。
東京商工リサーチは、畳製造業を取り巻く要因も挙げています。生活様式の変化、畳職人の高齢化と後継者不足、安価な海外製品の流入などです(出典:前掲・東京商工リサーチ「畳製造業」)。職人の高齢化は、市場の縮小と同じ列に並ぶ論点として扱われています。
技能をどう維持・承継するかは、価格やその他の条件と並んで重要な論点です。ここが整理されていないと、譲渡後の事業継続に支障が出るおそれがあります。
廃業は何をする手続か
たたむと決めたとき、実際には何をするのでしょうか。廃業という言葉は、法律用語ではありません。事業をやめること全体を指す総称です。会社の場合に実際に踏むのは、解散と清算という手続きです。
解散から清算結了まで
株式会社は、株主総会の決議によって解散します(会社法471条3号)。この解散決議も特別決議(=普通の決議より重い賛成数が求められる決議)です(同309条2項11号)。解散した会社は清算をしなければなりません(同475条1号)。ただし、合併によって消滅する場合と、破産手続開始の決定で解散してその手続きが終わっていない場合は、この清算の対象から除かれます。
清算をする会社は、清算の目的の範囲内で存続するものとみなされます(同476条)。会社という器は、やめると決めた日に消えるわけではありません。
清算に入った会社は、債権者に債権の申出をするよう官報(=国の法令や公示事項を掲載する国の公報。2025年4月から電子化され、官報発行サイトに掲載される電子データが正本です)で公告します。判明している債権者には、各別に催告します。この申出期間は、2箇月を下ることができません(同499条1項)。期間中は、原則として債務の弁済ができません(同500条1項)。
残余財産の分配(=債務を払い終えて残った財産を株主へ配ること)は、債務を弁済した後でなければできません(同502条)。順番が法律で決まっているわけです(出典:e-Gov法令検索会社法)。
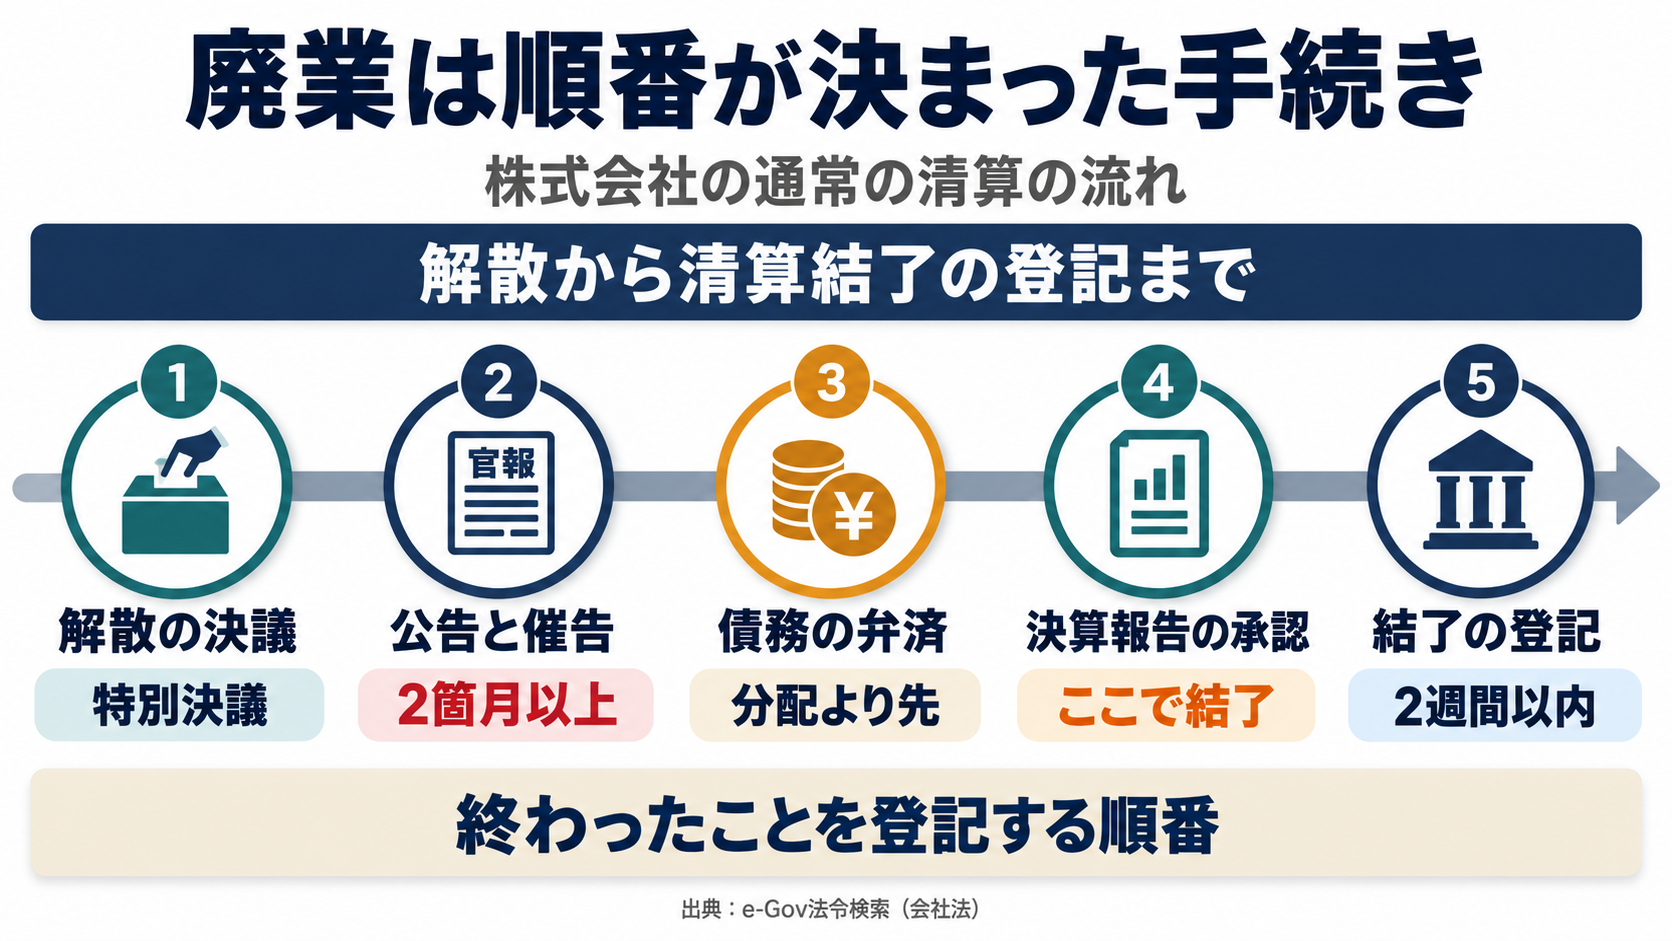
「廃業すれば借入れも取引先への支払いも消える」という理解は誤りです。清算の手続きでは、公告と各別の催告を行い、2箇月を下らない申出期間を置き、債務を弁済してから残りを分配します。負債が資産を上回る疑いがあるときは、ここまで述べた通常の清算とは別の枠組みに移ります。債務超過の疑いがあるときは、清算人は特別清算開始の申立てをしなければなりません(会社法511条2項)。裁判所は、清算の遂行に著しい支障を来すべき事情があるとき、または債務超過の疑いがあるときに、申立てにより特別清算の開始を命じます(同510条)。財産が債務を完済するのに足りないことが明らかになったときは、清算人は直ちに破産手続開始の申立てをします(同484条1項)。債務超過だから直ちに破産、という関係ではありません。どの手続きになるかは個別の判断です。弁護士にご確認ください。
2箇月は短縮できない
時間軸で見落とされやすいのが、この2箇月です。解散を決めた翌週に店を閉めて終わり、という形にはなりません。公告と催告、申出期間、債務の弁済、残余財産の分配、そして清算結了(=清算の事務が全部終わること)まで、決まった順序があります。
終わり方の順序も押さえておくところです。清算の事務が終わったら、清算人が決算報告を作成し、株主総会の承認を受けます(会社法507条1項・3項)。この承認をもって清算は結了し、承認の日から2週間以内に清算結了の登記をします(同929条1号)。登記をして終わるのではなく、終わったことを登記する順です。
費用の面も先に見ておくところです。在庫と設備の処分、賃借物件の原状回復、登記、専門家への報酬。これらを引いて手元にいくら残るのかは、会社ごとに大きく違います。
なお、借入れに社長個人の保証が付いている場合、譲るときは保証の解除・移行など、たたむときは保証債務の履行や整理が別の論点になります。解除するかどうかの最終的な判断は金融機関に委ねられます(出典:中小企業庁経営者保証)。
廃業時については、経営者保証に関するガイドライン研究会が『廃業時における「経営者保証に関するガイドライン」の基本的考え方』を公表しています(令和4年3月4日公表・令和5年11月22日改定。出典:中小企業庁基本的考え方の改定について)。いずれも金融機関との調整が要るため、早めに契約内容を確かめてください。
この「たたんだ場合に税引後で手元に残る額」が分からないままでは、譲る話と比べようがありません。比較の土台をつくる作業だと考えてください。
継ぐかやめるかの分岐
継ぐか、やめるか。何をもって判断するのか、正面からお答えします。手元で確かめられる材料が三つあります。
一つ目は、会社全体として利益が出ているか、そして本業の採算がどう推移しているかです。本業の採算は営業利益など、会社全体の損益は純利益などで、分けて確かめます。畳製造業256社の赤字37.8%は、東京商工リサーチが「赤字企業」として集計した割合で、業界環境を見る参考値です。自社は、売上・利益・資金繰りの推移を5期分並べて確かめてください。
二つ目は、代表者と職人の年齢、そして後任の有無です。三つ目は、たたんだ場合と譲った場合で、最終的にオーナーの手元に残る税引後の金額を比べることです。
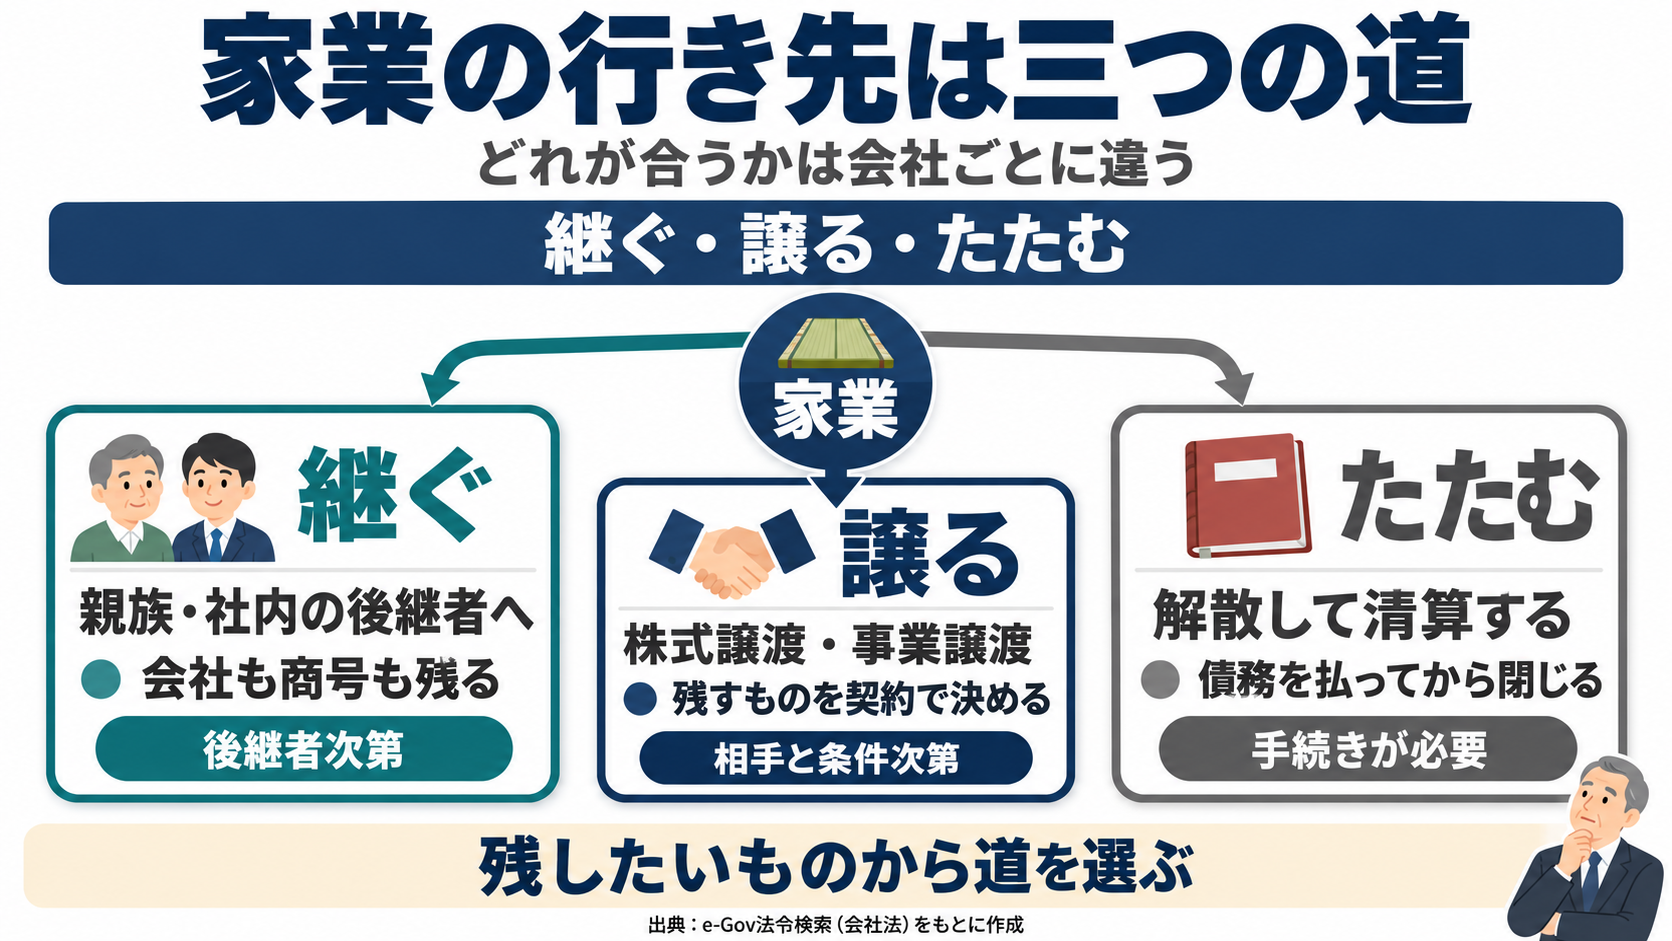
三つの道と残るもの
選べる道は、継ぐ・譲る・たたむの三つに大きく分かれます。下の表は、譲る道を株式譲渡と事業譲渡に分けたうえで、それぞれ何が残り、どの手続きを踏むのかを並べたものです。
| 選ぶ道 | 会社と商号 | 従業員・取引先 | 主な手続き |
|---|---|---|---|
| 親族・社内で継ぐ | そのまま残る | 関係は継続 | 株式の移転、保証・担保の引き継ぎ、税務の検討 |
| 株式を譲渡して、会社の経営権を引き継いでもらう(株式譲渡) | 法人格は同一のまま残り、株主が交代 | 会社との関係は原則として継続(支配権変更の条項や届出は個別に確認) | 相手探し、株式譲渡契約、(定款に譲渡制限がある場合)会社の承認、個人保証の解除・移行と担保の扱いの調整 |
| 事業の全部または一部を譲る(事業譲渡) | 会社は手元に残り、譲る範囲を契約で定める | 労働契約は本人の同意を得て承継、取引契約は、契約上の地位の移転に相手方の承諾が要るか個別に確認 | 資産・負債・契約の個別移転、必要な場合の株主総会決議、個人保証・担保の扱いの整理(債務の返済と併せて金融機関と調整) |
| 解散して清算する | 会社は清算結了で消滅する(在庫・設備などの事業用資産は清算の中で換価・処分する) | 事業の終了に伴い、雇用・取引関係を整理し終了させていく | 解散決議、公告・各別の催告、債務の弁済、清算結了の登記、保証債務の履行・整理 |
向き不向きの目安も申し上げます。本業が利益を出していて担い手だけがいないのなら、親族・社内の候補と第三者への譲渡を並べて検討する場面です。特定の部門だけ採算が合わないのなら、その部門を切り出して活かせる相手に託し、本業に絞る形もあります。譲る先が見つからず、債務の整理もつく状態なら、清算という選択になります。
どの道が合うかは、会社ごとに違います。ここでどれかを勧めるつもりはありません。
黒字でも廃業は起こる
やめる会社は、行き詰まった会社だけではありません。東京商工リサーチは、2025年に休廃業・解散した企業の直前期決算も集計しています。損益(最終利益)が判明した分の黒字率は52.8%でした(出典:東京商工リサーチ2025年「休廃業・解散企業」動向調査)。損益が判明した会社のうち半分以上が、直前期は黒字だったわけです。
この「直前期」の定義も押さえておきます。東京商工リサーチは、休廃業・解散から最大2年業績を遡り、最新期を採用したとしています(出典:同上)。やめた月の直前の一期、という意味ではありません。
この52.8%と、先に見た256社の赤字37.8%は、並べて比べられません。前者はやめた会社の直前期、後者は現役の畳製造業256社という、母集団の違う数字です。読み比べるのではなく、それぞれ別の事実として受け取ってください。
言えるのは一つです。黒字でも休廃業・解散に至る企業が、相当数あります。
・判断材料は、会社全体の損益と本業の採算・人の年齢と後任の有無・たたむ場合と譲る場合の税引後の手取り比較の三つ
・道は親族内承継、株式譲渡、事業譲渡、解散と清算の四つに整理できる
・2025年に休廃業・解散した企業のうち、損益が判明した分の直前期黒字率は52.8%。黒字でも休廃業・解散に至る企業が相当数ある
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。譲渡をご検討中の経営者の方からのご相談をお待ちしています。
後継者不在は終点か
社内にも親族にも後を継ぐ人がいない。結論だけ先に申し上げると、これは廃業の決定ではありません。
不在は廃業の決定ではない
後継者が身内にいない場合の道が、第三者承継(=親族や社内に後継者がいないときに、社外の相手へ引き継ぐこと)です。株式を譲渡して会社の経営権ごと引き継いでもらうほかに、事業の一部だけを譲る形もあります。畳の施工部門だけ、あるいは特定の商圏の顧客だけを託すという組み方です。
後継者不在は「継ぐ人がいない」という事実であって、「引き継げない」という結論ではありません。この二つを分けて考えるだけで、検討できる範囲が変わります。
先送りで選択肢が減る
東京商工リサーチの集計では、2025年の休廃業・解散は全国で6万7,210件でした。前年比7.2%増で、過去最多です。代表者の年齢は、判明分で60代以上が90.6%、80代以上が34.0%。東京商工リサーチは、60代以上が90%を超えたのも、80代以上が3割を超えたのも、いずれも初めてだとしています(出典:前掲・東京商工リサーチ 2025年「休廃業・解散企業」動向調査)。休廃業・解散とは、倒産(法的整理・私的整理)以外で事業活動を停止した企業を指します。倒産とは別に数えられる区分です。
畳製造業でも、2025年の休廃業・解散は28件、倒産は3件でした。過去10年、休廃業・解散は高い水準に張り付いています。倒産よりも、休廃業・解散として市場から退出する件数が多い状態が続いています。同社も、畳製造業を取り巻くマーケットの厳しさに伴って、市場退出を選択する企業は少なくないとしています(出典:前掲・東京商工リサーチ「畳製造業」)。
この数字を、東京商工リサーチはどう見ているか。同社は、後継者不在のなかで事業を継続してきた企業の退出が本格化しているとしています(出典:前掲・東京商工リサーチ 2025年「休廃業・解散企業」動向調査)。
判断の時期をめぐっては、中小企業庁も別の角度から述べています。中小M&Aをより早期に検討し実現することで、従業員の雇用を確保し地域のサプライチェーンを維持できるようになり、譲り渡し側の経営者自身にとっても手元に残る譲渡対価が多くなるケースもあるとしています(出典:前掲・中小M&Aガイドライン(第3版)30〜31ページ)。
選択肢が残っている段階こそ、決めるのに向いた時期だということです。
・後継者不在は「継ぐ人がいない」事実であり、「引き継げない」という結論ではない
・2025年の休廃業・解散は6万7,210件で過去最多。代表者は判明分で60代以上90.6%、80代以上34.0%と、いずれも初めての水準
・畳製造業の2025年は休廃業・解散28件に対し倒産3件。倒産とは別の区分で数えられる
相手探しの現実的な幅
譲る相手は同業に限られる、と思われがちです。実際には、畳を扱わない会社が相手になることもあります。
同業以外にも相手はいる
畳は住宅をはじめ、建物や内装に関わる分野と接点があります。リフォーム、内装、建材の販売、不動産管理といった周辺の業種とは、顧客や現場が重なる場面があります。施工の担い手と顧客基盤は、譲受候補から評価される要素の一つになり得ます。
相手探しを早めたいなら、その内容を先に棚卸ししておくところです。顧客名簿の件数と地域、定期的に受注している先の状況、職人それぞれの在籍年数と担える工程。事前に整理しておけば、相談時に状況や論点を説明しやすくなります。
ただし、この棚卸しは社内の整理にとどめてください。初期の相談では、顧客件数・地域・売上構成・継続受注の割合など、名前を伏せて集計した形で伝えます。実名の開示は、必要性と秘密保持契約(NDA)などの情報管理を踏まえて行う場面です。
顧客名簿に個人情報が含まれる場合の扱いも、先に決めておくところです。事業の承継に伴って個人データが提供される場合は、第三者提供に当たらないとされています(個人情報保護法27条5項2号)。
ただし交渉の段階で見せる場合も含めて、相手方の安全管理と、交渉が不成立になったときの返却・廃棄の扱いを契約で定めておいてください(参考:個人情報保護委員会個人情報の保護に関する法律についてのガイドライン(通則編)3-6-3)。
承継後も、原則として承継前の利用目的の達成に必要な範囲内で利用します。その範囲を超えるには、原則として本人の同意が要ります(個人情報保護法18条2項、同ガイドライン通則編3-1-4)。
株式を譲渡して、会社の経営権を引き継いでもらう形が株式譲渡です。会社の法人格は同一のまま、株主が交代します。契約や許認可は、原則として会社に帰属したまま続きます。ただし取引契約に支配権の変更に関する条項が置かれている場合や、届出が求められる場合もあり、個別の確認が必要です。
株式の譲渡そのものは、原則として自由です(会社法127条)。ただし、定款で株式の譲渡に会社の承認を要する旨を定めている場合(同107条1項1号・108条1項4号)は、譲渡に会社の承認が必要です。承認請求と決定の手続きは、同136条・139条に定められています。正式な株式譲渡を進めるうえで、早い段階で定款と承認手続きを確認しておきます。
事業の全部または一部を譲る形が事業譲渡です。事業譲渡は特定承継といい、資産・負債・契約などを個別に特定し、それぞれに必要な移転手続きを行います。契約上の地位の移転のように相手方の承諾が要るものは、個別に承諾を得ます(民法539条の2)。
事業の全部や重要な一部を譲るときは、原則として株主総会の特別決議(=定款に別段の定めがなければ、議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上が賛成する決議)が必要です(会社法467条1項1号・2号、309条2項11号)。譲り渡す資産の帳簿価額が総資産額(法務省令で定める方法で算定した額)の5分の1(定款でより低い割合を定めればその割合)を超えない一部譲渡は決議の対象から外れますが、要否は会社ごとに確かめる場面です。
従業員の扱いも、株式譲渡と事業譲渡で違います。事業譲渡では、労働契約は当然には移りません。使用者は、労働者の承諾を得なければその権利を第三者に譲り渡せないと定められています(民法625条1項。出典:e-Gov法令検索民法)。従業員一人ひとりの同意を得て承継していく形です。
厚生労働省の事業譲渡等指針も、承継予定の労働者から個別の、真意による承諾を得る必要があるとしています。そのうえで譲渡会社が、事業譲渡に関する全体の状況、譲受会社の概要、労働条件について十分に説明し、協議を行うことが適当だと示しています(出典:厚生労働省事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針)。
商号を残すときの注意
長く使ってきた会社や店の名前を、譲った後も相手に使ってもらいたい。そうお考えの経営者は多いと思います。会社法上、会社の名称を「商号」といいます(会社法6条1項)。店舗名やブランド名など、看板に表示している名称と登記上の商号が異なる場合もあります。商号を引き継ぐかどうかには、法律上の効果が伴います。
事業を譲り受けた会社が、譲渡会社の商号を引き続き使用する場合。この譲受会社も、譲渡会社の事業によって生じた債務を弁済する責任を負います(会社法22条1項)。ただし、譲り受けた後に遅滞なく、譲受会社がその本店の所在地で「譲渡会社の債務を弁済する責任を負わない」旨を登記すれば、この責任は生じません。登記に代えて、譲受会社と譲渡会社の双方から第三者へその旨を通知する方法もあります。この場合に責任を免れるのは、通知を受けた相手方に限られます(同22条2項)。
譲受会社が商号を続用して1項の責任を負う場合には、譲渡会社の側の責任も無期限には続きません。譲渡の日後2年以内に請求または請求の予告をしなかった債権者に対しては、その期間の経過によって消滅します(同22条3項)。免責の登記をして譲受会社が責任を負わない場合は、この2年の定めが働く場面ではありません。
商号を残すかどうかは、名前の話にとどまりません。債務の扱いを登記と契約でどう切り分けるか、という話でもあります。
事業譲渡は、譲る範囲を契約で定めるため、株式譲渡に比べて引き継ぐ負債を切り分けやすい傾向があります。ただし完全に遮断できるとは限りません。商号を続用した譲受会社の弁済責任(会社法22条1項)や、債権者を害する形で事業を譲った場合に、残された債権者が譲受会社へ承継財産の価額を限度として請求できる定め(同23条の2。譲受会社が残存債権者を害することを知らなかった場合を除きます)があります。個別の設計は弁護士にご確認ください。
譲った後に同じ商いは
事業を譲った後、その会社は同じ商いを続けられるのか。会社法にはこの点の定めがあります。
事業を譲渡した会社には、競業避止義務(=譲渡後、一定の期間と区域で同じ事業をしない義務)があります。当事者の別段の意思表示がない限り、譲渡の日から20年間、同一の事業を行ってはなりません。区域は、同一の市町村と隣接する市町村です(会社法21条1項)。この市町村には東京23区(特別区)が含まれ、政令指定都市では区または総合区の単位で読み替えます。
期間の上限も定められています。当事者が特約でこれより長い期間を定める場合でも、その効力は譲渡の日から30年を超えられません(同21条2項)。不正の競争の目的で同一の事業を行うことは、期間や区域にかかわらず禁じられています(同21条3項)。
つまり、会社として同じ商いを続ける余地を残したいなら、譲渡契約の段階でその話を出しておくところです。別段の意思表示がなければ、法律の定めが働きます。
この義務を負うのは、事業を譲渡した会社です。経営者個人に同種の制限を課すかどうかは、譲渡契約の競業避止条項で決める別の話で、会社法21条の義務とは分けて考えます。
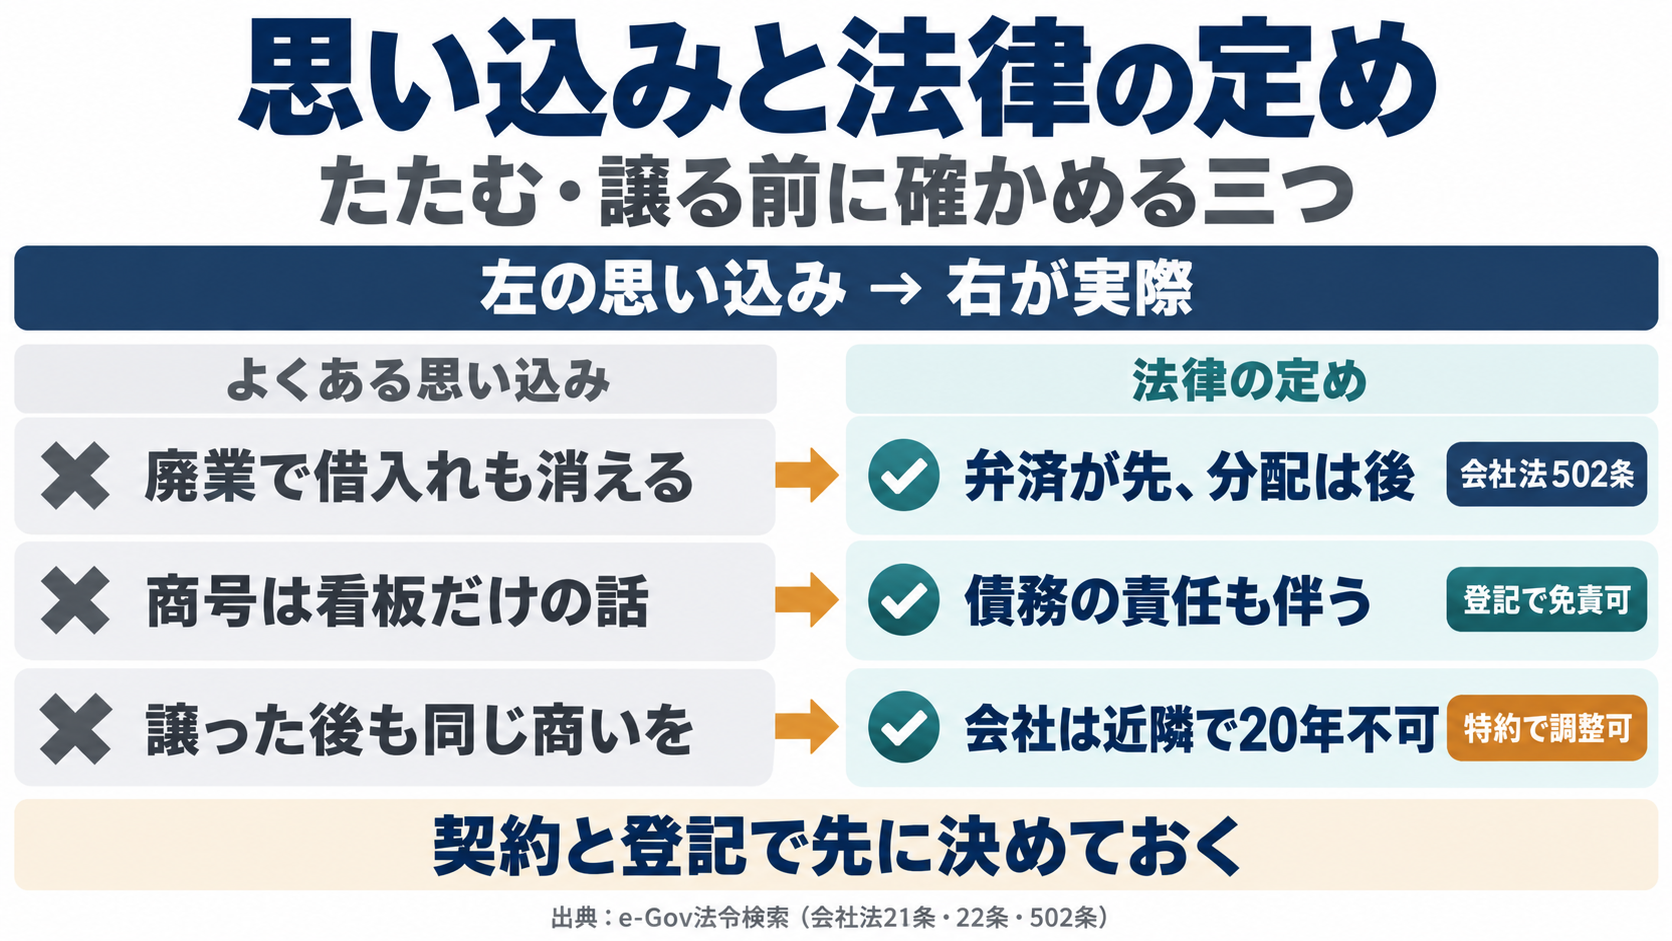
・相手は同業に限らない。リフォーム・内装・建材・不動産管理など、住まいに関わる業種とも接点がある
・株式譲渡は法人格が同一のまま株主が交代し、事業譲渡は資産・負債・契約を個別に移す特定承継
・商号を続用する場合は会社法22条の責任と免責の登記・通知を確認し、競業避止は会社法21条と譲渡契約上の取り決めを確認する
いま手元でできる整理
ここまでの内容を、手を動かせる形にします。誰かに相談する前に、自社で確かめられることがあります。
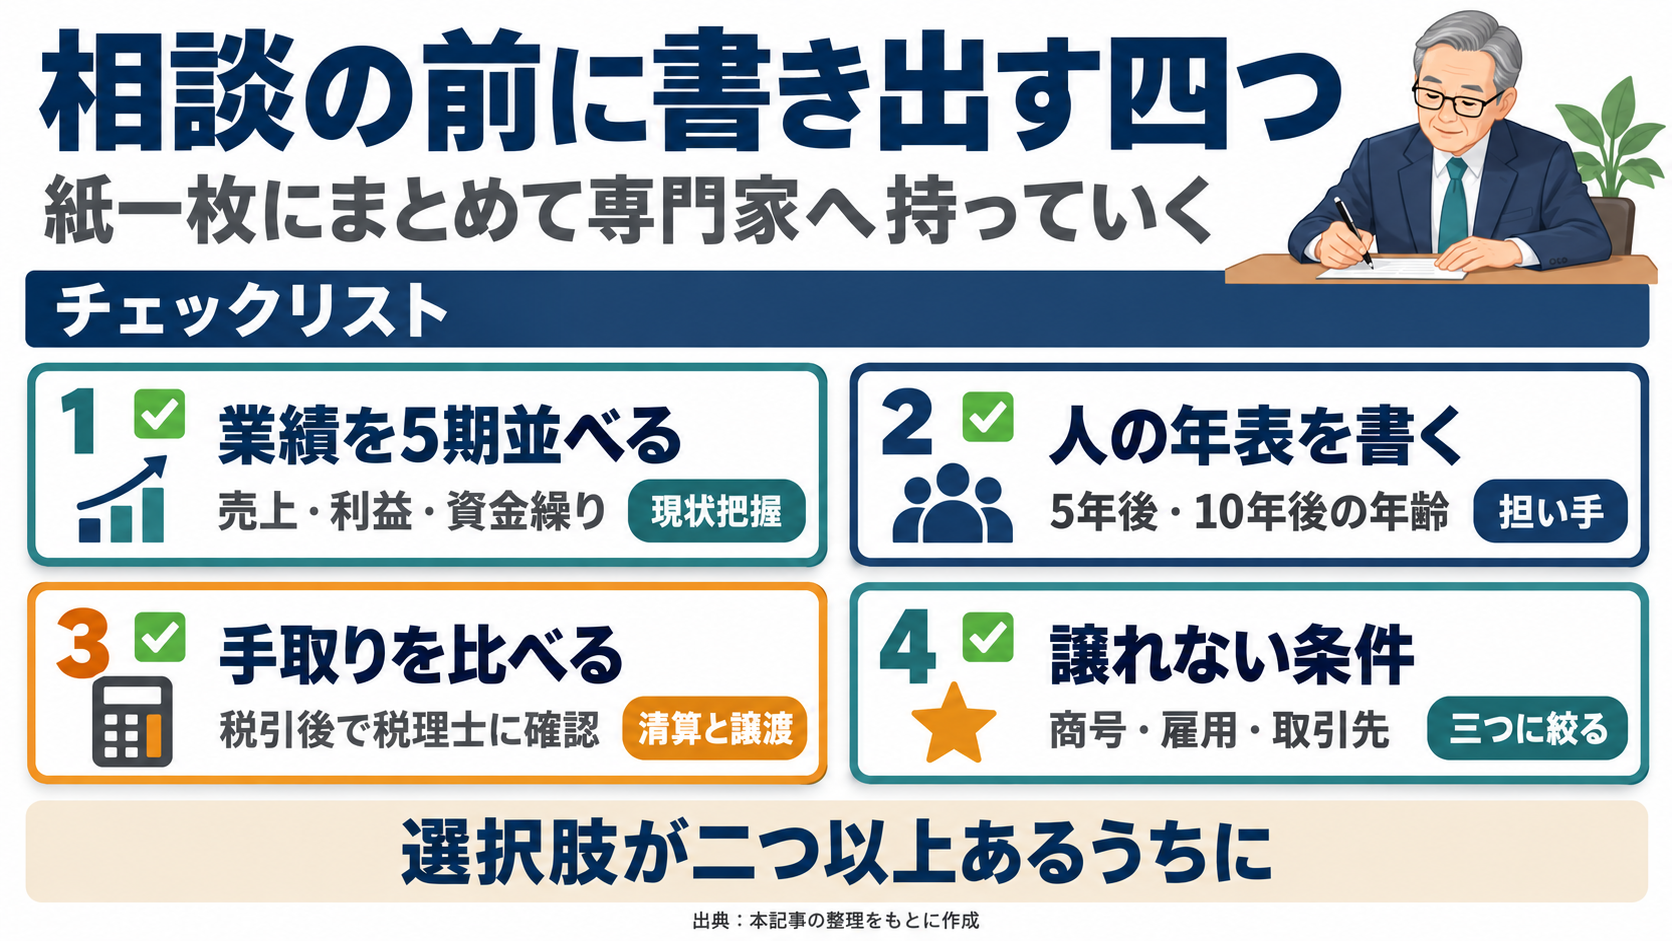
四つを紙に書き出す
-
1
業績を5期並べる。売上・利益・資金繰りの推移で、増収か減収か、会社全体の損益と本業の採算がどうかを確かめます。畳製造業256社の赤字37.8%は、東京商工リサーチが「赤字企業」として集計した割合です。業界環境を知る参考値として脇に置いてください。
-
2
人の年表を書く。代表者・職人・従業員の年齢を並べ、5年後と10年後に何歳になるかを書き添えます。技能の担い手が誰なのかも、ここで文字にします。
-
3
二つの手取りを粗く比べる。比べるのは株式譲渡価格・事業譲渡価格・残余財産の額面ではありません。会社側・株主側双方の税金、債務の返済、専門家費用などを差し引いたあとに、最終的にオーナーの手元に残る税引後の金額です。精緻な試算は後でよく、桁が分かる程度で十分です。
対価が入る先も税目も、道によって異なります。株式譲渡は対価が株主に入り、株式を持つのが個人であれば、株式等に係る譲渡所得等として課税されます(国税庁No.1463)。事業譲渡は対価がまず会社に入って会社側で課税され、消費税の扱いも確認が要ります。個人へ移す方法によっては、別途課税が生じることもあります。
解散・清算にも、会社側の税務と株主への分配の税務があります。残余財産の分配は、一定部分がみなし配当となる場合があり(所得税法25条1項4号)、みなし配当部分を除く金額は株式等に係る譲渡所得等の収入金額として扱われます(国税庁No.1536)。個別の計算は税理士にご確認ください。
どちらが有利かは会社ごとに変わります。税理士へは「税引後でいくらか」という形で尋ねてください。
-
4
優先したい条件を3つ程度書き出し、優先順位を整理する。商号(登記上の会社名)、従業員の雇用、取引先との関係、地域の顧客への供給。すべてを同じ優先度で扱うのではなく、特に重視する条件を明確にします。
誰に何を聞くか
整理ができたら、外に持ち出します。税務と税引後の手取りは税理士、契約・法的リスク・債務の整理は弁護士、登記は司法書士が主に扱います。企業価値や譲渡条件、相手探しは、事業承継・引継ぎ支援センターやM&A支援機関などが扱う領域です。
国も中小企業の事業承継の支援策とガイドラインを公表しています(参考:中小企業庁事業承継、中小M&Aガイドライン)。
なお、ここまでは一般的な進め方です。当社(株式会社SDアドバイザーズ)は、自社自身が譲り受ける側として活動する会社です。「40人の社員がいる会社を40社つくる」というビジョンを掲げています。当社が譲渡先としてどう引き受けるかは当社の事業承継の流れでご覧いただけます(当社グループのご紹介です)。
顧問税理士は、最初の相談先として有力です。5期分の決算をすでに持っていること、清算した場合に残る額を比較的早く粗く出せる立場にあることの二つが理由です。ただしM&Aや清算の実務に慣れているかは事務所ごとに違いますので、対応範囲を最初に確認してください。その面談で尋ねる順序は、①解散して清算した場合、税引後で手元にいくら残る見込みか ②いま譲るとしたら、どのような要素が事業価値や譲渡条件に影響するか ③この判断はいつまでに固めるべきか。③を言葉にしておくと、先送りを避けやすくなります。
選択肢が残るうちに
最後に、冒頭の問いに戻ります。
この記事の答え
老舗の家業をたたむか引き継ぐか。分かれ目は、業績が尽きたかどうかではありません。選べる道がまだ手元に残っている段階かどうかです。譲渡という選択肢は、事業価値や引き継げる経営資源が残っている段階ほど検討しやすくなります。
ただし、業績が振るわなければ譲渡の余地がない、という話でもありません。中小M&Aガイドライン(第3版)は、譲り渡し側の事業が小規模であったり赤字や債務超過であったりしても、譲り受け側が事業の価値を認めて譲り受けを申し出ることはあり得るとしています(出典:前掲・中小企業庁 中小M&Aガイドライン(第3版)30ページ)。
畳製造業256社の数字は、二つのことを同時に示していました。赤字が37.8%へ広がり、年齢が判明した分では代表者の40歳以下が14社しかいない。その一方で、業歴50年以上が82.4%を占め、赤字ではない企業が6割強ありました。
この数字だけで、個々の企業に引き継ぐ価値があるかどうかまでは判断できません。収益性、顧客、人材、技能、資産・負債などを個別に確かめる作業が要ります。
自社だけでは伸ばしきれない事業を、より活かせる相手に託す。そういう道の選び方もあります。商号を残すか、雇用を残すか、地域への供給を残すか。何を残したいかが決まれば、選ぶべき手続きは絞られます。
一人で抱え込まず、まず話を聞いてもらうだけでも、見えてくるものがあります。
・畳製造業256社は減収増益だが赤字は37.8%へ上昇。代表者は年齢が判明した分で40歳以下が14社(東京商工リサーチ・2026年9月23日公表)
・後継者不在は廃業の決定ではない。第三者への承継や事業の一部譲渡という道がある
・決めるのは業績が尽きてからではなく、選択肢が残っている段階
・東京商工リサーチ TSRデータインサイト「「畳製造業」 伝統産業に忍び寄る市場変化と後継問題 売上は3年連続で低迷、業歴100年超の老舗が2割超」(2026年9月23日)
https://www.tsr-net.co.jp/data/detail/1203258_1527.html
・東京商工リサーチ TSRデータインサイト「過去最多の6.72万件、赤字企業率は47.2% 代表者60代以上の退出が加速」(2025年「休廃業・解散企業」動向調査、2026年1月9日)
https://www.tsr-net.co.jp/data/detail/1202284_1527.html
・e-Gov法令検索 会社法(6条・21条・22条・23条の2・107条・108条・127条・136条・139条・309条・467条・471条・475条・476条・484条・499条・500条・502条・507条・510条・511条・929条)
https://laws.e-gov.go.jp/law/417AC0000000086
・e-Gov法令検索 民法(539条の2・625条)
https://laws.e-gov.go.jp/law/129AC0000000089
・e-Gov法令検索 所得税法(25条)
https://laws.e-gov.go.jp/law/340AC0000000033
・e-Gov法令検索 個人情報の保護に関する法律(18条・27条)
https://laws.e-gov.go.jp/law/415AC0000000057
・e-Gov法令検索 官報の発行に関する法律
https://laws.e-gov.go.jp/law/505AC0000000085
・内閣府 官報の電子化について
https://www.cao.go.jp/others/soumu/kanpo/about/kanpo_about.html
・個人情報保護委員会 個人情報の保護に関する法律についてのガイドライン(通則編)
https://www.ppc.go.jp/personalinfo/legal/guidelines_tsusoku/
・国税庁 No.1463 株式等を譲渡したときの課税(申告分離課税)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
・国税庁 No.1536 株式等に係る譲渡所得等の収入金額とみなされる場合-法人の合併等、自己株式の取得等の場合-
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1536.htm
・厚生労働省 事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針
https://www.mhlw.go.jp/web/t_doc?dataId=00011980&dataType=0&pageNo=1
・中小企業庁 中小M&Aガイドライン(第3版)
https://www.meti.go.jp/files/900016275.pdf
・中小企業庁 事業承継
https://www.chusho.meti.go.jp/zaimu/shoukei/index.html
・中小企業庁 経営者保証
https://www.chusho.meti.go.jp/kinyu/keieihosyou/
・中小企業庁 廃業時における「経営者保証に関するガイドライン」の基本的考え方の改定について(経営者保証に関するガイドライン研究会)
https://www.chusho.meti.go.jp/kinyu/keieihosyou/2023/231122.html
・中小企業庁 中小M&Aガイドライン(案内ページ)
https://www.chusho.meti.go.jp/zaimu/shoukei/m_and_a_guideline.html
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲渡先として活動しています。「40人の社員がいる会社を40社つくる」というビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験が、当社の事業承継に関する実務上の視点の背景となっています。法律・税務・統計の記述は、各公的資料と原典に基づいています。▶ 実績・事例紹介はこちら
▶ 事業承継に対する想いはこちら
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。
※ 当社は、M&A仲介・アドバイザリー会社ではなく、事業を譲り受ける候補の一社です。親族内での承継、社内での承継、第三者への承継、事業譲渡、解散・清算のいずれも選択肢であり、本記事は特定の選択を勧めるものではありません。