早期事業再生法とは 借入が重い会社の事業承継
早期事業再生法とは、金融機関等への債務の権利関係を、多数決と裁判所の認可で調整する手続を定めた法律です。借入が重く、承継の話を切り出せずにいる経営者もいらっしゃると思います。
本記事では、2026年12月11日の施行が予定されている同法を経済産業省の公表資料の範囲で整理します。経済的に窮境に陥るおそれの段階から申請でき、企業規模の制限もありません。ただし指定確認調査機関の確認が前提で、経営者の個人保証はこの手続では整理されません。
早期事業再生法とは何か
早期事業再生法とは、金融機関等が有する貸付債権等の権利関係を、多数決と裁判所の認可で調整する手続の法律です。名前の長さに身構えてしまう方も多いのではないでしょうか。正式名称は、「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律」といいます。公布は2025年6月13日で、令和7年法律第67号です。
法律の目的は、法1条に定められています。事業の価値の毀損を防ぎ、技術と人材の散逸を避けたうえで、経営資源を有効に活用できるようにすることです。会社が傷んでしまう前に手を打つための制度です。
誰が関わる手続きなのか
関わるのは、手続を使う事業者とその対象債権者である金融機関等、それに指定確認調査機関と裁判所です。第三者機関が間に入って調整する仕組みですが、事業者側の説明や協議の負担がなくなるわけではありません。指定確認調査機関とは、経済産業大臣の指定を受けた機関のことです(法46条1項)。法1条は、公正かつ中立な第三者が関与して権利関係の調整を行う手続だと定めています。施行前のため、どの機関が指定されるかは現時点では確認できていません。
債務の調整であって、事業の売買ではない
早期事業再生法が定めているのは債務の調整手続です。法律の条文には、事業譲渡・会社分割・株式譲渡そのものの規定はありません。新しいM&Aの制度ができた、という話ではないのです。借入の返し方を組み替える手続と、事業を誰に引き継ぐかの検討は、別々に進みます。
接点がまったくないわけでもありません。早期事業再生計画には収入と支出の見込みを記載し、資金の調達を行う場合には、その事項も含めると定められています(法14条3項5号)。この「資金の調達に関する事項」はスポンサー等による新規の投融資を指す、と経済産業省のQ&A(Q170)は説明しています。
もう一つの接点が、従業員への配慮です。合併・会社分割・事業の譲渡などに伴って、従業員数の減少や賃金の減額が見込まれる場合があります。その見込みを計画に記載するときは、提出しようとする日の2週間前までに労働組合等へ通知すると定められています(施行規則13条)。
- 早期事業再生法は、金融機関等への債務の権利関係を多数決と裁判所の認可で調整する手続の法律です(令和7年法律第67号・2025年6月13日公布)
- 指定確認調査機関を指定するのは経済産業大臣です(法46条1項)。公正かつ中立な第三者が関与する手続であることは、法1条の目的規定に書かれています
- 条文に事業譲渡・会社分割・株式譲渡そのものの定めはありません。承継の手法は別に検討します
いつから使えるのか
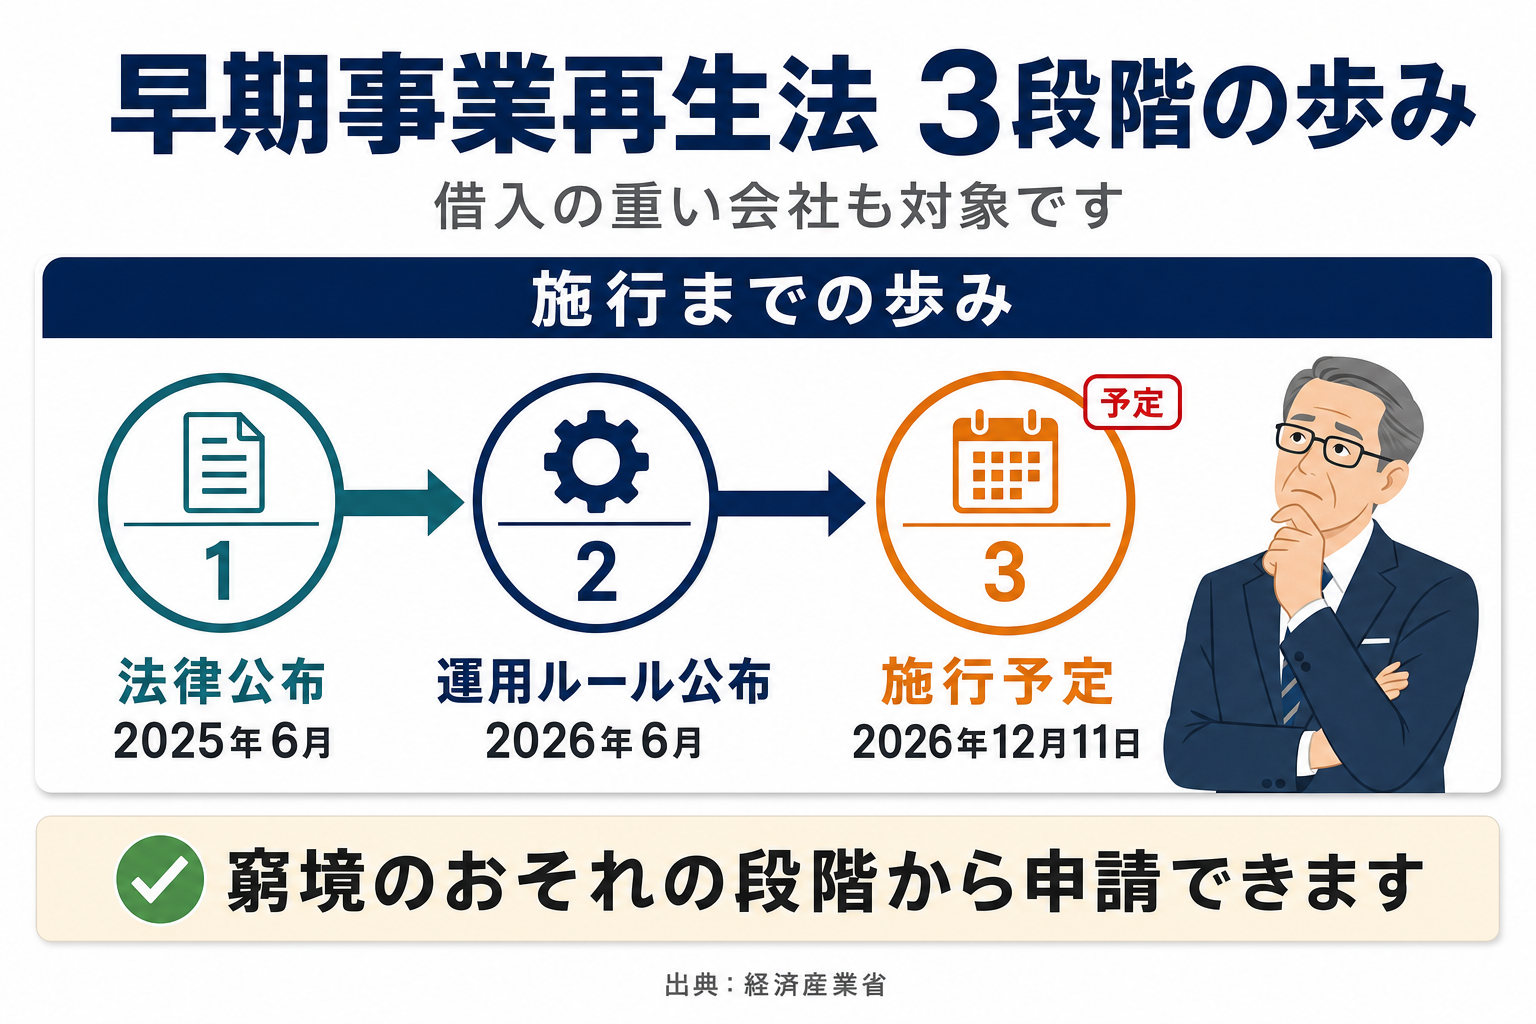
経済産業省は、早期事業再生法の施行日を2026年12月11日とする予定を公表しています。いつから相談できるのか、そこが気がかりという経営者もいらっしゃるでしょう。法律の附則1条は、公布の日から1年6月を超えない範囲内で政令が定める日に施行すると規定しています。経済産業省が示した日付は、その枠内に収まっています。
制度の中身は2026年6月に出そろいました
経済産業省は2026年6月30日、施行規則(令和8年経済産業省令第58号)と告示を公布しました。施行規則は制度の細目を定め、告示は資産の評定の基準を定めています。同じ日に、法令の解釈を示したQ&Aも公表されました。法律の本体が2025年6月、運用のルールが2026年6月、施行が2026年12月に予定されているという三段階です。
施行までの期間にできること
施行を待たずに手を付けられるのは、借入の棚卸しです。金融機関ごとの残高、担保が付いている資産、個人保証が付いている借入を書き出します。早期事業再生法の確認の申請では、貸付債権等の一覧表の提出が求められます(法3条1項)。一覧をつくる作業そのものが、どの道を選ぶにしても出発点になります。
借入の一覧を手元で整えたうえで、相談先を決めます。債務の整理や、どの手続が使えるかの検討は、弁護士や中小企業活性化協議会が窓口です。承継先を探す相談は、事業承継・引継ぎ支援センターが受け付けています。株式会社SDアドバイザーズは譲り受ける側であり、再生手続の代理や申立ての支援はおこなっていません。
- 経済産業省は2026年12月11日の施行を予定と公表しています(法附則1条は公布から1年6月以内と規定)
- 施行規則(令和8年経済産業省令第58号)・告示・Q&Aは2026年6月30日に公表されました
- 施行までの間は、借入・担保・個人保証の一覧化が準備になります
なぜ全員同意が不要か
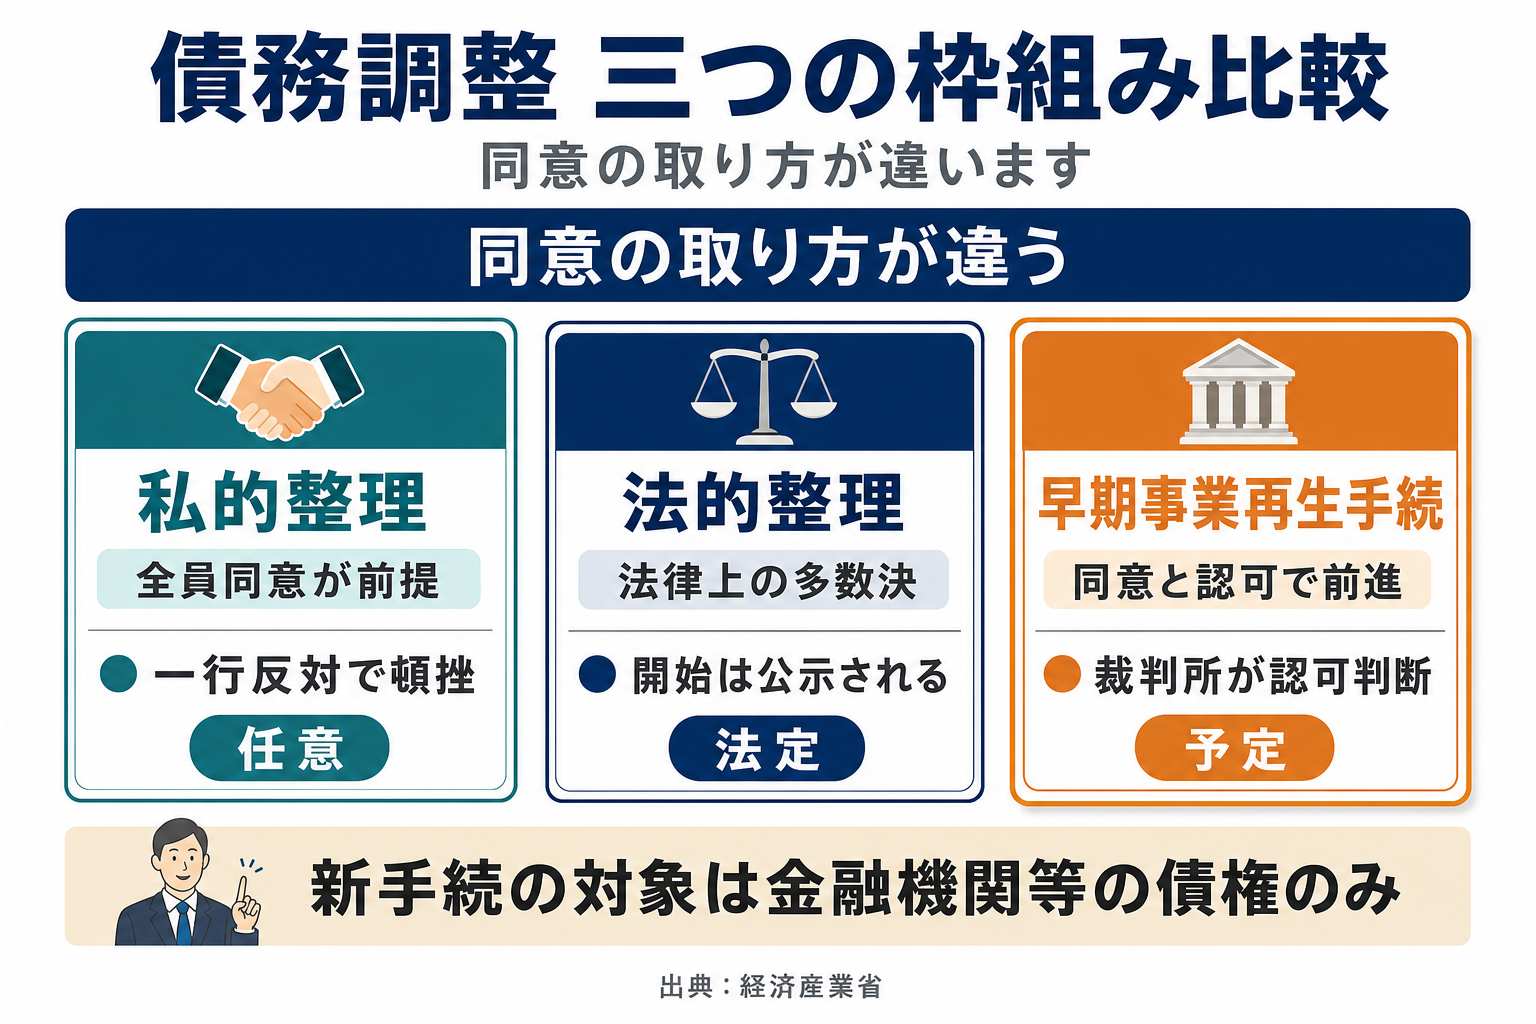
全員の同意が不要なのは、可決要件が議決権の総額の4分の3以上と定められているからです(法20条1項本文。1人で4分の3以上を持つ議決権者がいる場合は、出席した議決権者の過半数の同意も要ります)。従来の私的整理では、対象とした金融機関すべての同意が前提で、一行でも反対すれば前に進みませんでした。そう聞いて相談をあきらめた経営者もいらっしゃるのではないでしょうか。
私的整理とは、裁判所の手続によらず、債権者との話し合いで債務を整理する方法です。合意できれば公にはなりませんが、一行の反対で全体が止まります。早期事業再生手続は、ここに多数決と裁判所の認可という仕組みを入れました。決議の名前を権利変更決議といい、対象債権者の権利を変更する議案の決議を指します(法11条)。返済条件の変更や一部の免除などが、ここでいう権利の変更にあたります。
議決権は、保有する対象債権の額に応じて決まります。株主総会の議決権とは別のものです。法20条1項ただし書の例外が効いてくるのは、メインバンクの比重が極端に大きい会社です。一つの金融機関で議決権総額の4分の3以上を占める場合、出席した議決権者の過半数の同意もあわせて要ります。
三つの枠組みを並べて見る
従来からある二つの道と、新しく加わる手続を並べると、位置関係がつかみやすくなります。下の表は、本記事で比較する代表的な3つの枠組みを整理したものです。
| 枠組み | 同意の要件 | 手続開始の公示 | 対象となる債権 |
|---|---|---|---|
| 従来の私的整理(事業再生ADRや中小企業活性化協議会を活用した手続などの準則型私的整理を含む) | 対象とした債権者全員の同意が前提 | 公示されない | 当事者が定めた金融債権 |
| 法的整理(民事再生など) | 法律で定められた多数決 | 手続の開始が公にされる | 原則として債権全般 |
| 早期事業再生手続 | 議決権総額の4分の3以上と裁判所の認可(法20条1項・27条)。議決権者の全員の同意を得たときは認可を経ずに効力が生じます(法29条) | 法律に手続開始の公示の規定はありません | 金融機関等が有する貸付債権等 |
4分の3が集まっても裁判所が止める場合がある
可決されれば自動的に成立する、という制度ではありません。裁判所は、認可の申立てがあった場合、不認可の事由に当たるときを除いて認可の決定をすると定められています(法27条1項)。その不認可の事由は、次の四つです(法27条2項)。
- 手続または決議の内容が法令に違反し、その不備を補正できないとき(対象債権者集会手続の違反の程度が軽微なときを除く)
- 変更後の債務が履行される見込みがないことが明らかなとき
- 決議が不正の方法によって成立したとき
- 決議の内容が対象債権者の一般の利益に反するとき
裏を返せば、四つのいずれにも当たらなければ、裁判所は認可の決定をします。可否を分けるのは賛成票の数だけではない、ということです。
「4分の3の賛成が集まれば借入が減る」と読まないでください。第三者機関の確認、債権者の同意、裁判所の認可という三つの関門があり、いずれも要件を満たさなければ先へ進みません。個別の見通しは、弁護士など専門家の判断が必要です。
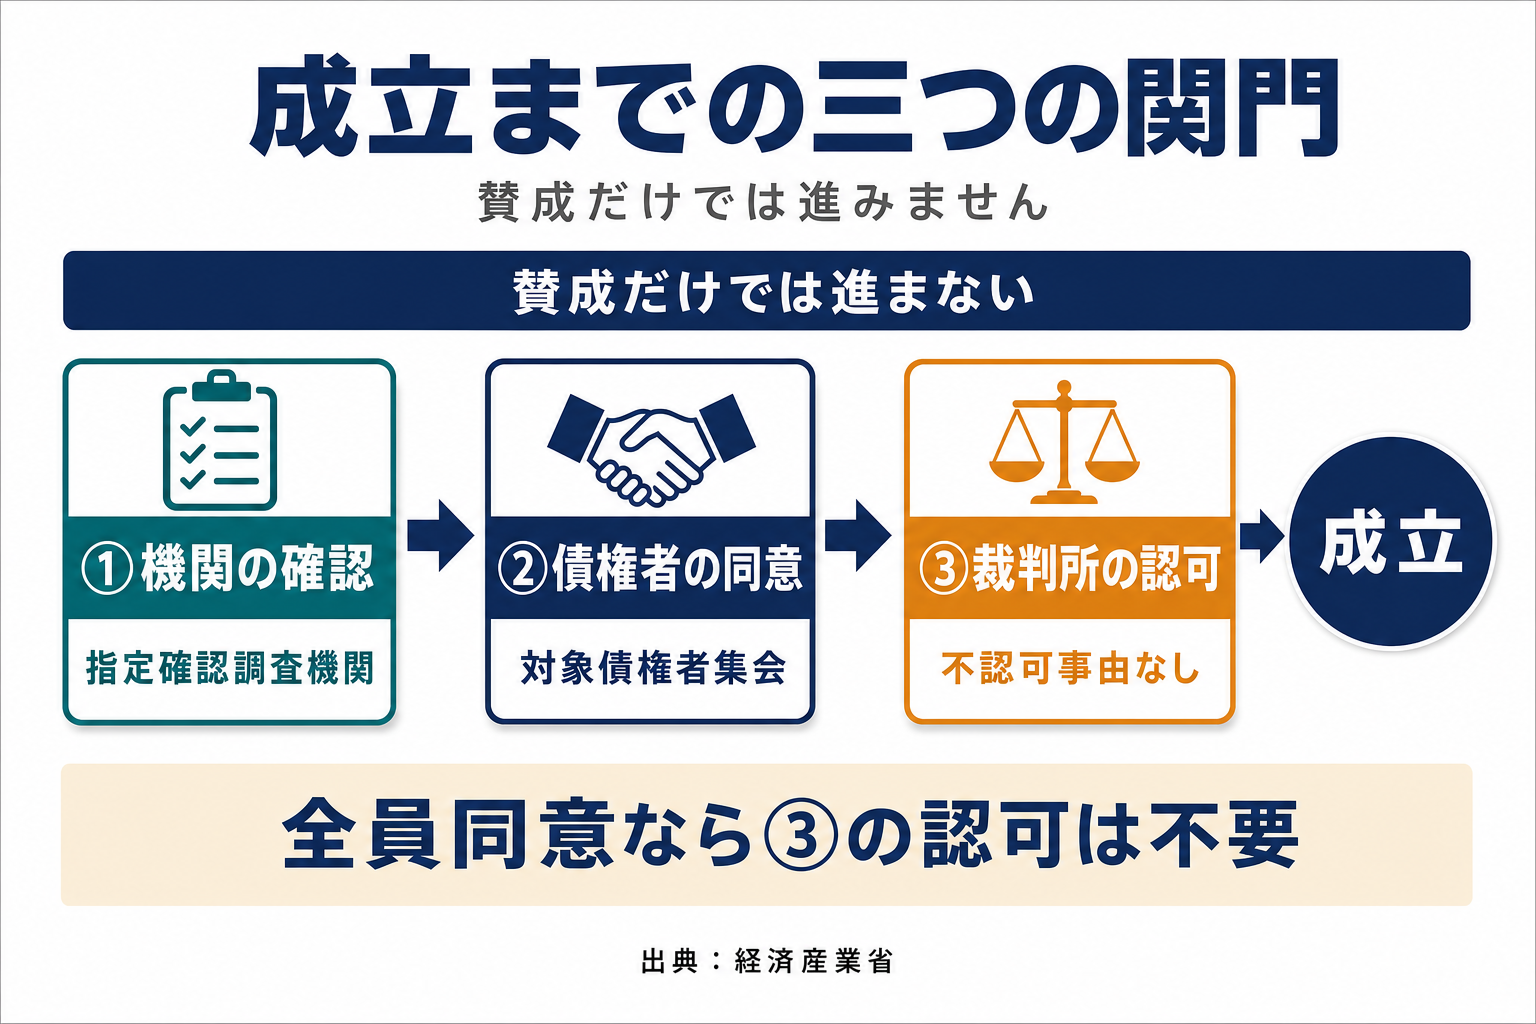
- 可決要件は議決権の総額の4分の3以上です(法20条1項本文)。1人で4分の3以上を持つ者がいる場合は出席者の過半数も要ります(同項ただし書)
- 議決権者の全員の同意を得たときは、裁判所の認可を経ずに効力が生じます(法29条)
- 裁判所には四つの不認可事由が定められています(法27条2項)。いずれにも当たらないときは認可の決定をします(法27条1項)
対象になる債権と会社
権利の調整の対象になるのは、金融機関等が有する貸付債権等であり、仕入先などへの商取引債務は対象外です(法2条2項・3項)。取引先に迷惑をかけるのではないか。その心配は、ここで一度整理できます。金融機関等の範囲は、法2条1項各号に列挙されています。預金保険法上の金融機関のほか、信用保証協会や地方公共団体、債権回収会社などが挙げられています。
担保でカバーされている部分は対象外
対象債権者が担保権の行使によって弁済を受けることができる対象債権の部分に係る権利は、権利変更の対象から除かれています(法11条)。不動産などに担保が付いている借入は、担保でまかなえる範囲が調整の外に置かれる、という意味です。自社の借入のうち、どこまでが担保でカバーされているのか。ここを把握しておくと、相談のときの話が速く進みます。
使えるのは「窮境に陥るおそれ」の段階
利用できるのは、経済的に窮境に陥るおそれのある事業者です(法1条・3条1項)。すでに倒産している会社ではなく、このままだと危ないという段階の会社が対象です。自社が当てはまるのか、確かめたいところではないでしょうか。経済産業省のQ&Aは、次の二つを例に挙げています。
- 2年以内に支払不能に陥る可能性が高い場合
- 低い収益または赤字が続き、将来的に元本の償還ができなくなるリスクがある場合
対象は法人に限られず、企業規模による制限もありません(経済産業省Q&A Q2・Q3)。中小企業だから使えない、という制度ではないのです。
規模や法人格の制限はありませんが、確認の要件は別に五つ定められています(法3条1項各号)。弁済が困難となるおそれがあること、貸付債権等であること、可決の見込みがないことが明らかでないこと、債権者の一般の利益に適合する見込みがあること、破産・再生・更生・特別清算などの手続中でないこと。この五つです。
- 対象は金融機関等の貸付債権等です。商取引債務は対象になりません(法2条2項・3項)
- 担保権で弁済を受けられる部分は権利変更の対象外です(法11条)
- 倒産前の「窮境に陥るおそれ」の段階で使えます。法人格・規模の制限はありません(法3条1項、経済産業省Q&A Q2・Q3)
手続きの流れと期間
流れは申請と確認から始まり、計画の作成と決議を経て、裁判所の認可へ進みます。法3条1項の確認を受けた事業者を、法律では確認事業者と呼びます。
全体の期間を左右するのは、確認から計画提出までの持ち時間です。確認後6か月以内に早期事業再生計画を提出すると定められています(法14条1項)。やむを得ない事由があるものとして経済産業省令で定める場合に限り、確認事業者の申請により、指定確認調査機関が6か月以内を限り延長できます(法14条2項)。
大きく五つの段階に分かれます
-
1
指定確認調査機関に申請し、法3条1項の五つの要件に該当するかの確認を受けます。申請書には権利変更の概要書と貸付債権等の一覧表を添えます。
-
2
確認後すみやかに、指定確認調査機関がすべての対象債権者へ一時停止を要請します(法6条1項)。一時停止とは、返済の回収や担保権の行使をいったん止めてもらう要請のことです。
-
3
確認後6か月以内に早期事業再生計画を作成し、権利変更議案とともに提出します(法14条1項)。
-
4
対象債権者集会で権利変更議案を決議します。可決には議決権の総額の4分の3以上の同意が要ります(法20条1項)。
-
5
裁判所の認可の決定により、権利変更決議の効力が生じます(法28条1項)。議決権者の全員の同意を得たときは認可を経ずに効力が生じます(法29条)。
計画には、従業員の協力や、技術と人材の散逸を避けられる見込みも記載します(法14条3項6号)。会社を数字だけで立て直す計画ではない、という設計です。
なお、ここまでは一般的な制度の説明です。株式会社SDアドバイザーズが譲り受ける側としてどう進めるかは、当社の事業承継の流れにまとめています。当社グループのご紹介です。
銀行に相談したら引き上げられないか
一時停止の要請が行われたことだけを理由に取引口座等の取引を停止することはしないよう、対象債権者である金融機関には求められています(経済産業省Q&A Q71)。銀行に切り出した瞬間に取引を打ち切られるのではないか。そこが最大の不安という経営者もいらっしゃるでしょう。運転資金が止まれば、事業そのものが続かなくなります。
経済産業省のQ&Aは、一時停止の要請は原則として確認事業者の「支払の停止」には該当しないと考えられる、と説明しています(Q69)。銀行取引約定書の期限の利益喪失事由にも当然には該当しないと考えられる、とも述べられています(Q70)。期限の利益喪失とは、残りの借入を一括で返すよう求められる状態のことです。ただし、いずれも「原則として」「当然には」という留保の付いた説明であり、個別の対応は金融機関との協議によります。
一時停止の要請の通知があった時から、確認事業者の側も対象債権に係る債務の弁済ができなくなります(法6条2項)。全対象債権者の同意を得た債権など、経済産業省令で定める例外はあります。手続中も今までどおり返済を続ける、という形ではありません。
- 確認後6か月以内に計画を提出します。経済産業省令で定める場合に限り、確認事業者の申請により6か月以内を限り延長できます(法14条1項・2項)
- 一時停止の要請は原則として支払の停止には該当しないと考えられる、というのが経済産業省Q&A(Q69)の説明です
- 一時停止後は、会社の側も対象債権の弁済ができません(法6条2項・例外あり)
債務の整理そのものは、弁護士や中小企業活性化協議会などが担う領域です。株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。借入が残っている段階のご相談でも、譲渡を急かすことはいたしません。
個人保証は消えるのか
早期事業再生手続では、権利変更決議が保証人に対する権利に影響しないため、経営者の個人保証は整理されません(法28条3項)。会社の借入が軽くなっても自宅はどうなるのか。そこが本当の心配、という声も少なくありません。読み飛ばしてはいけないのが、この一点です。
会社の債務が軽くなっても保証は残ります
権利変更決議は、保証人に対する権利と、第三者が提供した担保に影響を及ぼしません(法28条3項)。会社に対する債権が変更されても、保証人への請求権はそのまま残るという意味です。経営者保証が付いたままでは、承継の話も前に進みにくくなります。
経営者保証ガイドラインとの併用
経済産業省のQ&A(Q178)は、保証債務の整理に「経営者保証に関するガイドライン」を重ねて使えると説明しています。要件の一つに挙げられているのは、「利害関係のない中立かつ公正な第三者が関与する私的整理手続及びこれに準ずる手続」です。早期事業再生手続はこれに当たるため、その他の要件を満たす限り利用できる、というのがQ&Aの説明です。主たる債務の整理と一体的に進めることが適切だ、とも述べられています。
ただし条件があります。経営者保証ガイドラインにもとづく保証債務の整理には、対象となる保証債務に係る債権者の全員の同意が必要です(経済産業省Q&A Q178)。会社に対する債権の変更は議決権の総額の4分の3以上で決議できますが、保証債務のほうは債権者全員の同意が要ります。要件の異なる二階建ての構造だと考えてください。
「早期事業再生法を使えば個人保証も消える」という理解は誤りです。法28条3項により、権利変更決議は保証人に対する権利に影響しません。保証債務をどう扱うかは、経営者保証ガイドラインの利用可否を含め、弁護士など専門家との個別の検討が必要です。
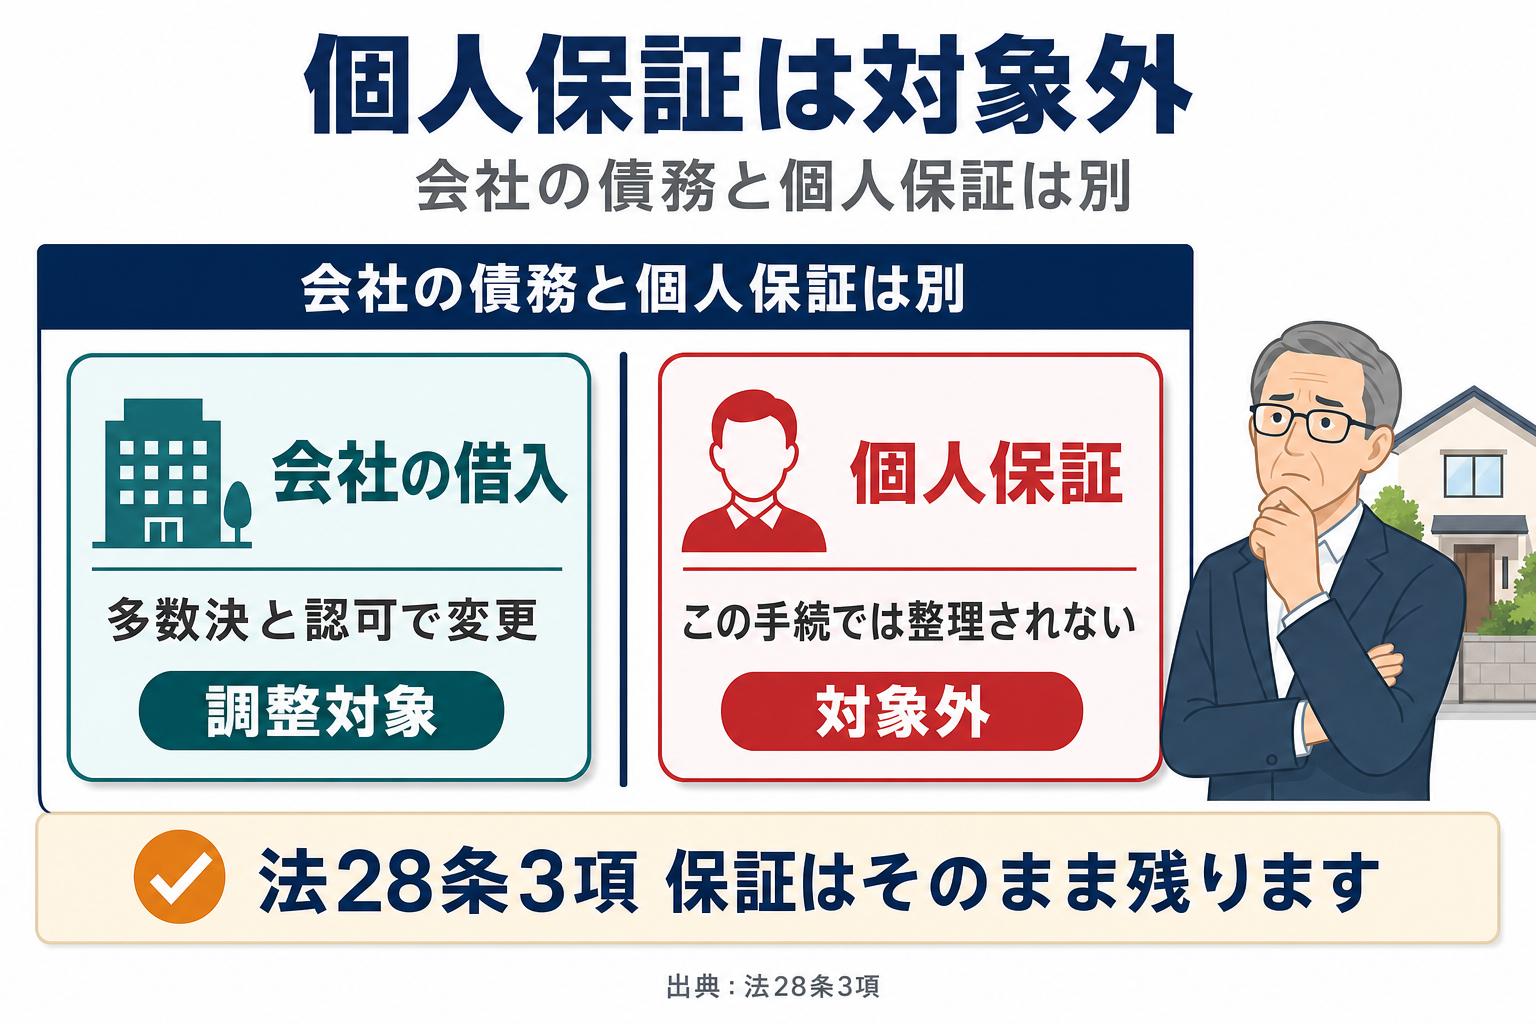
- 権利変更決議は、保証人に対する権利と第三者が提供した担保に影響しません(法28条3項)
- 経営者保証ガイドラインの併用は可能だと経済産業省Q&A(Q178)は説明しています(その他の要件を満たす限り)
- 保証債務の整理には、対象となる保証債務に係る債権者の全員の同意が要ります(同Q178)
借入が重い会社の承継
借入は、承継の手法を問わず原則として残ります。借入があるから引き継いでもらえないのではないか。そんな前提で、相談をためらってはいないでしょうか。株式会社を前提にすると、株式譲渡では会社の借入はそのまま会社に残ります。事業譲渡では、どの債務を引き継ぐかを契約で定め、債権者の承諾を得て移します。
従業員の雇用はどうなるのか、という質問もよく出ます。早期事業再生手続で権利が変更されるのは、金融機関等が有する貸付債権等に限られます(法2条2項・3項)。雇用契約や賃金そのものは、この手続で権利変更される対象には含まれていません。ただし計画に従業員数の減少などの見込みを記載する場合は、労働組合等への事前の通知が求められます(施行規則13条)。
後継者難の倒産は、ほとんどが破産で終わっている
後継者難倒産264件のうち、96.2%が破産でした。東京商工リサーチの「2026年上半期「後継者難」倒産 過去最多の264件」によれば、264件は2013年以降の最多です。資本金1千万円未満が65.5%を占めています。再建ではなく清算で終わっている割合の高さは、意外に思われるかもしれません。
倒産全体でも同じ傾向が出ています。東京商工リサーチの「2026年上半期(1-6月)の全国企業倒産5,346件」によれば、倒産は前年同期比で7.1%増えました。形態別では破産が91.3%を占め、構成比は過去最高となりました。
本記事では、東京商工リサーチの二つの集計から、承継が決まらないまま倒産に至った企業が多いという点を読み取ります。いずれも倒産に至った企業を対象とした集計であり、承継を検討中の企業全体の傾向を示す数字ではありません。法1条は、経済的に窮境に陥るおそれのある事業者の早期での円滑な事業再生を促すことを目的に掲げています。倒産前の段階を対象とする設計は、この目的規定に書かれています。
借入があっても引き継いでもらえるのか
借入があること自体が、引き継ぎを不可能にするわけではありません。見られるのは、次の三点です。
- 事業がどれだけ稼げているか
- 借入がその稼ぎに見合う水準か
- 個人保証と担保がどうなっているか
借入が多いからといって、譲渡の対価がゼロと決まるわけではありません。ただし会社に残る借入は、譲り受ける側の負担として見られます。稼ぐ力に対して借入が重いほど、条件の折り合いは付きにくくなると考えてください。
債務の調整と承継の検討は、どちらかが終わってから次へという関係ではありません。同時に進めてかまいません。目安になるのは、直近3期の営業利益と年間の元本返済額の差です。マイナスが続いているなら債務の調整を先に置き、プラスなら引き継ぐ相手の検討から入ってもかまいません。
営業利益と元本返済額の差は、あくまでひとつの目安であり、資金繰りや担保・保証の状況によって見方は変わります。実際の順序は、弁護士や中小企業活性化協議会と確認してください。相談の前に金融機関ごとの返済予定表をそろえておくと、どちらの話も進めやすくなります。
- 後継者難倒産は264件で、うち96.2%が破産でした(東京商工リサーチ。倒産に至った企業を対象とした集計です)
- 2026年上半期の全国企業倒産は5,346件、破産の構成比は91.3%でした(東京商工リサーチ)
- 借入は承継の手法を問わず原則として残ります。債務の調整と承継の検討は同時に進めてかまいません
他の制度との違いは何か
早期事業再生法は債務の調整手続を定める法律であり、担保のあり方を定める企業価値担保権とは別の制度です。どちらも新しい制度と聞いて、混ざってしまってはいないでしょうか。近年の制度整備という文脈で一緒に語られがちですが、扱っている対象が異なります。
準則型私的整理からの移行もあります
準則型私的整理手続を先に使い、一定の要件を満たしていた会社は、会議の一部を省けます。省けるのは、第1回・第2回の対象債権者会議です(施行規則12条4項・経済産業省Q&A Q176)。前提になるのは、次の二つです。
- 法3条1項の確認の前に、準則型私的整理手続が実施されていたこと
- その手続の当事者である債権者と、権利変更議案や早期事業再生計画に相当する計画の協議をしていたこと
準則型私的整理手続に当たるのは、事業再生ADRや中小企業活性化協議会を活用した手続などです。株式会社地域経済活性化支援機構の再生支援に係る手続、中小企業の事業再生等に関するガイドライン、特定調停も含まれます。
当事者だけで進める任意の私的整理は、準則型私的整理手続には含まれません。先行する手続があっても、早期事業再生法上の各手続そのものは実施されます(経済産業省Q&A Q176)。
- 企業価値担保権は担保のあり方、早期事業再生法は債務の調整手続であり、別の制度です
- 準則型私的整理手続を経て一定の要件を満たす場合、第1回・第2回の対象債権者会議の開催が不要になります(施行規則12条4項・経済産業省Q&A Q176)
- 任意の私的整理は、準則型私的整理手続には含まれません
まとめと相談の進め方
早期事業再生法は、借入が重い会社が倒産する前に金融債権の調整を申し出られる道を増やす法律です。会社が自動的に助かる制度ではなく、個人保証もこの手続では整理されません。これまでも事業再生ADRや中小企業活性化協議会を活用した手続など、準則型私的整理の選択肢はありました。ただし、いずれも原則として対象とした債権者全員の同意が前提です。多数決と裁判所の認可で調整できる道が加わった点が、新しいところです。
相談の前に手元で整理できること
専門家に会う前に、自社の数字を並べておくと話が早く進みます。皆さまの会社では、いかがでしょうか。次の三点だけでも、紙に書き出してみてください。
- 金融機関ごとの借入残高と、担保が付いている資産
- どの借入に個人保証が付いているか
- 直近3期の営業利益と、年間の元本返済額の差
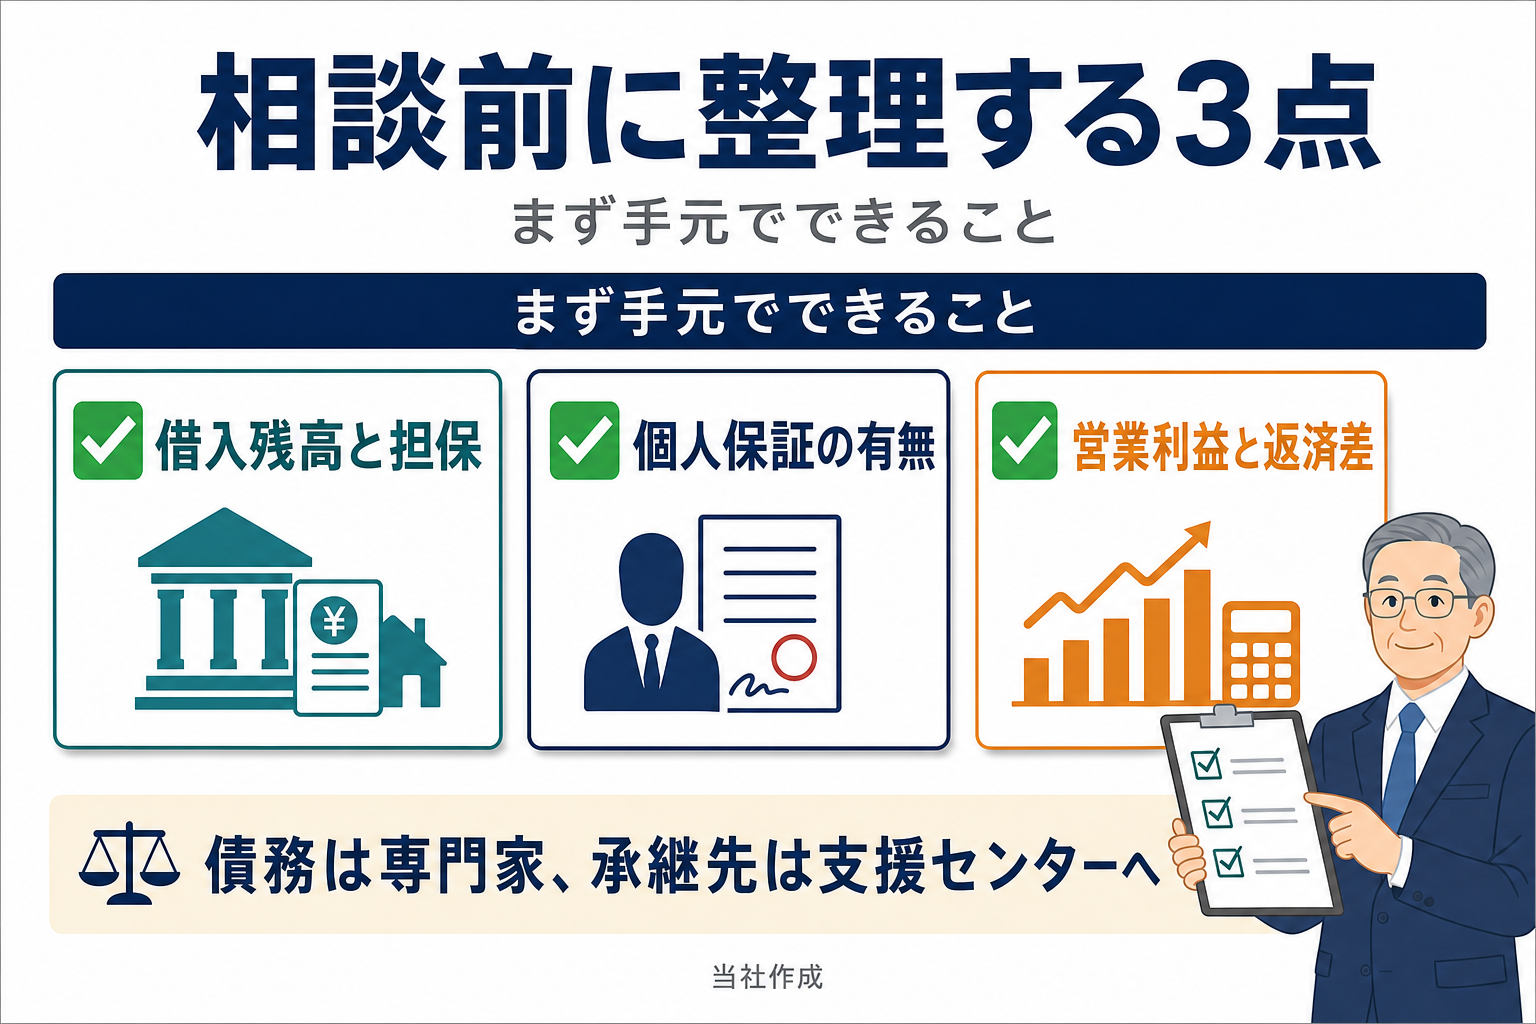
債務の整理や、どの手続が使えるかの相談先は、弁護士や中小企業活性化協議会です。承継先を探す相談は、事業承継・引継ぎ支援センターが受け付けています。早期事業再生法を使えるかどうかは、指定確認調査機関の確認を経て判断されます。
債務の話と承継の話は、同時に考えてよい
債務の整理と承継の検討は、同時に進めてかまいません。目安は、直近3期の営業利益と年間の元本返済額の差です。マイナスが続くなら債務の調整を先に、プラスなら引き継ぐ相手の検討から入ってもかまいません。引き継ぐ相手の見通しが立つことは、計画の実現可能性を支える材料にもなります。借入があるから相談できない、と一人で抱えこまずに、まず話を聞いてもらうところから始めてみてください。
- 早期事業再生法は、倒産前の段階で金融債権の調整を申し出られる道を増やす法律です
- 相談前に、借入残高・担保・個人保証・返済負担の4点を書き出しておきます
- 債務の調整が先か承継が先かではなく、同時に進めてかまいません
・経済産業省「早期事業再生について」 https://www.meti.go.jp/policy/economy/keiei_innovation/jigyosaisei/index.html
・経済産業省 報道発表(2026年6月30日) https://www.meti.go.jp/press/2026/06/20260630003/20260630003.html
・経済産業省 早期事業再生法Q&A(PDF) https://www.meti.go.jp/policy/economy/keiei_innovation/jigyosaisei/file/soukijugyousaiseihou_QA.pdf
・衆議院 制定法律「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律」(令和7年法律第67号) https://www.shugiin.go.jp/internet/itdb_housei.nsf/html/housei/21720250613067.htm
・東京商工リサーチ「2026年上半期(1-6月)の全国企業倒産5,346件」 https://www.tsr-net.co.jp/news/status/detail/1203029_1610.html
・東京商工リサーチ「2026年上半期「後継者難」倒産 過去最多の264件 「破産」が96.2%、代表の健康に関する倒産が85.6%」 https://www.tsr-net.co.jp/data/detail/1203041_1527.html
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲渡先として活動しています。
「40人の社員がいる会社を40社つくる」というビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験と実績が、このコラムの情報の裏付けとなっています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。早期事業再生法は2026年12月11日の施行が予定されている段階であり、記載内容は2026年10月時点で公表されている資料にもとづいています。