事業承継の外部招聘とは?社外から後継者を迎える
事業承継の外部招聘とは、社外の人材を後継者・経営者として迎える形です。東京商工リサーチ TSRデータインサイトの2026年の調査では、後継者が決まっている企業の22.28%を占めました。同じ調査の後継者不在率は62.64%で、2019年の調査開始以降で最も高い水準です。
本記事では、株式会社とその株主である経営者を想定し、社外から後継社長を迎える形を中心に扱います。社長の交代と株式の帰属を分けて整理し、検討の段階で確認したい3点を示します。
後継者不在率そのものと選択肢の全体像 → 事業承継の後継者不在率50.1%と3つの選択肢
いつ動き出すかの判断材料 → 事業承継はいつ決める?後継者難倒産263件から
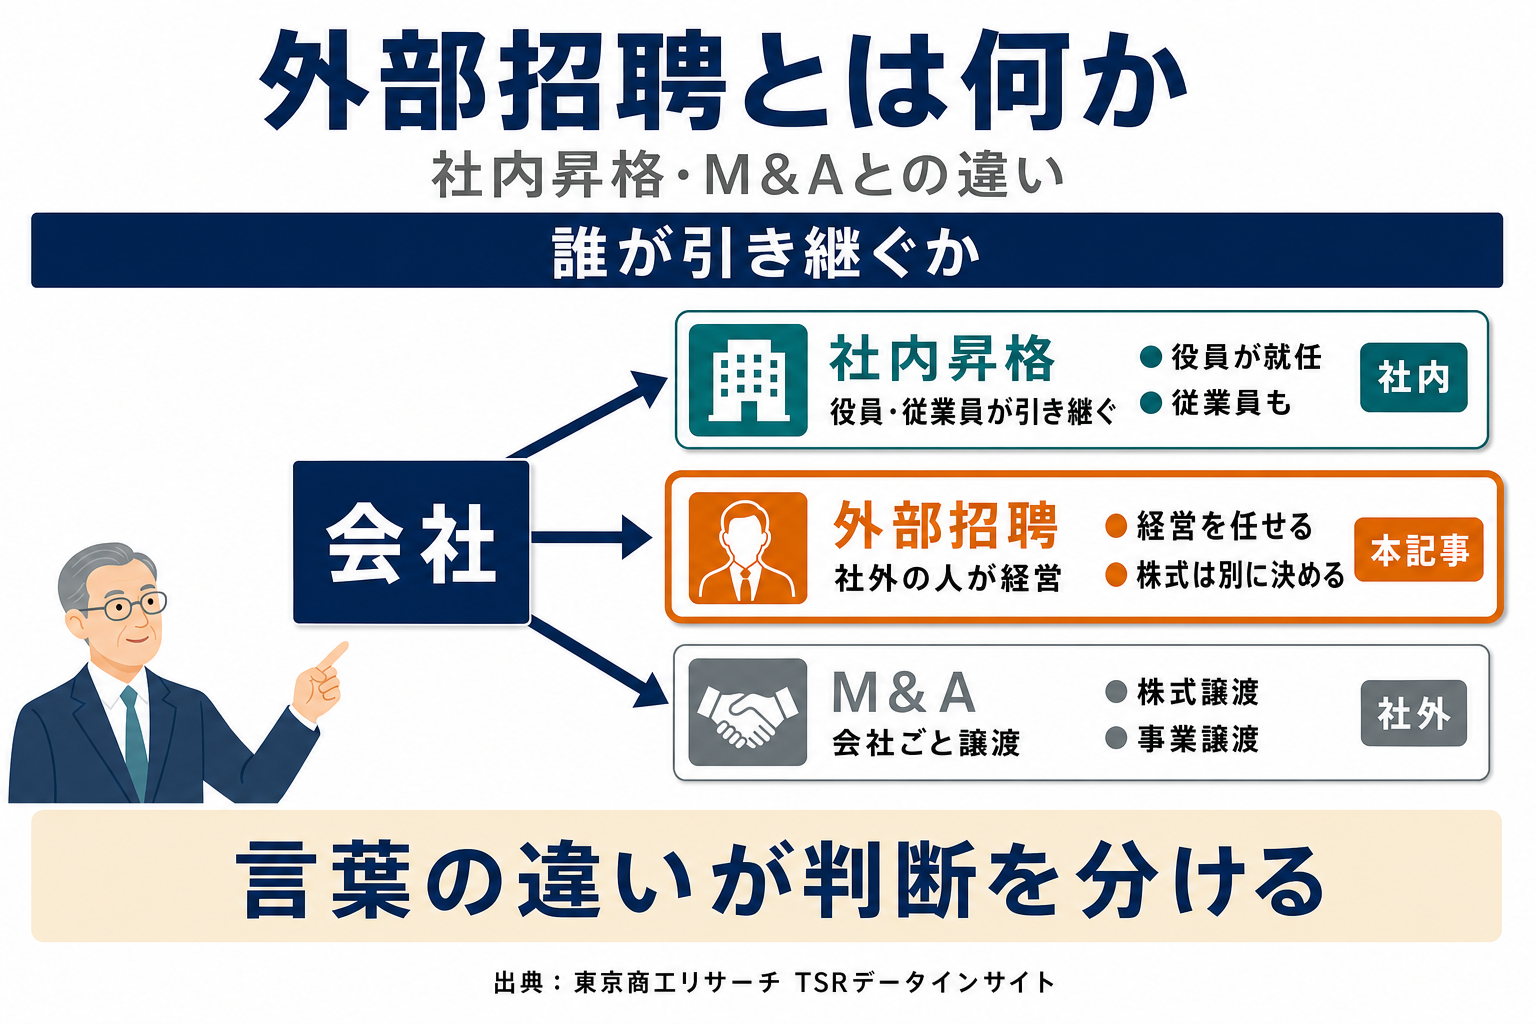
外部招聘という選択肢
外部招聘とは、社外の人材を後継者・経営者として迎える形です。東京商工リサーチ TSRデータインサイトは、承継の形態のひとつに「社外の人材に承継する『外部招聘』」を挙げています。法令に定めのある制度ではなく、調査上の区分けだとご理解ください。
M&Aや社内昇格とどう違うか
外部招聘は、会社そのものを譲り渡す取引とは別のものです。M&A(=会社や事業の統合・取得にかかわる取引)には、中小企業では株式譲渡や事業譲渡などが代表的な手法としてあり、何がどこまで移るかは選ぶ手法で変わります。外部招聘は、経営を担う人を社外から迎える話であって、株式が動くとは限りません。両者が重なる場面もありますが、同じ言葉として使うと判断を誤ります。
社内の人が引き継ぐ形とも区別します。MBOやEBO(=役員や従業員が自社の株式を買い取って経営権を取得する手法)は、社内の人が買い手になる類型です。親族外承継という言い方は社内の役員・従業員への承継も含むため、外部招聘の言い換えにはなりません。
手続きは会社法にそって進める
外部招聘という名前の法的な手続きはなく、実際に踏むのは会社法の役員人事の手続きです。社外から迎えた方を株主総会で取締役に選び、そのうえで代表取締役として定めます。代表取締役をどう定めるかは、機関設計(=取締役会や監査役などをどう置くかという会社の仕組み)によって異なります。
社長が交代しても、会社そのものは同じ法人として続きます。従業員との雇用契約も、代表者が替わったことだけを理由に終わるものではありません。言葉のイメージと手続きの中身は、分けてとらえてください。
- 外部招聘とは、社外の人材を後継者・経営者として迎える形(東京商工リサーチ TSRデータインサイトの区分)
- M&A・MBO・EBO・親族外承継とは指す範囲が異なる
- 実際の手続きは、会社法にもとづく取締役の選任と代表取締役の選定
後継者不在と外部招聘
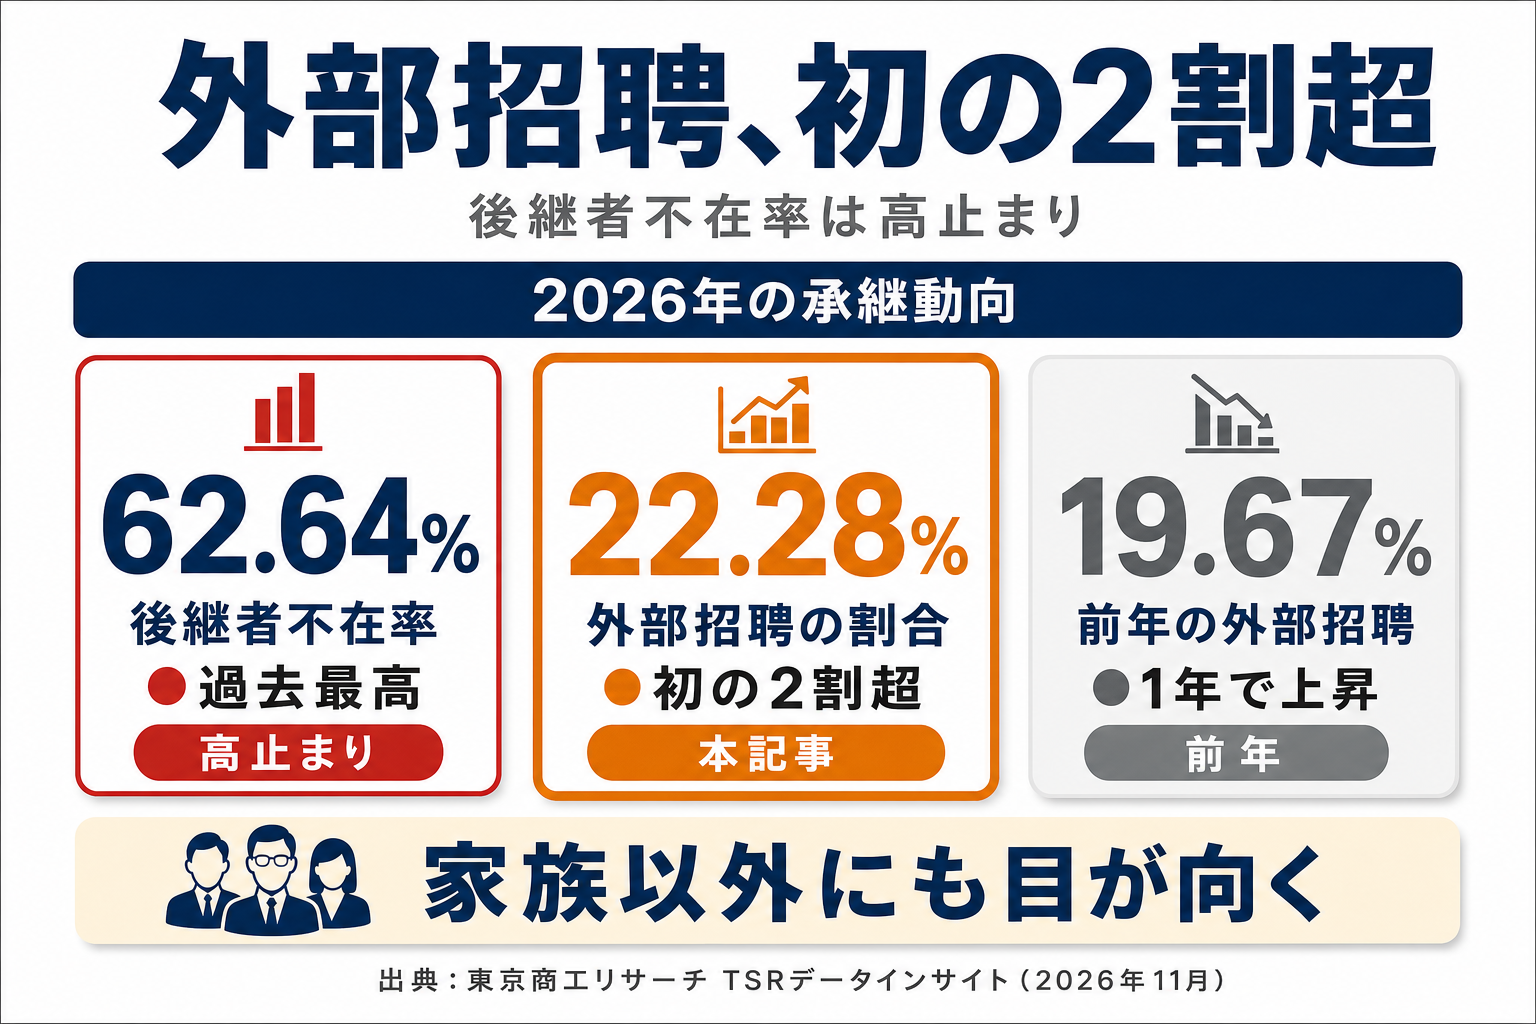
2026年の後継者不在率は62.64%で、後継者が決まっている企業のうち外部招聘は22.28%でした(出典:東京商工リサーチ TSRデータインサイト「2026年『後継者不在率』 過去最高の62.64% 不在率は伸び鈍化、『同族継承』から『外部招聘』へ」2026年11月12日公表)。不在率は高止まりし、承継の形は少しずつ変わっています。数字の中身を順に見ていきます。
不在率62.64%は何を数えた数字か
調査の対象は17万5,763社です(出典:東京商工リサーチ TSRデータインサイト)。同社の企業データベースのうち、2024年以降に後継者の情報があるものを抽出しています。不在率62.64%は前年の62.60%から0.04ポイント上がり、2019年の調査開始以降で最も高い水準となりました。ただし増加幅は過去最小です。
不在率の高さを、そのまま廃業の多さと読むことはできません。後継者がいない11万112社のうち、廃業・解散等を方針とする企業は0.76%にとどまります(出典:東京商工リサーチ TSRデータインサイト)。内訳で最も多いのは、設立・交代から日が浅い、あるいは若年のため未定が48.38%です。未定・検討中が46.03%と続きます。決めていない会社が大半だという姿が見えます。
外部招聘は初めて2割を超えた
後継者が決まっている6万5,651社のうち、外部招聘は1万4,624社で22.28%でした(出典:東京商工リサーチ TSRデータインサイト)。前年の19.67%から上がり、初めて2割を超えています。同じ調査で同族継承は4万238社・61.29%となり、前年の63.65%から下がりました。
本記事では、この2つの動きを「家族以外へ目を向ける会社が、少しずつ増えている」と読みます。皆さまの会社では、候補を社内だけで探していないでしょうか。
- 対象17万5,763社で、後継者不在率は62.64%(東京商工リサーチ TSRデータインサイト)
- 不在11万112社のうち、廃業・解散等の方針は0.76%
- 後継者が決まっている6万5,651社のうち、外部招聘は22.28%で初の2割超
経営と所有は別もの
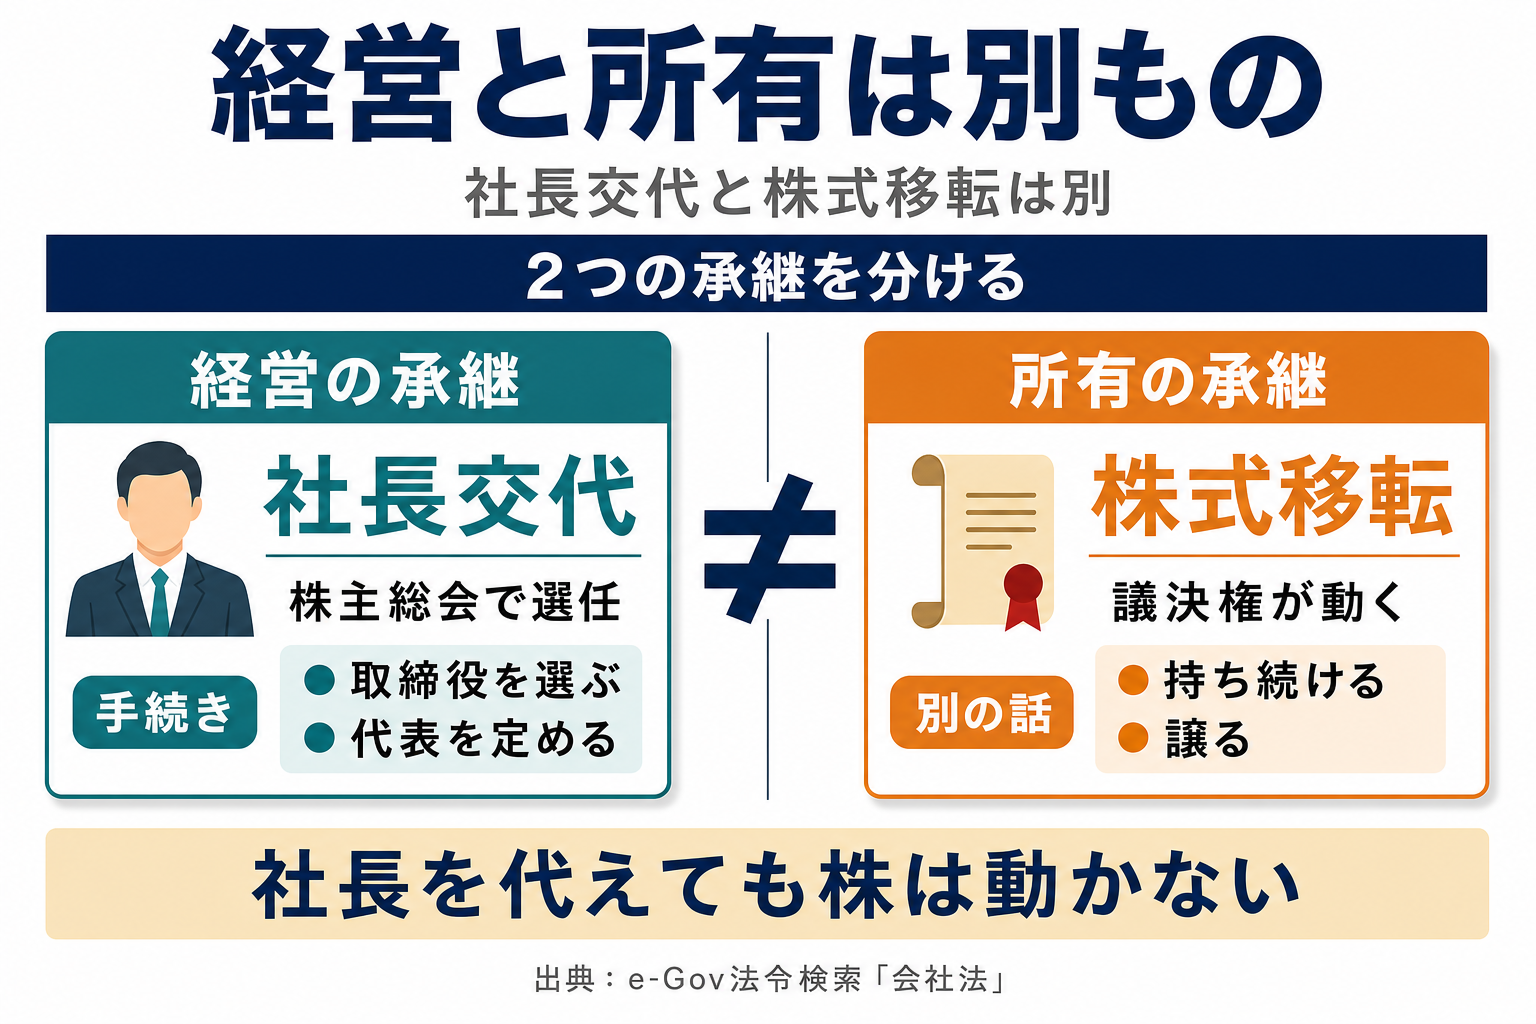
社外の人を社長に迎えても、株式は自動では移りません。「社長を代えれば、会社を引き継いだことになるのか」。ここを曖昧にしたまま話が進むと、後から双方が食い違います。経営の承継と所有の承継は、別の手続きだと押さえてください。
社外の人を代表者に迎える手続き
社外の人を新たに取締役兼代表取締役として迎える典型的な場面では、株主総会での取締役の選任と、機関設計に応じた代表取締役の選定という2段階で進みます。候補者がすでに取締役であれば、取締役の選任は要りません。取締役は、株主総会の決議によって選任します(会社法329条1項)。選任の決議は、議決権の過半数を持つ株主が出席し、その議決権の過半数で行います(会社法341条)。定款で定足数(=決議を成立させるために必要な出席議決権の数)を3分の1まで引き下げることも認められています。
代表取締役の定め方は、機関設計で変わります。取締役会設置会社では、取締役会が代表取締役を選定し、解職します(会社法362条2項3号・3項)。取締役会を置かない会社では、取締役が各自会社を代表するのが原則です(会社法349条1項・2項)。代表取締役を定める場合は、定款で直接定めるか、定款の定めにもとづく取締役の互選か、株主総会の決議によります(同条3項)。どの方法になるかは、会社の定款と機関設計で変わります。個別の手続きは、弁護士など専門家にご確認ください。
代表取締役が替わったときは、2週間以内に、本店の所在地において変更の登記をします(会社法915条1項)。登記の実務は、司法書士にご確認ください。
取締役の任期は原則2年です。正確には、選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までとされています(会社法332条1項)。公開会社でない株式会社(監査等委員会設置会社・指名委員会等設置会社を除く)は、定款でこの任期を10年まで伸ばせます(会社法332条2項)。迎え入れる方との話し合いでは、任期をどう設定するかも論点になります。
議決権の過半数を持つ株主に決定権が残る
普通株式だけを発行している通常の会社では、議決権の過半数を持ち続ける限り、役員を代える最終的な決定権は原則としてオーナーである株主の側に残ります。種類株式や定款の特別な定め、累積投票で選任された取締役の解任などでは扱いが異なることがあります。役員は、いつでも株主総会の決議によって解任できます(会社法339条1項)。解任の決議も、議決権の過半数を持つ株主が出席し、その議決権の過半数で行います(会社法341条)。正当な理由がないのに解任された役員は、会社に対して損害の賠償を請求できます(会社法339条2項)。
裏を返せば、株式を段階的に譲って議決権が過半数を割れば、この決定権は手元から離れます。株式の扱いは、迎える側にとっても迎えられる側にとっても大きな前提になります。腰を据えて経営に取り組んでほしいのか、当面の舵取りを任せたいのか。期待する役割によって、答えは変わります。
「社長を代えるだけで済む」という理解は、実務では通用しません。取締役の選任と代表取締役の選定という手続きが要りますし、株式の帰属はその手続きでは変わりません。経営を任せたことと、会社を譲ったことは別の話です。
- 経営の承継は、取締役の選任(会社法329条1項)と代表取締役の選定(同362条2項3号・349条3項)の2段階(候補者がすでに取締役なら選任は不要)。代表者が替われば2週間以内に変更の登記(同915条1項)
- 取締役の任期は原則2年、公開会社でない株式会社(監査等委員会設置会社・指名委員会等設置会社を除く)は定款で10年まで(同332条1項・2項)
- 普通株式だけの通常の会社では、議決権の過半数を持ち続ける限り、原則として株主総会の決議で役員を解任できる(同339条1項・341条)。正当な理由がなければ損害賠償の問題になる(同339条2項)
株式はどう扱うのか
株式の扱いは、持ち続ける・段階的に譲る・株式ごと譲るの大きく3つに整理できます。招聘の前に、どの方針で臨むかを決めておきます。「とりあえず社長を任せて、株は追い追い」という進め方は、関係がこじれたときに手が打ちにくくなることがあります。順に見ていきます。
持ち続ける場合に起きること
株式を持ち続ければ、議決権も配当を受け取る権利もオーナーの手元に残ります。迎えた方は、資本を持たずに経営を担う立場になります。どこまでを社長の判断で決めてよいのか、あらかじめ線引きしておきます。取締役会の決議事項や社内規程に落とすと、後の衝突を避けられます。
ただし、社内の線引きは対外的な取引には及びにくい点にご注意ください。代表取締役は、会社の業務に関する一切の裁判上・裁判外の行為をする権限を持ちます(会社法349条4項)。この権限に加えた制限は、善意の第三者には対抗できません(同条5項)。権限を絞るつもりでも、社外との取引では制限が効かない場面があります。
見落としやすいのが相続です。オーナーに相続が起きれば、株式は相続人へ渡ります。経営は社外の方、株式はご家族という状態が固定され、意思決定が滞る場合もあります。遺言や株式の分散防止の手当てを、早い段階で税理士・弁護士と相談してください。
譲渡する場合の手続きと資金
株式の譲渡は原則として自由ですが(会社法127条)、多くの中小企業は定款で譲渡制限(=株式を譲るときに会社の承認を要するという定め)を置いています。制限のある株式を譲るときは、株主が会社に承認を請求します(会社法136条)。承認するかどうかは株主総会の決議で決め、取締役会設置会社では取締役会が決めます(会社法139条1項)。定款で別の定めを置くことも認められています。
資金の壁も現実的な論点です。社外から迎える方が株式を買い取るには、相応の資金を用意していただくことになります。株式を譲る側には、譲渡益への課税が生じる場合があります。手取りがいくらになるかは、税理士に試算をご依頼ください。
株式譲渡では会社の法人格は変わらず、株主が交代します。会社に帰属する契約や許認可は、原則として会社に残り続けます。ただし契約によっては、株主や代表者の変更を相手方への通知事項・承諾事項と定めているものもあります。契約書の条項は、個別にご確認ください。許認可の種類によっては、株主や代表者の変更にともなう届出が必要になる場合もあります。
進め方ごとの違いを、代表的な3つのケースで整理します。
| 進め方 | 株式の帰属 | 主な確認点 |
|---|---|---|
| 経営だけを任せる | オーナーが持ち続ける方針 | 社長に委ねる決定の範囲/相続が起きたときの株式の行き先 |
| 段階的に譲る | 時期を分けて移す方針 | 譲渡の承認手続き/買い取り資金/議決権が過半数を割る時期/税務の試算 |
| 株式ごと譲る | 譲受側へ移す方針 | 相手の選定/価格の考え方/経営者保証の扱い |
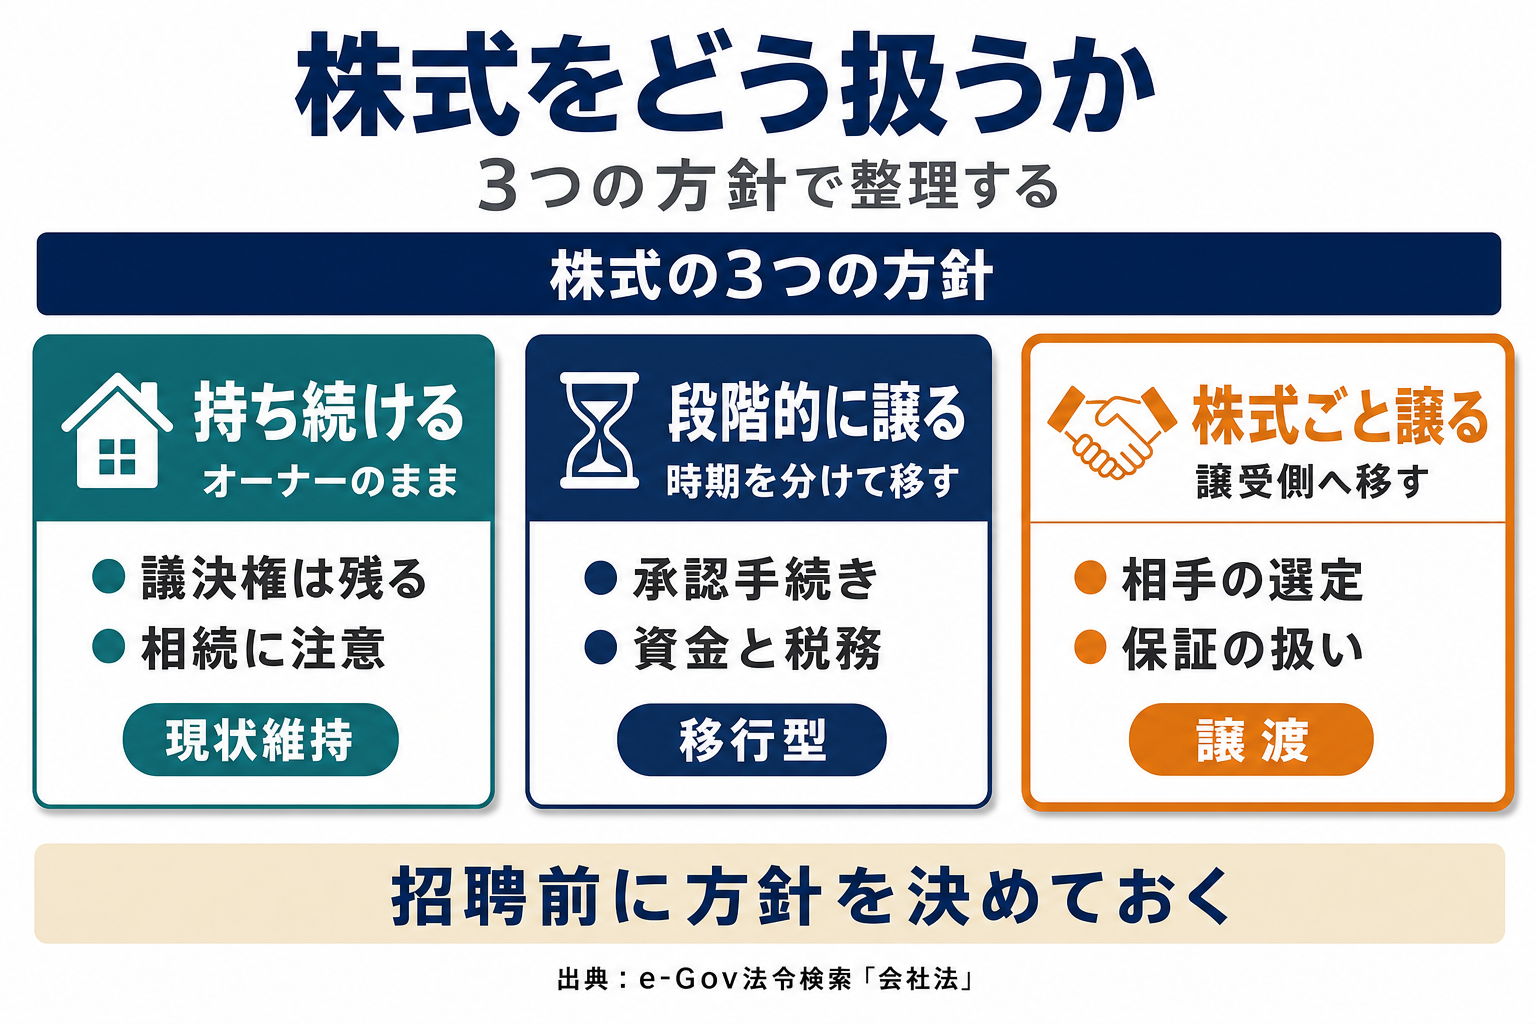
株式をどうするかは、迎える方にお会いする前に方針を決めておくと話が早く進みます。決めきれない場合でも、「当面は持ち続ける」「◯年後に見直す」といった仮の方針を文書にしておくと、双方の期待のずれが小さくなります。
- 株式の方針は、持ち続ける・段階的に譲る・株式ごと譲るの3つで整理する
- 譲渡制限のある株式は、会社への承認請求(会社法136条)と承認機関の決議(同139条1項)を経る
- 株式譲渡では法人格は変わらず、株主が交代する。譲る側には譲渡益への課税が生じる場合がある
株式会社SDアドバイザーズは、M&A仲介・アドバイザリー会社ではなく、自社グループに迎え入れる譲渡先として活動しています。譲渡をご検討中の経営者の方からのご相談をお待ちしています。
経営者保証の考え方
経営者保証は、社長が交代しても当然には外れず、新しい社長へ当然には移りません。社長を退いた後も保証だけが自分に残るのではないか。そう案じておられる経営者の方は多いと思います。借入の保証を誰が負うのかは、外部招聘の交渉で表に出る論点です。公表されている考え方を押さえたうえで、金融機関と個別に話を進めます。
二重徴求は原則として求めないとされた
前経営者と後継者の双方から保証を求めること(二重徴求)は、原則として求めないこととされています。示しているのは、「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」です。2019年12月24日に公表されました。策定したのは経営者保証に関するガイドライン研究会で、事務局は日本商工会議所と全国銀行協会が務めています。運用は2020年4月に始まりました。
主なポイントは、次のとおりです。
- 前経営者と後継者の双方から保証を求めること(二重徴求)を原則として求めない
- 後継者との保証契約は、事業承継の阻害要因となり得ることを考慮して柔軟に判断する
- 前経営者との保証契約を適切に見直す
特則は、金融機関の対応の考え方を示したものであり、保証の解除を約束するものではありません。実際に外れるかどうかは、金融機関との協議と、会社側の取り組み次第となります。保証の見直しを後押しする仕組みとして、事業承継特別保証制度も2020年4月から始まっています(出典:中小企業庁「事業承継時の経営者保証解除に向けた総合的な対策」)。
外部招聘で特に確認したいこと
社外から迎える方に保証を求めるかどうかは、招聘の成否を左右します。資本を持たない立場で個人保証まで負うことに、慎重になる方は少なくありません。前経営者の保証をいつ外すのかとあわせ、金融機関へ早めに相談してください。
金融機関に相談する前に、手元で3つを書き出してください。借入ごとの残高と保証人、担保に入れている資産、そして「新しい社長に保証を求めない取引にできるか」という希望です。紙に落としてから訪ねると、協議が具体的に進みます。
- 経営者保証は、承継によって当然には移転も解除もされない
- 特則(2019年12月24日公表・策定は経営者保証に関するガイドライン研究会)は、前経営者と後継者からの二重徴求を原則として求めないとしている
- 特則は金融機関の対応の考え方であり、解除を約束するものではない
社員と取引先への伝え方
社外から社長を迎えるときは、誰に・いつ・どの順で伝えるかを、選任の手続きと並行して決めます。「社員は受け入れてくれるだろうか」。ここが気がかりだという経営者の方は多いと思います。順番を設計するだけで、受け止められ方は変わります。
社内に伝える順番を決める
伝える順番に決まった正解はなく、情報管理と社内の受け止めの両方を見て決めます。幹部に先に話し、その後で全社員へ伝える形もあります。株主総会で取締役を選任する前に幹部へ伝えるか、決議の後にするか。どちらにも理由があり、会社の事情で選びます。迎える方の経歴や、何を期待して迎えるのかは、経営者ご自身の言葉で語ってください。
社内に候補がいる場合は、その方へ説明する時期も論点になります。後から知らされた形になると、離職につながることがあります。一方で、候補者が固まる前に話が広がれば、社内が動揺することもあります。どちらのリスクを重く見るかで、順番は変わります。
取引先・金融機関への説明
取引先や金融機関には、代表者の変更を知らせる手順を事前に確かめます。取引基本契約や融資の契約には、代表者の変更を通知事項や承諾事項として定めているものがあります。契約書を一度ご確認ください。
許認可にも目を向けます。許認可の種類によっては、役員の変更にともなう届出が求められる場合があります。所管の行政庁や、顧問の専門家に個別にご確認ください。
なお、ここまでは一般的な進め方です。当社(株式会社SDアドバイザーズ)が譲渡先として引き継ぐ場合の進め方は当社の事業承継の流れでご覧いただけます(当社グループのご紹介です)。
- 伝える相手と順番を、選任の手続きと並行して決める
- 社内に候補がいる場合は、その方へ説明する時期も決めておく
- 代表者の変更の通知が契約上の義務になっていないか、契約書で確かめる
事業承継税制は使えるか
株式を渡さずに経営だけを任せる外部招聘では、事業承継税制(=非上場株式等の贈与税・相続税の納税猶予の制度)は使えません。この制度は、後継者が贈与や相続で非上場株式を取得したときの税を猶予する仕組みで、株式を渡さなければ取得そのものがないためです(租税特別措置法70条の7の5第1項・70条の7の6第1項)。意外に思われるのは、その理由が「社外の人だから」ではないところです。制度が見ているのは、後継者が株式を受け取るかどうかと、どれだけ持つかという点です。
株を渡さないと使えない理由
株式を取得する場合も、後継者には追加の要件があります。その一つが、後継者と同族関係者で総議決権数の50%を超える議決権を持つことです(租税特別措置法70条の7の5第2項6号ハ)。株式の一部だけを渡す形では、この要件を満たすかを個別に確かめることになります。特例措置(=特例承継計画の提出を前提とする、期限付きの措置)の適用を受ける後継者には、ほかにも要件があります。贈与の日において18歳以上であることと、贈与の時に会社の代表権(=会社を代表して契約などを行う権限)を有することです(同項6号イ・ロ)。
後継者が1人の場合は、さらに要件があります。贈与の時に、同族関係者のうちいずれの者が有する議決権の数も下回らないことが求められます(同項6号ニ(1))。後継者が2人または3人の場合は、総議決権数の10%以上を持つことなど、別の要件が定められています(同項6号ニ(2))。
もうひとつ、誤解されやすい点があります。特例措置の贈与では、後継者が「贈与の直前において役員であること」で足り、3年以上の役員経験は求められません(経営承継円滑化法施行規則6条1項11号ト(3))。一般措置(=期限の定めなく設けられている措置)では、贈与の日まで引き続き3年以上役員であることが要件です(同規則6条1項7号ト(4))。本記事では、「社外の人は3年待たないと制度を使えない」という理解は、特例措置には当てはまらないと読み解きます。
特例措置には期限がある
特例措置を使うには、特例承継計画を令和9年(2027年)9月30日までに提出します(経営承継円滑化法施行規則17条2項)。特例措置による贈与そのものの期限は、2027年12月31日です(租税特別措置法70条の7の5第1項)。制度の適用可否と試算は、必ず税理士にご確認ください。
- 事業承継税制は後継者が贈与・相続で株式を取得する制度のため、株式を渡さない外部招聘では使えない(議決権50%超は追加の後継者要件)
- 特例措置の贈与は、贈与の直前に役員であれば足りる(3年以上の役員経験は一般措置の要件)
- 特例承継計画の提出期限は2027年9月30日、特例措置の贈与期限は2027年12月31日
検討時に確認する3点
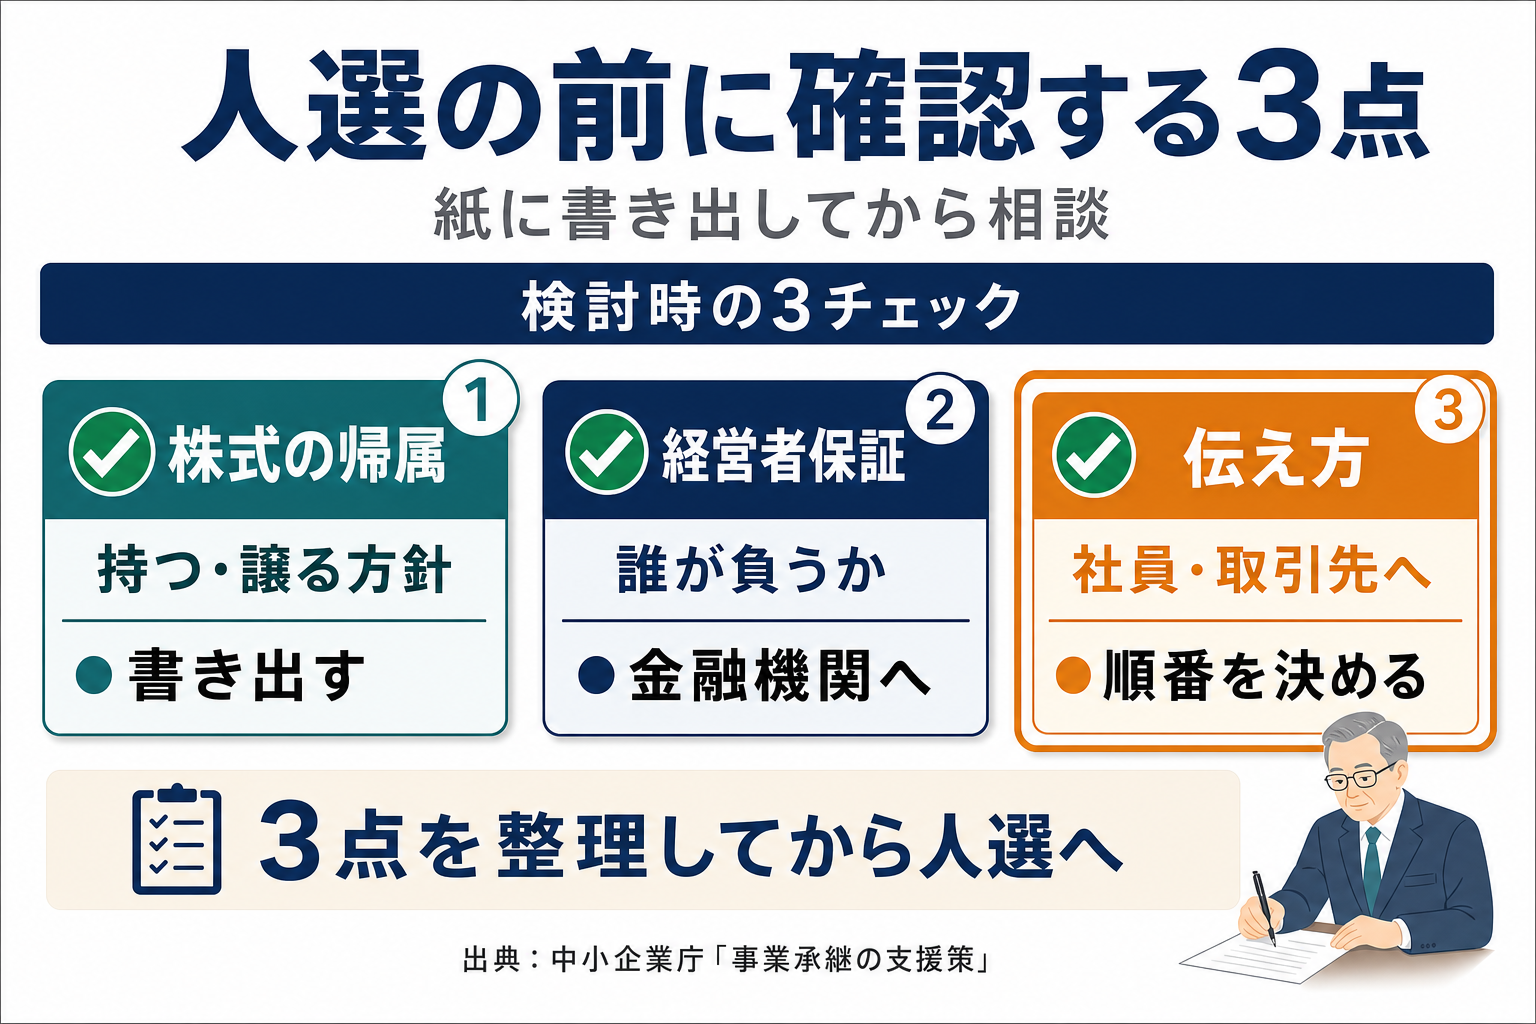
外部招聘を検討するときに最初に確認したいのは、株式の帰属・経営者保証の扱い・社員と取引先への伝え方の3点です。本記事が整理した観点であり、法令上の必須手順ではありません。人選に入る前に、この3点の方針を紙に落としておきます。順に確かめてください。
3点を書き出してから相談する
3点は、人に会う前に紙へ書き出しておきます。手元で整理できる範囲を先に埋めておくと、専門家や金融機関との相談が短く済みます。
-
1
株式をどうするか。持ち続けるのか、段階的に譲るのか、株式ごと譲るのか。現時点の方針と、見直す時期を書き出します。
-
2
経営者保証をどう扱うか。借入ごとの残高と保証人を一覧にし、新しい社長に保証を求めない形にできるかを金融機関に相談します。
-
3
社員と取引先にどう伝えるか。伝える相手と順番、伝える時期、経営者ご自身が語る言葉を決めておきます。
相談先のひとつに、事業承継・引継ぎ支援センターがあります。国が47都道府県に設けた公的な窓口です。承継の進め方の相談に加え、承継計画づくりや譲り受け手との引き合わせも扱います。費用は原則としてかかりません(出典:中小企業庁「事業承継の支援策」)。
3点が固まると、迎える方との話し合いも、金融機関や専門家との相談も進めやすくなります。逆に、ここが曖昧なまま人選だけが先に進むと、条件の話で行き詰まりがちです。
- 確認する順番は、株式の帰属・経営者保証・社員と取引先への伝え方
- 人選より先に、3点の現時点の方針を文書にする
- 相談先のひとつに、全国47都道府県の事業承継・引継ぎ支援センターがある
外部招聘を選ぶ判断軸
外部招聘を選べるかどうかは、ひとつの条件では決まりません。株式をどうするかの方針に加えて、次のような要因が重なって決まります。
- 任せられる候補者を確保できるか
- 経営者保証の扱いを金融機関と整理できるか
- 社内が新しい社長を受け入れられるか
最後に、判断の材料をもう一つお示しします。
年代が上がるほど不在率は低い
後継者不在率は、代表者の年代が上がるほど低くなります。50代は72.32%・70代は32.98%・80歳以上は25.10%でした(出典:東京商工リサーチ TSRデータインサイト)。30歳未満は97.09%で、40代は87.02%です。本記事では、この並びを「年代が上がるほど、後継者が決まっている会社の割合が高い」という断面として読みます。
調査が測っているのは各年代の時点の不在率であり、同じ会社を追いかけた記録ではありません。決めるまでにかかった年数は、この数字からは分かりません。それでも、検討を始める時期と、選べる手の多さは無関係ではありません。検討を早めることと、決断を急ぐことは別物です。
外部招聘と譲渡を並べて比べる
株式を手放さずに経営だけを託したい場合は、外部招聘が選択肢になります。一方、株式も含めて会社の将来を託したい場合は、譲渡という形が候補に入ります。どちらが優れているという話ではなく、何を残し、何を託すのかで答えが分かれます。
ここまでは選択肢の整理です。当社(株式会社SDアドバイザーズ)が譲渡先としてどう引き受けてきたかは、当社の実績・事例紹介でご覧いただけます。いずれも当社グループのご紹介です。
後継者のことを一人で抱え込まず、まず話を聞いてもらうところから始めても遅くはありません。
- 外部招聘を選べるかは、株式の方針・候補者の確保・経営者保証・社内の受け入れが重なって決まる
- 代表者の年代別不在率は50代72.32%・70代32.98%・80歳以上25.10%(東京商工リサーチ TSRデータインサイト)
- 経営だけを託すか、株式も含めて託すかで、取るべき形が分かれる
東京商工リサーチ TSRデータインサイト「2026年「後継者不在率」 過去最高の62.64% 不在率は伸び鈍化、「同族継承」から「外部招聘」へ」(2026年11月12日公表) https://www.tsr-net.co.jp/data/detail/1203434_1527.html
e-Gov法令検索「会社法」 https://laws.e-gov.go.jp/law/417AC0000000086
e-Gov法令検索「租税特別措置法」 https://laws.e-gov.go.jp/law/332AC0000000026
e-Gov法令検索「中小企業における経営の承継の円滑化に関する法律施行規則」 https://laws.e-gov.go.jp/law/421M60000400022
中小企業庁「事業承継に焦点を当てた『経営者保証に関するガイドライン』の特則が公表されました」 https://www.chusho.meti.go.jp/kinyu/keieihosyou/191225jigyoshokei.html
中小企業庁「事業承継時の経営者保証解除に向けた総合的な対策」 https://www.chusho.meti.go.jp/kinyu/hosyoukaijo/index.html
中小企業庁「事業承継の支援策」 https://www.chusho.meti.go.jp/zaimu/shoukei/business_succession_support_measures.html
私たちSDアドバイザーズ事業承継グループは、外部の企業にM&Aをご支援するコンサルタントではありません。
自社自身が事業承継・M&Aを積極的に活用し、グループ企業を拡大していく譲渡先として活動しています。
「40人の社員がいる会社を40社つくる」というビジョンのもと、実際に譲渡企業の経営者様と向き合い、ともにグループの未来を築いてきた経験と実績が、このコラムの情報の裏付けとなっています。
※ 税務・法務の個別案件については、必ず税理士・弁護士等の専門家にご相談ください。本記事の内容は一般的な情報提供を目的としており、個別の状況によって異なる場合があります。