同じ売上で評価額が0円→7,100万円へ|決算書から磨き上げるM&A譲渡価格
売上1億円、社員10名、純資産(簿価)4,600万円のIT受託開発会社。一見すると平均的な中小企業に見えますが、決算書の内容次第では、M&A(企業の合併・買収)における評価額が0円になってしまうことがあります。これは実際のM&A現場でよく見られるパターンをもとにしたモデルケースです。
では、同じ会社が問題点を解消していたら、評価額はどうなるのか。その差は数千万円にも上ることもあります。今まで6社のM&Aを経験してきた高木に、IT受託開発会社のモデルケース(以下A社)を使って、買い手がどのような点を重視するのか、そして評価額を高めるために今から何ができるのかを解説してもらいました。
インタビュアー:白潟総合研究所株式会社/M&Aイノベーション株式会社 武井
目次
評価額が「0円」になる仕組み――年買法で読み解くA社の決算書
なぜ健全に見えるIT会社の評価額が0円になるのか。まずはモデルケース(A社)の概要と、M&Aの価格算定で使われる「年買法」の仕組みを整理します。
── 今日のモデルケース(A社)について教えてください。
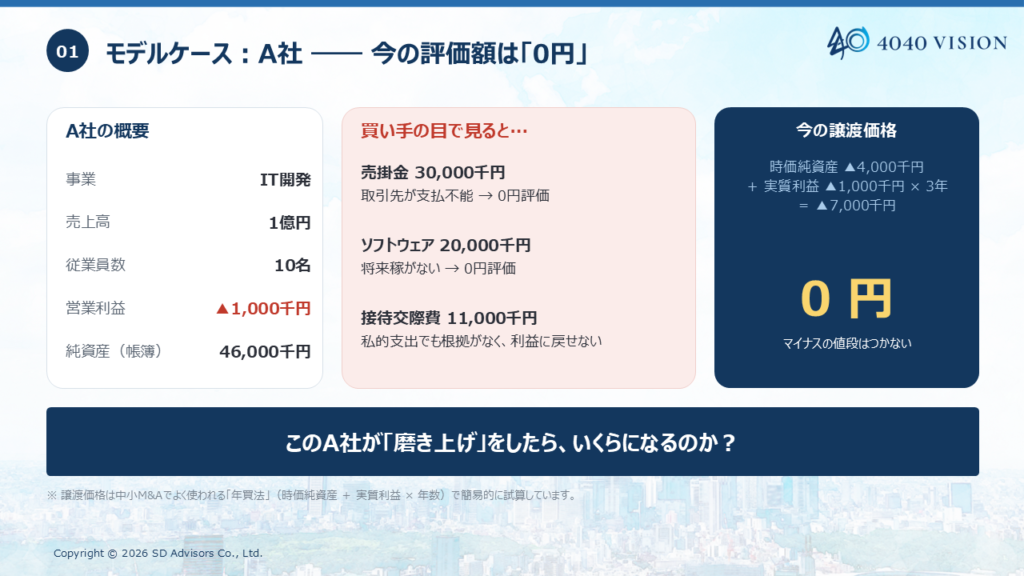
IT受託開発会社で、売上1億円、社員10名、資本金300万円、純資産(簿価)4,600万円という会社です。このままM&Aに臨んだ場合と、売掛金・ソフトウェア資産・接待交際費の問題点を解消した場合で、評価額がどう変わるかを見ていきます。
── M&Aの価格はどのように算定するのですか。
中小企業のM&Aでよく使われるのが「年買法」(ねんばいほう)です。計算式は「時価純資産+実質利益×年数」。時価純資産は資産を市場価値で評価した純資産、実質利益は役員報酬の一部や不要な経費を除いた実力ベースの利益です。この2つをどう算出するかが、評価額を大きく左右します。
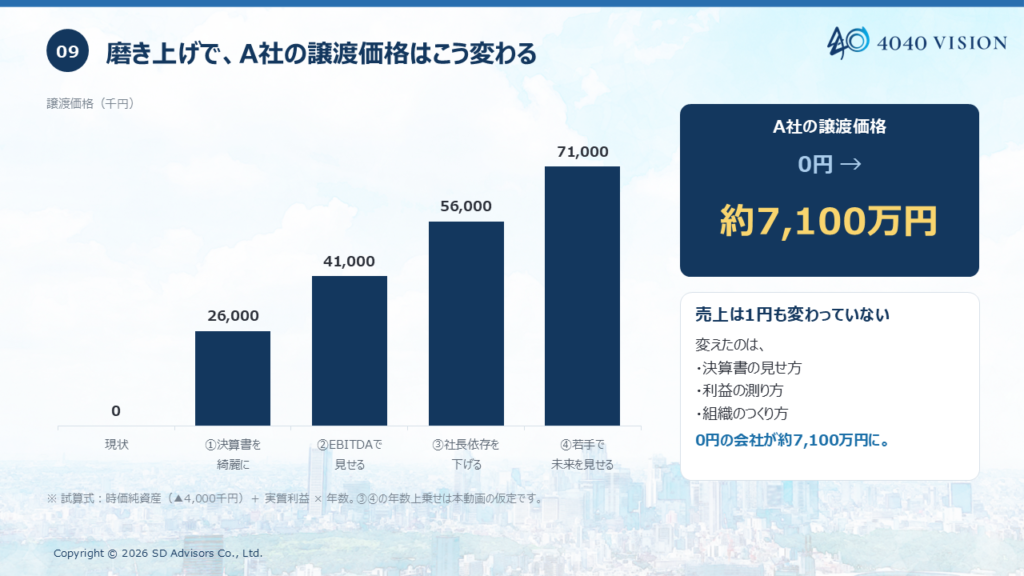
A社が問題を抱えたままでは、時価純資産はマイナス、収益力もほぼゼロ、評価額は0円です。一方、問題の解消から磨き上げまで段階的に取り組んだ場合、最終的に約7,100万円まで上がります。各問題が評価額にどう影響しているのか、次のセクションで順に解説します。なお、年買法の評価額はあくまで目安であり、実際の取引価格は買い手との交渉によって決まります。
売掛金3,000万円を「0円」と判断するケース――月商比で見る回収可能性の見方
売掛金(得意先への売り上げ代金の未収入金)は、資産の中でも特に注意が必要な項目です。帳簿に載っているだけでは、その金額を実際の資産として認めてもらえないことがあります。
── A社の売掛金3,000万円を0円と判断した理由を教えてください。
A社の年間売上は1億円ですから、平均月商は約833万円です。ところが売掛金が3,000万円ある。平均月商の約3.6か月分に相当する金額が残っている状態です。正常な取引であれば翌月・翌々月には入金されるものですから、これほどの残高は長期滞留が発生している可能性をチェックすべきサインです。今回のA社では、こうした売掛金の長期滞留が起きており、取引先の状況などから回収が難しいと判断されたケースを想定しています。「本当に回収できるのか」という観点から検討すると、回収不能として0円と評価せざるを得ません。その結果、純資産4,600万円から売掛金3,000万円が消えて、時価純資産は1,600万円になります。買い手の立場では、手元に入ってこないお金は資産として認められないのです。
── 売掛金を健全な状態に保つためには、日頃どのようなことに気をつければよいですか。
売掛金の残高が自社の通常の回収サイトに照らして適切な水準に収まっているかを確認することが大切です。滞留している売掛金があれば、その理由を説明できるようにしておくことも重要です。買い手がデューデリジェンス(買収前の精査)で確認する重要な項目のひとつですので、回収状況を日頃から把握して、問題があれば早めに対処しておくことが大切です。回収可能性に疑問が生じれば、その金額分が評価から引かれることになります。
ソフトウェア資産が評価ゼロになる理由――買い手の基準は「稼げるか」だけ
IT会社の決算書には「ソフトウェア」という資産項目が載ることがあります。しかし帳簿価格がそのまま評価されるわけではありません。買い手が特に重視するのは「そのソフトウェアが今後どれだけ収益や事業上の価値を生むか」という点です。
── A社のソフトウェア資産2,000万円が0円と評価される理由を聞かせてください。
まず率直に言うと、「開発にこれだけ人もお金もかけてきたんだから、きちんと評価してほしい」という売り手さんの思いは、とてもよく分かります。実際、そういった声は現場でもよく聞きます。ただ、買い手の見方は違います。A社には2,000万円のソフトウェア資産がありますが、買い手が特に重視するのは「そのソフトウェアが今後どれだけ収益を生むか」という点です。たとえば「3年前に自社開発したシステムだが現在はほとんど使われていない」「特定の顧客向けに作ったもので汎用性がない」という場合、買い手の評価基準は「いくら払って作ったか」ではなく「これから稼いでくれるかどうか」という点に重きが置かれます。将来の収益貢献が見込めないと判断されれば、0円評価になります。先ほどの時価純資産1,600万円からさらに2,000万円が引かれて、A社は時価評価ベースでは400万円の債務超過となります。
── ソフトウェア資産を正当に評価してもらうためには何が必要でしょうか。
そのソフトウェアが今後どのように収益を生むかを、具体的に説明できることが重要です。どのお客様が使っていて、売上にどれだけ貢献しているか。保守契約があるか。汎用性があって他の顧客にも展開できるか。収益への貢献や今後の活用可能性を具体的に説明できるソフトウェアは評価されやすくなりますが、説明できないものは評価が難しくなります。資産計上するなら、その資産がどう稼いでいるかを常に意識しておく必要があります。
接待交際費を全額利益に戻せないケース――個人利用の立証と「50%」という現実
経費の中でも、接待交際費は特に精査される項目のひとつです。「すべて事業のために使ったお金だ」と主張しても、評価に反映されない場合があります。
── 接待交際費についてはどのように評価するのでしょうか。
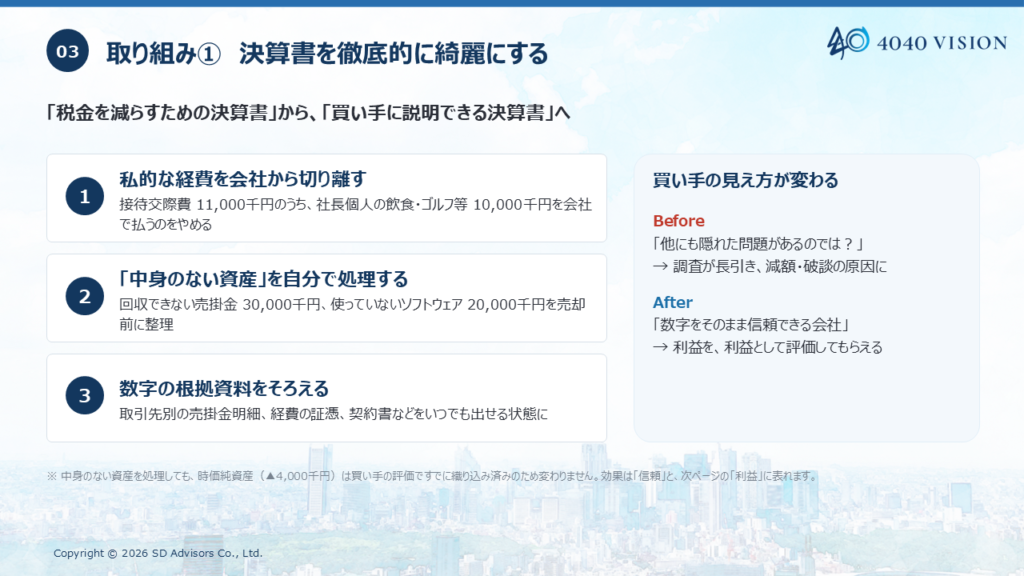
M&Aの査定では、社長個人のプライベートな支出が経費として計上されていないかを細かく確認します。たとえばゴルフの費用や私的な飲食代が会社の経費になっていると、それは実質的な役員報酬と同じです。本来の利益をきちんと把握するために、そうした費用を利益に戻して計算します。ただ、「これは事業に必要な接待だ」と主張されると、その費用が本当に買収後も継続が必要なものかどうかは、買い手の立場から見極めるのが難しい部分があります。事業に欠かせない顧客との関係維持に使ったかもしれない、間接的に売上に貢献していたかもしれない。そういう判断の難しさが残るからこそ、私の判断ではどんなに多くても50%程度しか戻しません。買い手の中には「決算書の数字が全て」という立場をとる方もいます。個人利用の説明がどれほど丁寧でも、まったく戻さないケースもあります。50%というのは私自身の判断基準であり、より厳しく判断する買い手も多いです。実際に戻せる金額は案件ごとの事情によって異なります。
── 接待交際費を適切に扱うために、普段から意識すべきことはありますか。
接待交際費の中身を説明できる状態にしておくことが大切です。誰と、どんな目的で使ったかが記録されていれば、査定の場でも説明できます。逆に言えば、説明できない経費は評価に不利に働くということです。日頃から決算書を「第三者に見せられる状態」にしておくことが、結果として評価額を守ることにつながります。
「0円」から「7,100万円」への磨き上げ――今から始める4つの準備と5年計画
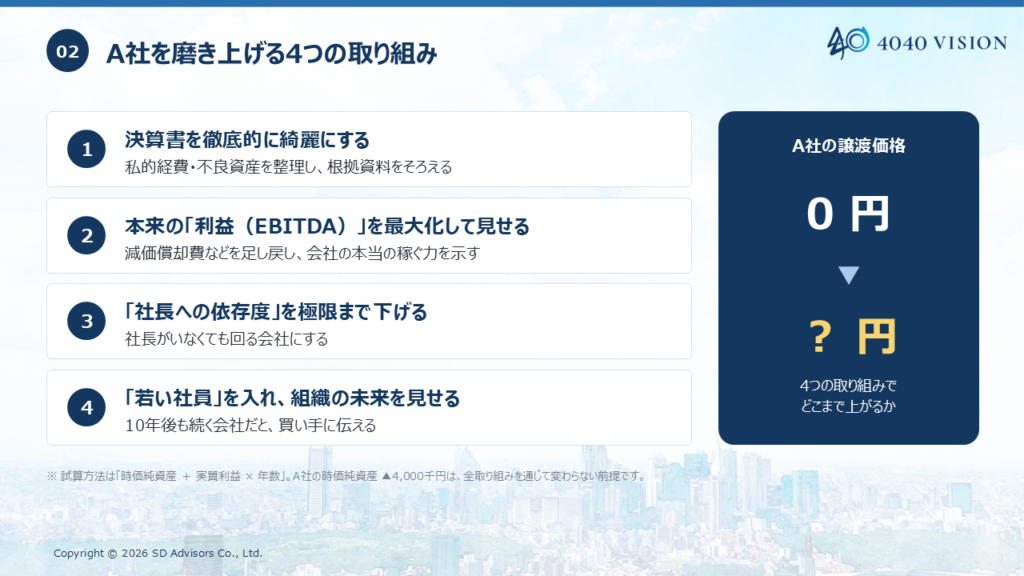
A社のような状態にある会社でも、計画的に取り組めば評価額を大きく高めることができます。SDアドバイザーズが提唱する「磨き上げ」の4つのステップと、そのために必要な時間軸をお伝えします。
── A社のような評価ゼロの状態から、評価額を上げることはできるのでしょうか。
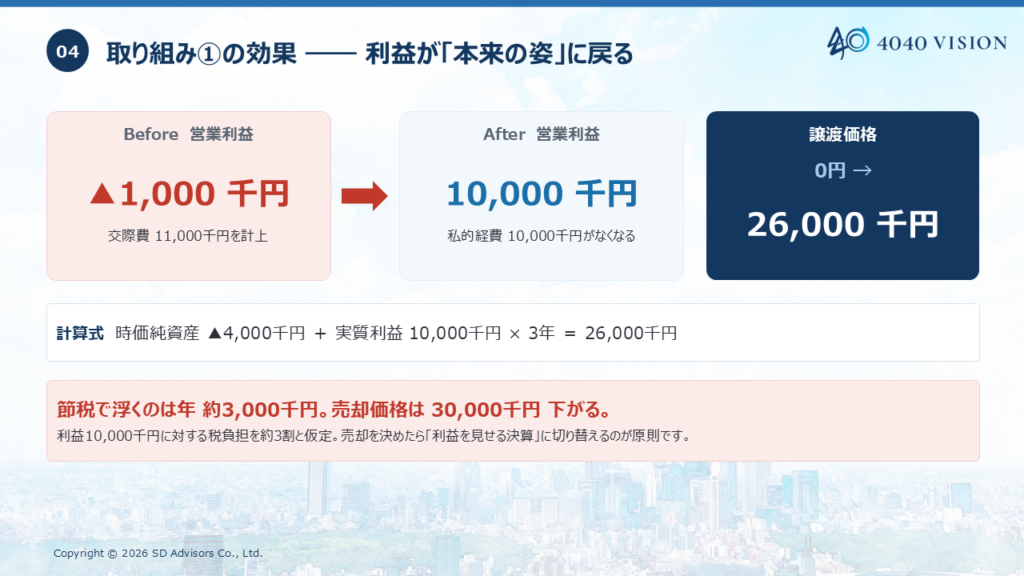
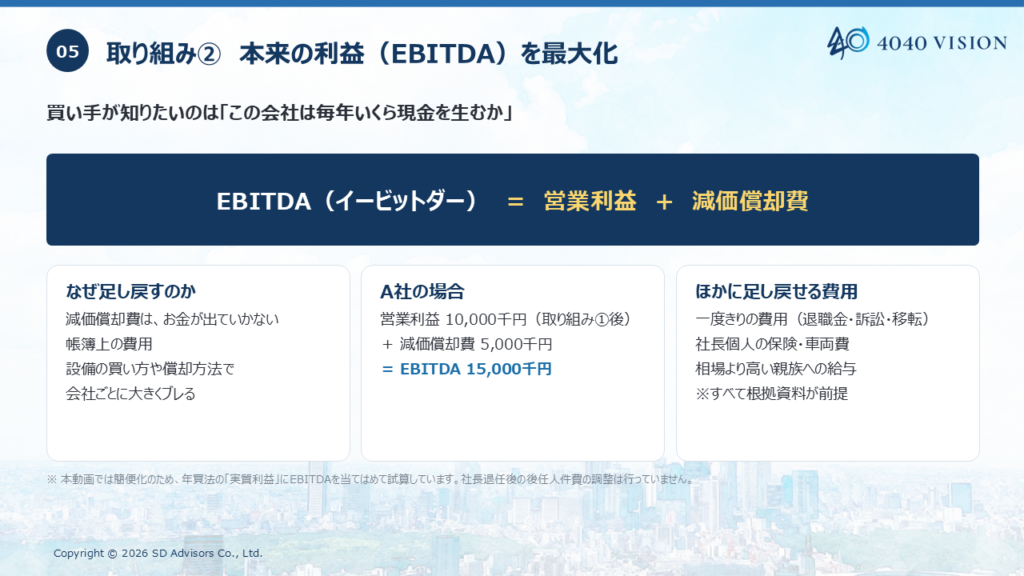
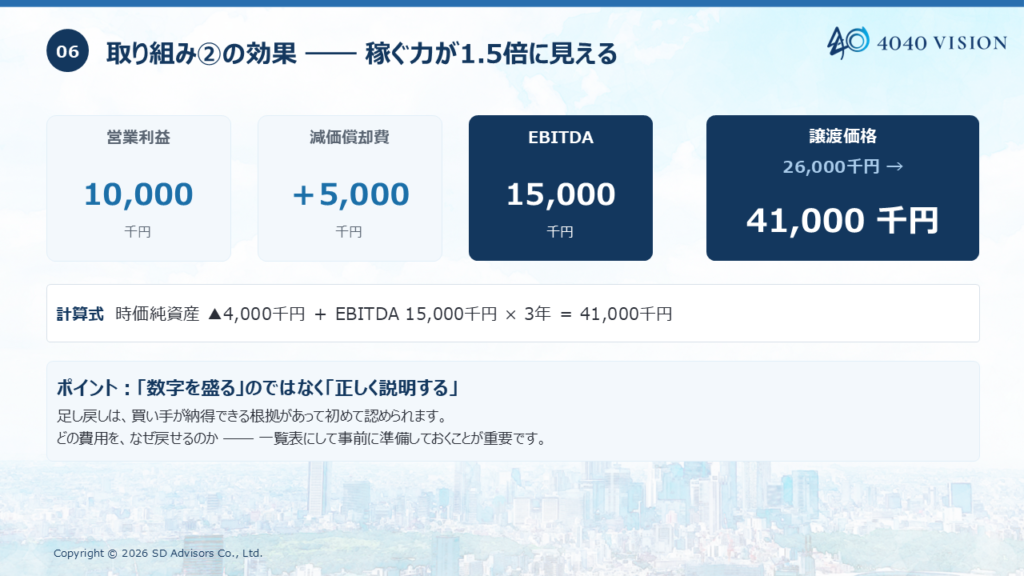
できます。大切なのは、早めに着手することです。まず第一ステップは「財務内容を改善し、決算書の信頼性を高めること」です。売掛金を実際に回収して不良債権を整理する、ソフトウェア資産の問題に対処する、個人的な経費を排除する。こうした実際の問題を一つひとつ解決することで、時価純資産を健全な状態に戻します。A社の場合、個人経費を排除することで実質利益が年間1,000万円となり、年買法(時価純資産▲400万円+実質利益1,000万円×3年)で計算すると、評価額は0円から約2,600万円に上がります。次に第二ステップとして、EBITDA(イービットダー:営業利益に減価償却費などを加えた、企業の収益力を測るための指標)を改善します。売上拡大や不要な経費削減を通じて実態収益力を高めることで、今回のモデルケースでは約4,100万円になります。
── 残りの2つのステップも教えてください。
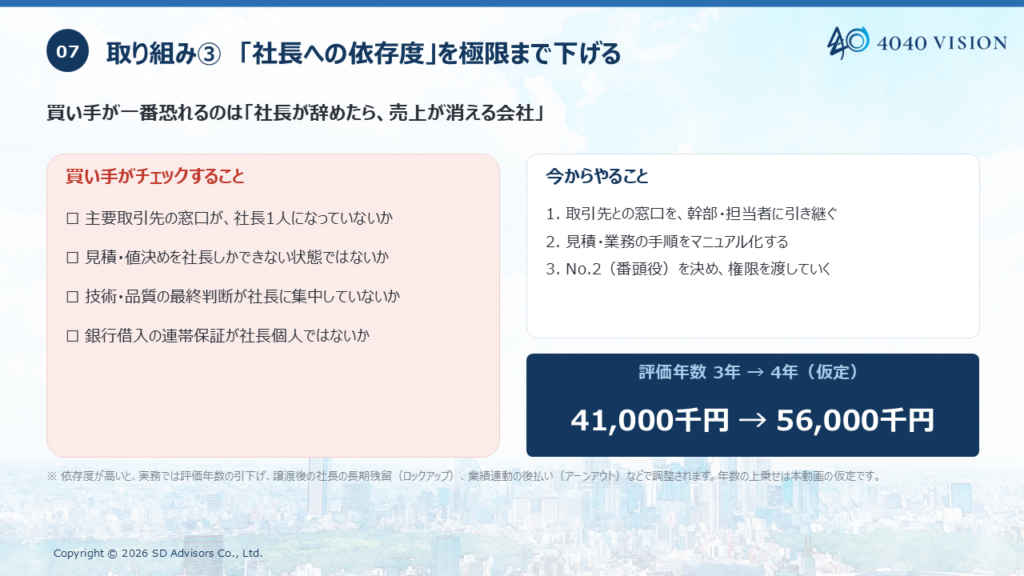
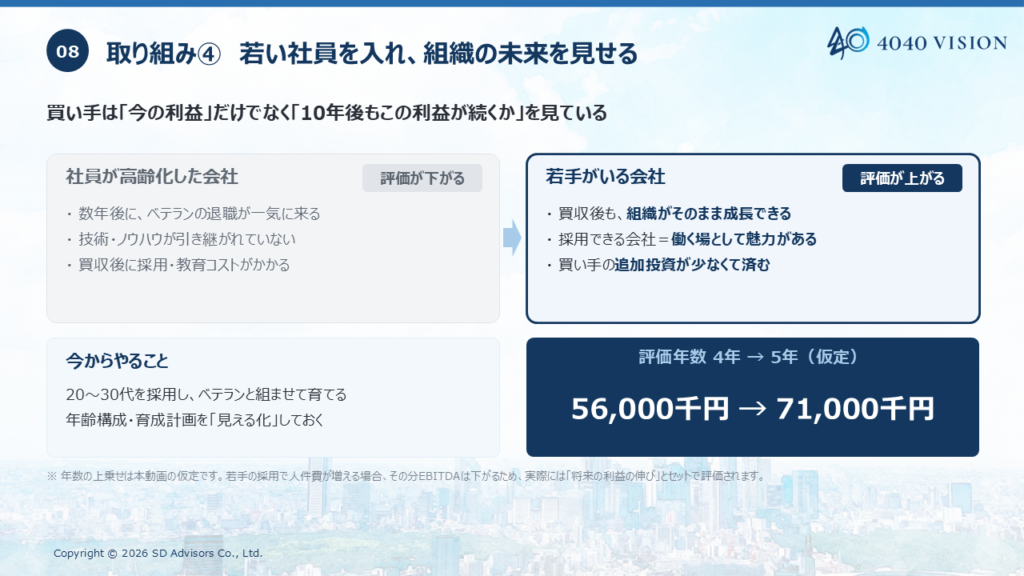
第三ステップは「社長への依存度をできる限り下げること」です。「社長がいないと会社が回らない」という状態では、買い手が「社長が抜けた後のリスク」を大きく見積もります。社員が自立して動ける組織を作ることで、今回のモデルケースでは評価年数が4年に伸びる仮定のもと約5,600万円まで評価が高まります。そして第四ステップが「次世代を担う人材を採用・育成し、組織の将来性を高めること」です。買い手は買った後の成長可能性も見ています。次世代を担う人材が育っている会社は将来性があると評価され、今回のモデルケースでは最終的に約7,100万円まで評価が高まります(評価年数5年・EBITDAベースの仮定。実際の評価方法や年数は案件によって異なります)。
── いつから準備を始めるべきでしょうか。
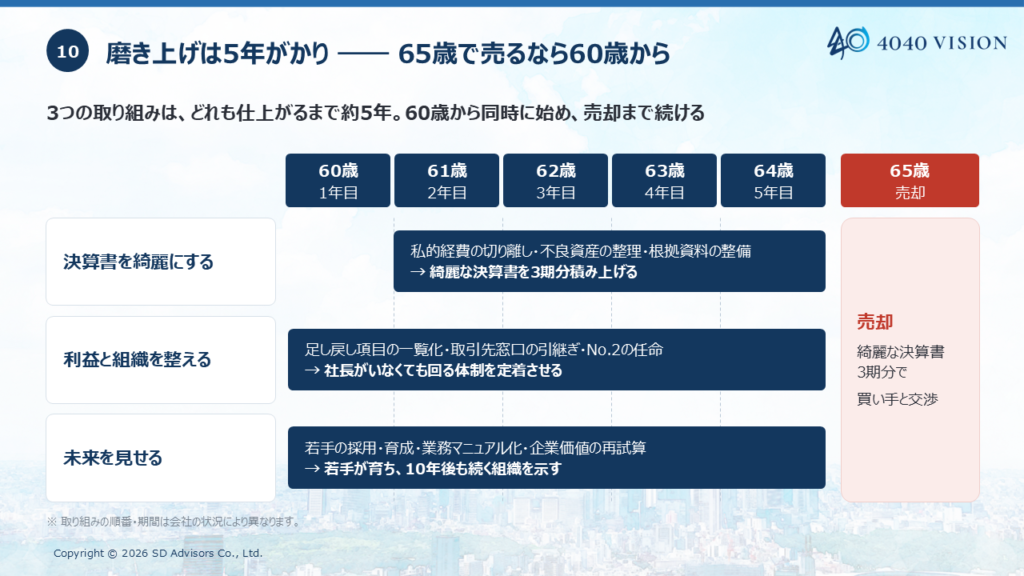
「売るかどうかまだわからない」という段階から始めることを勧めています。こうした取り組みには数年単位の時間が必要です。65歳で売りたいなら、60歳から準備を始める必要があります。準備を早く始めるほど選択肢が増えます。決算書を綺麗にしておくことは、M&A以外でも金融機関との交渉や採用活動でも有利に働きますし、売ることを前提にしなくても、会社を磨いておくことは経営そのものを強くすることにつながります。「まだ先の話だから」と後回しにするほど、選べる選択肢は狭くなっていきます。
おわりに
同じ売上・同じ人数・同じ純資産(簿価)であっても、決算書の中身や収益の実態次第で評価額は0円にも約7,100万円にもなり得ます。売掛金の滞留、説明できないソフトウェア資産、私的利用が疑われる経費。これらは今日から対処を始められる項目です。
「買い手の側から指摘されて始めるよりも、最初から整理しておいていただいた方が、印象が全然違います」と高木は言います。M&Aを意識し始めてから動くのではなく、今この瞬間から決算書を整える習慣を持つことが、将来の選択肢と評価額を守ることにつながります。
SDアドバイザーズでは、IT会社の事業承継・M&Aにおける事前準備から価格交渉まで一貫して支援しています。「今の会社の評価額を知りたい」「決算書を磨き上げる方法を相談したい」という方は、お気軽にご連絡ください。